特集
全 69 件 / 61〜69 件目(3 / 3 ページ)
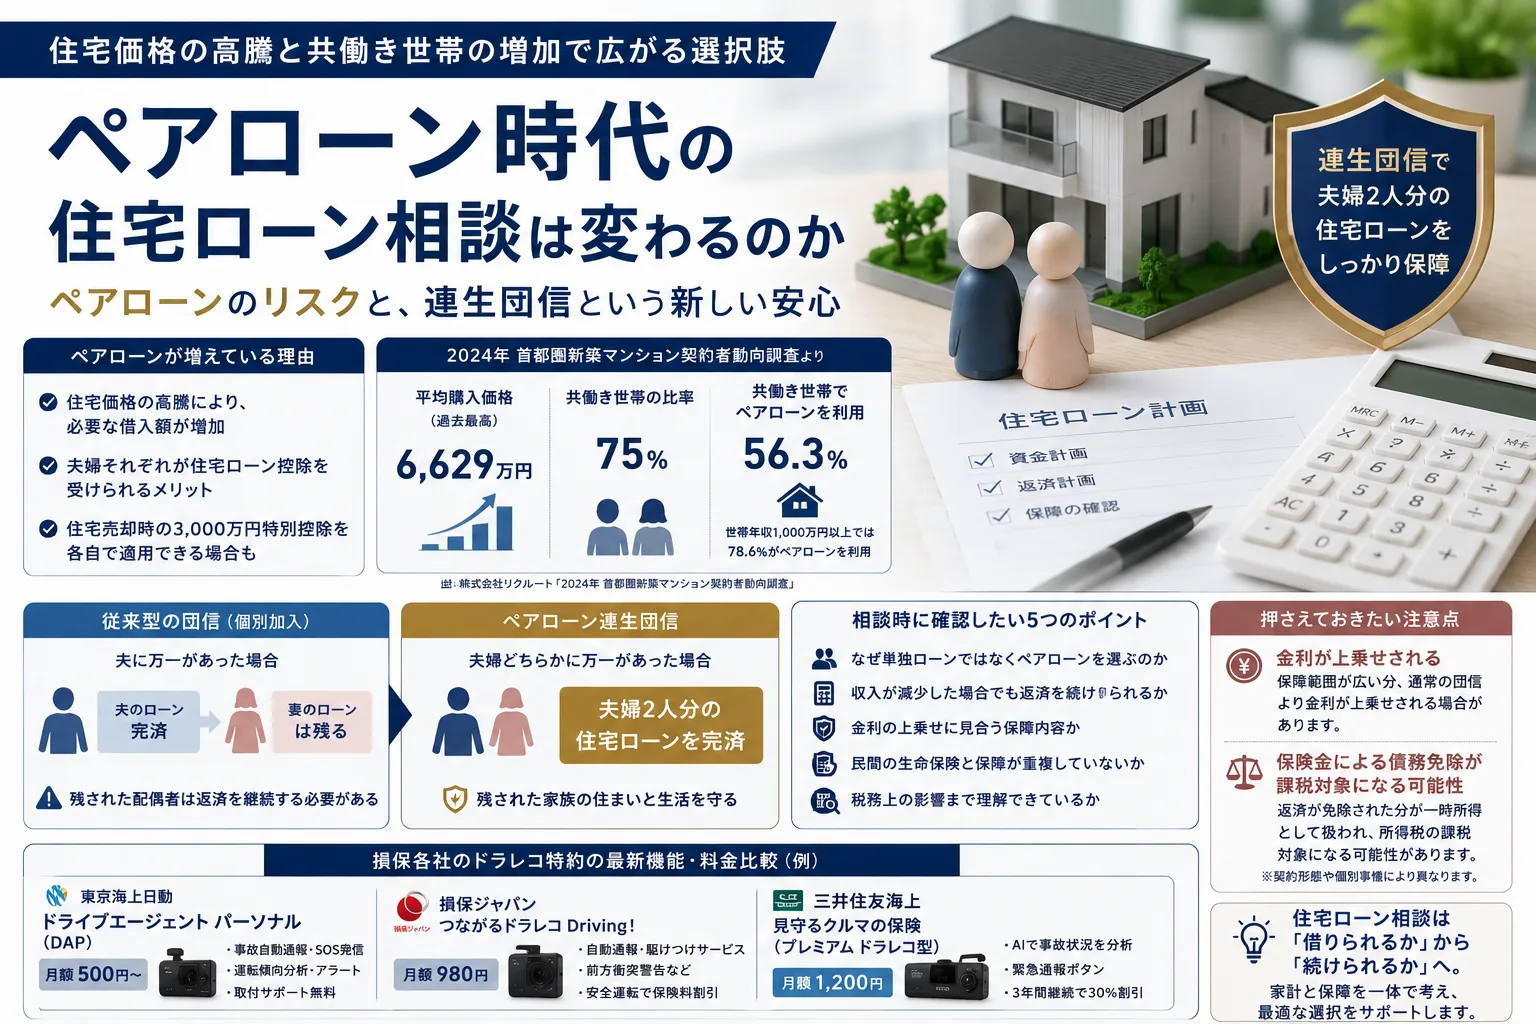
ペアローン時代の 住宅ローン相談は変わるのか
共働き世帯でペアローンの利用が広がるなか、夫婦どちらかの死亡または所定の高度障害状態で二人分の住宅ローン残高が保障される連生団信の取り扱いが増え始めている。
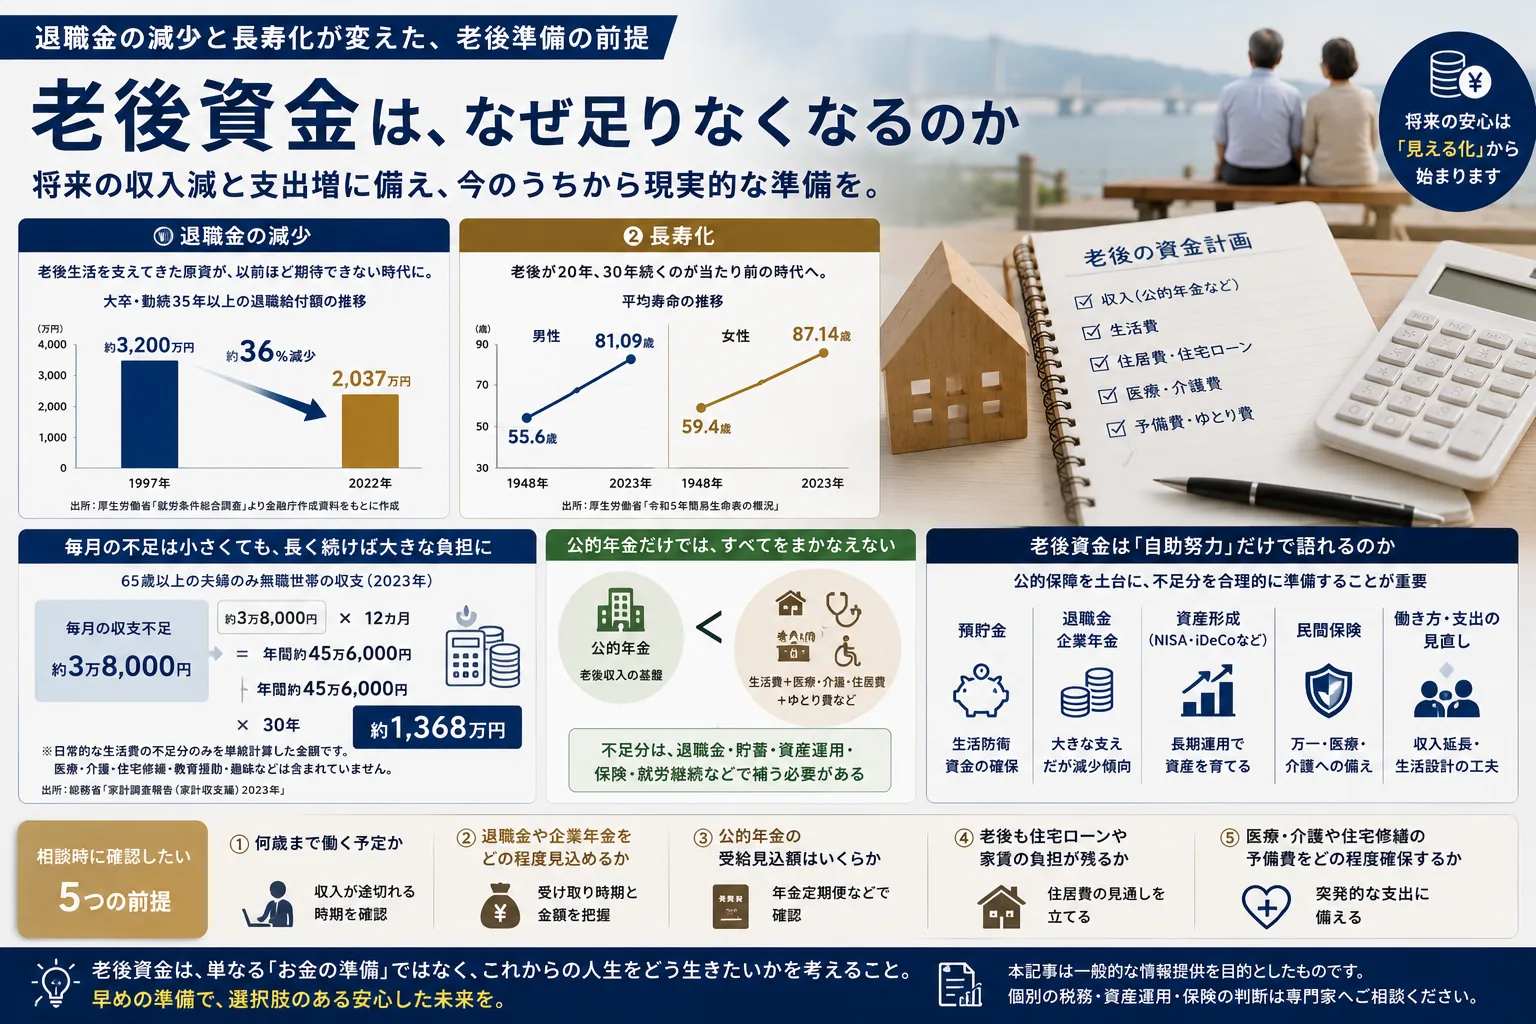
老後資金は、 なぜ足りなくなるのか ー退職金の減少と長寿化が変えた、老後準備の前提
大卒・勤続35年以上の退職給付額は1997年の約3,200万円から2022年には2,037万円まで減り、長寿化で老後も長くなった。
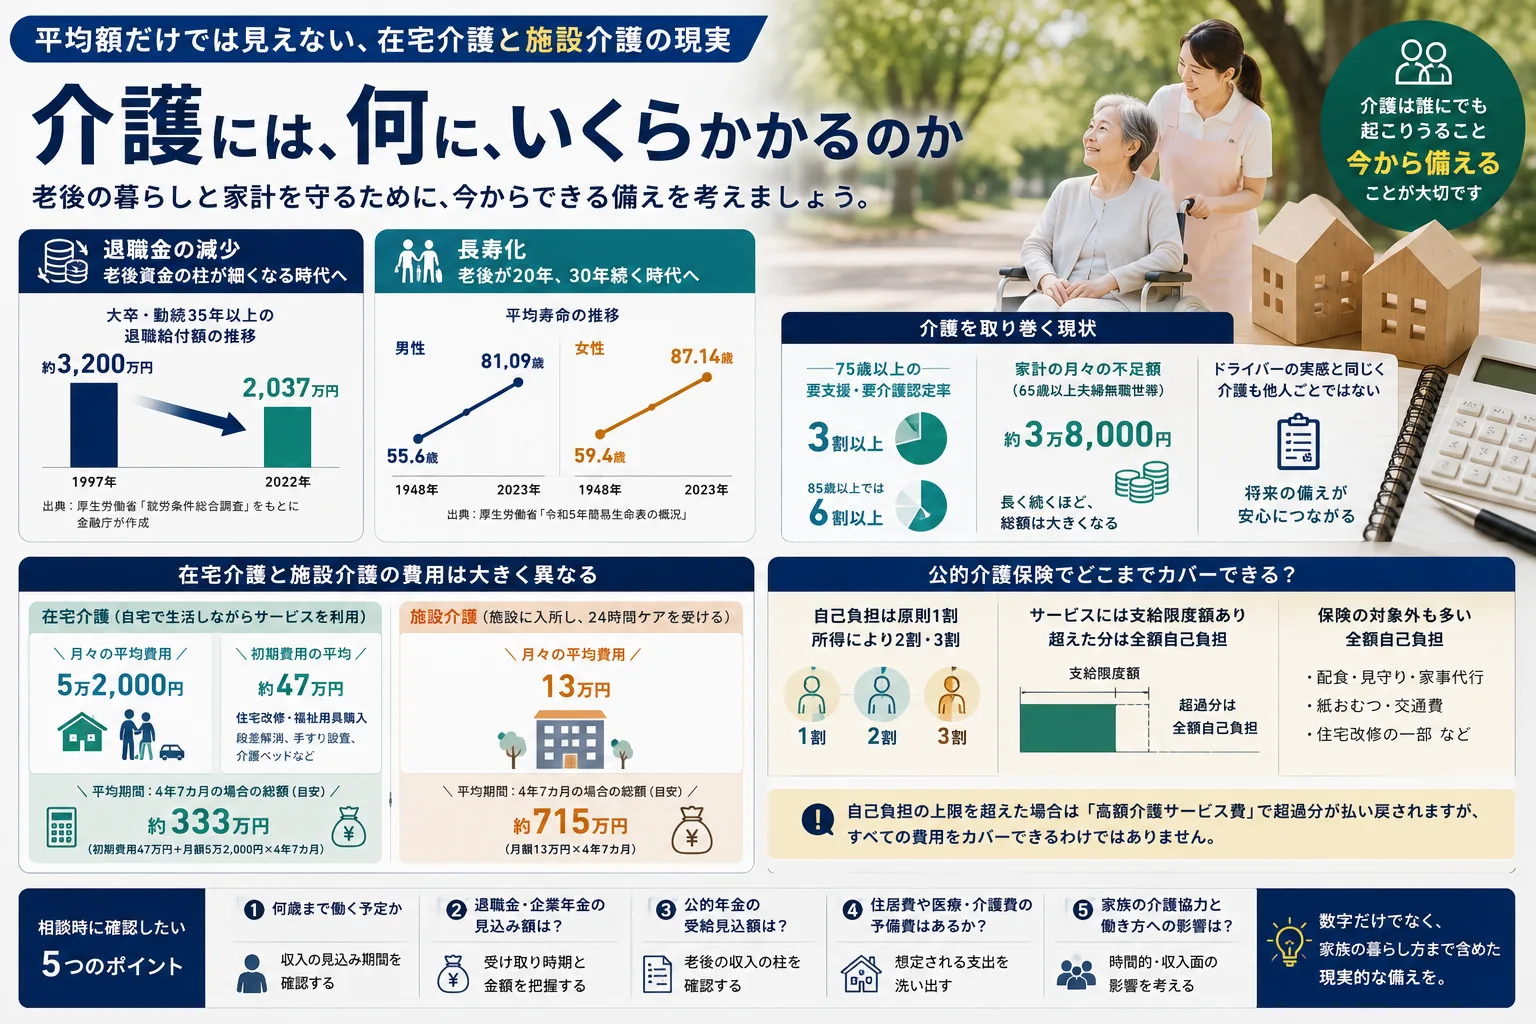
介護には、 何に、いくらかかるのか ー平均額だけでは見えない、在宅介護と施設介護の現実
生命保険文化センターの調査によると、介護費用の月平均は在宅介護が5万2,000円、施設介護が13万円で、介護期間の平均は4年7カ月である。
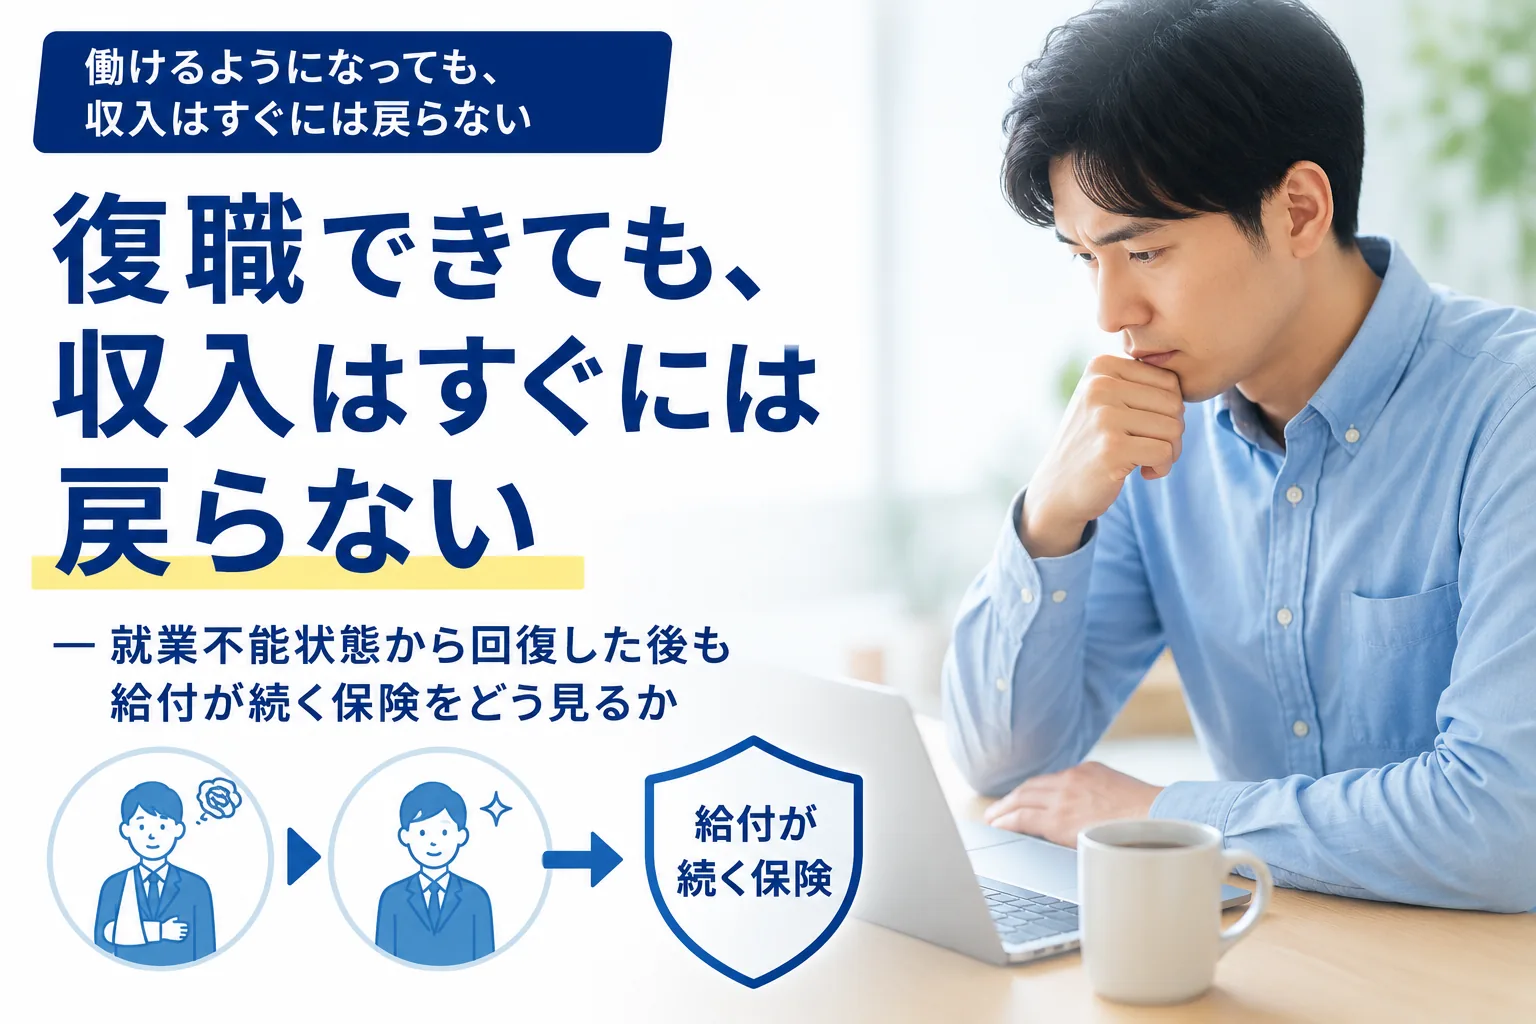
復職できても、 収入はすぐには戻らない ー就業不能状態から回復した後も給付が続く保険をどう見るか
就業不能保険のうち、回復後も給付が続くタイプについて、復職後の収入減少との関係や支払事由の違いを整理し、相談時に確認すべき「入口・途中・出口」のポイントを解説する。
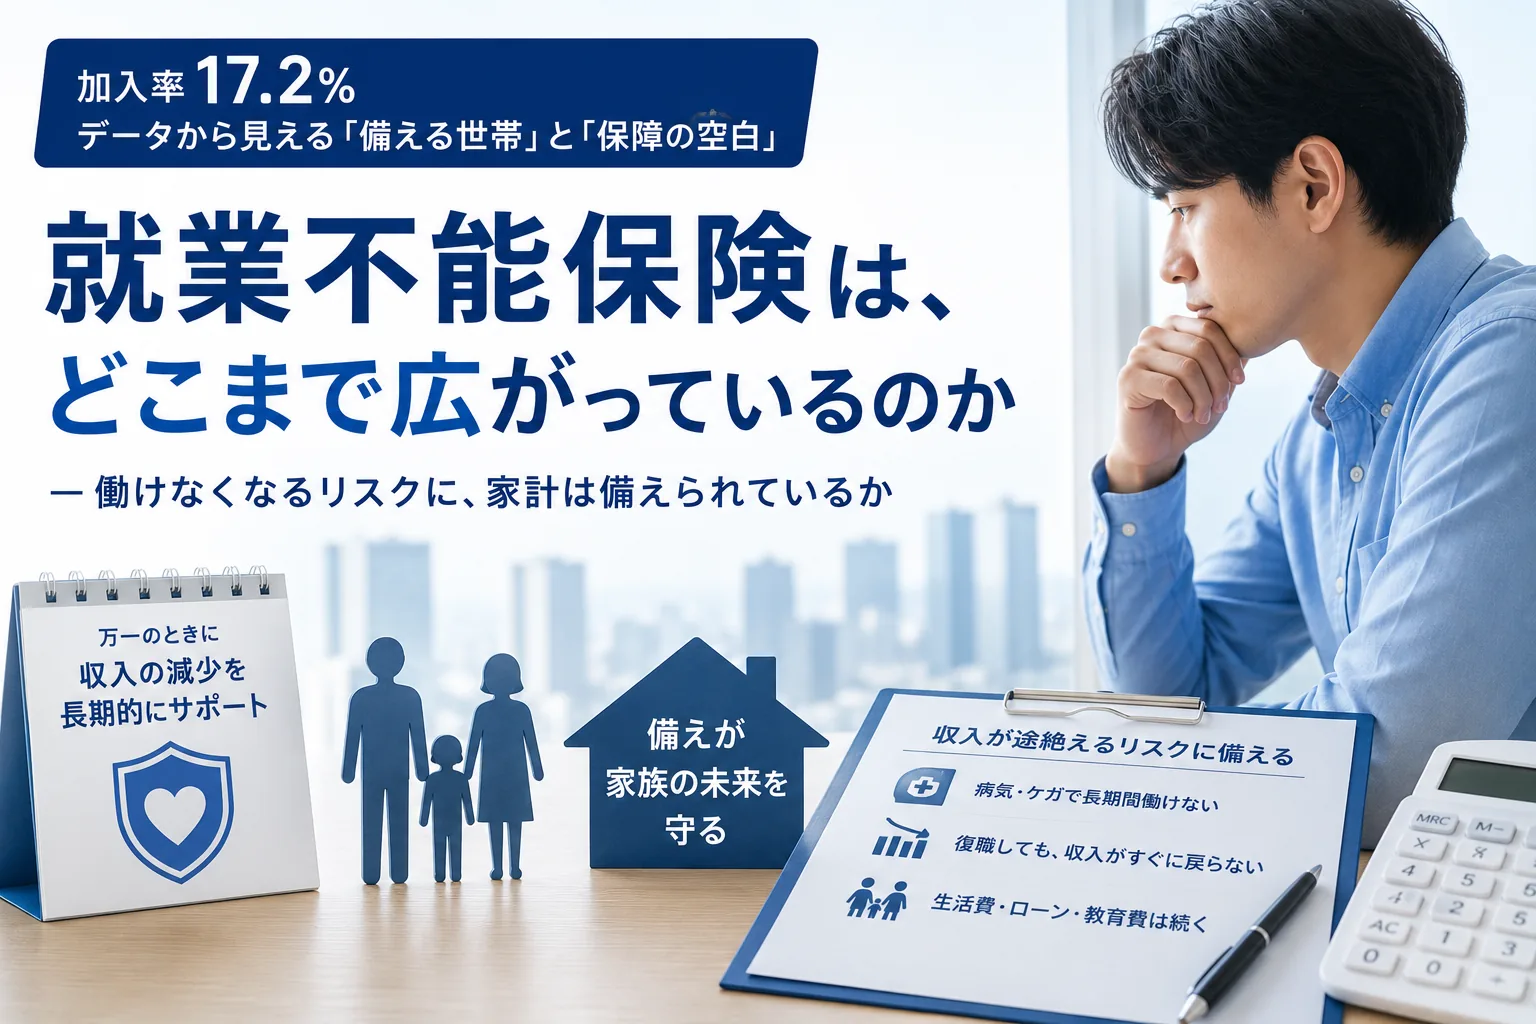
就業不能保険は、 どこまで広がっているのか ー加入率17.2%。データから見える「備える世帯」と「保障の空白」
生命保険文化センターの2024年度調査で、就業不能保険・就業不能保障特約の世帯加入率は17.2%となり、2018年の12.0%から5.2ポイント上昇した。
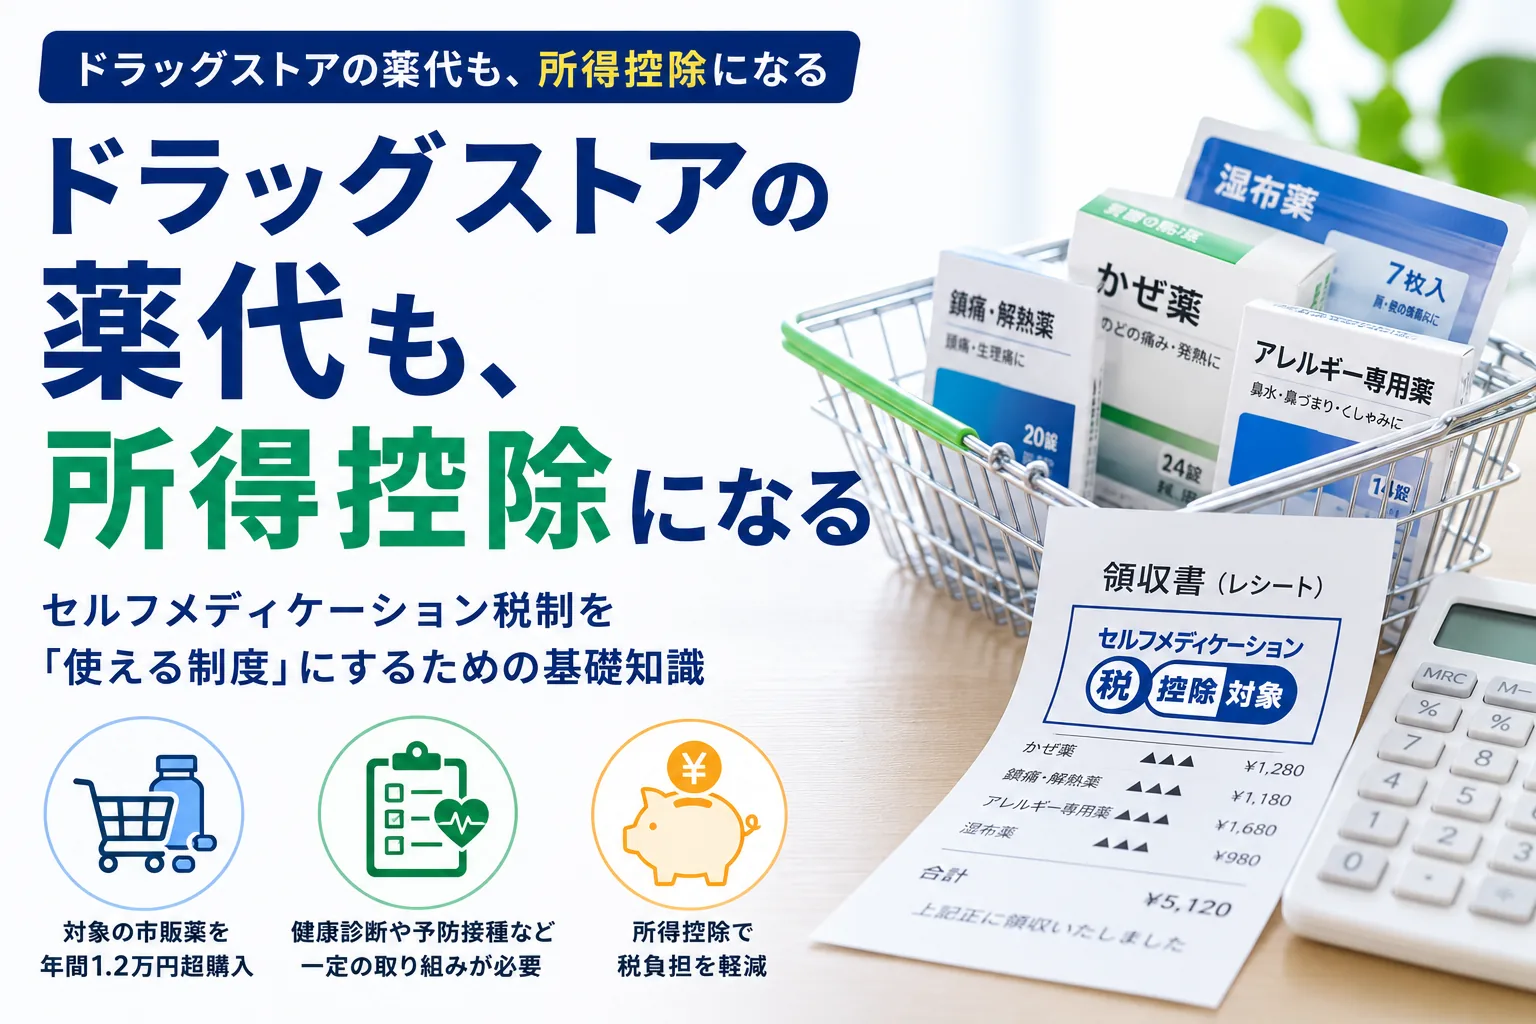
ドラッグストアの薬代も、 所得控除になる ーセルフメディケーション税制を「使える制度」にするための基礎知識
健康診断や予防接種などに取り組んだ人が対象医薬品を年間1万2,000円を超えて購入すると、超えた部分を最大8万8,000円まで所得から差し引けるのがセルフメディケーション税制で…
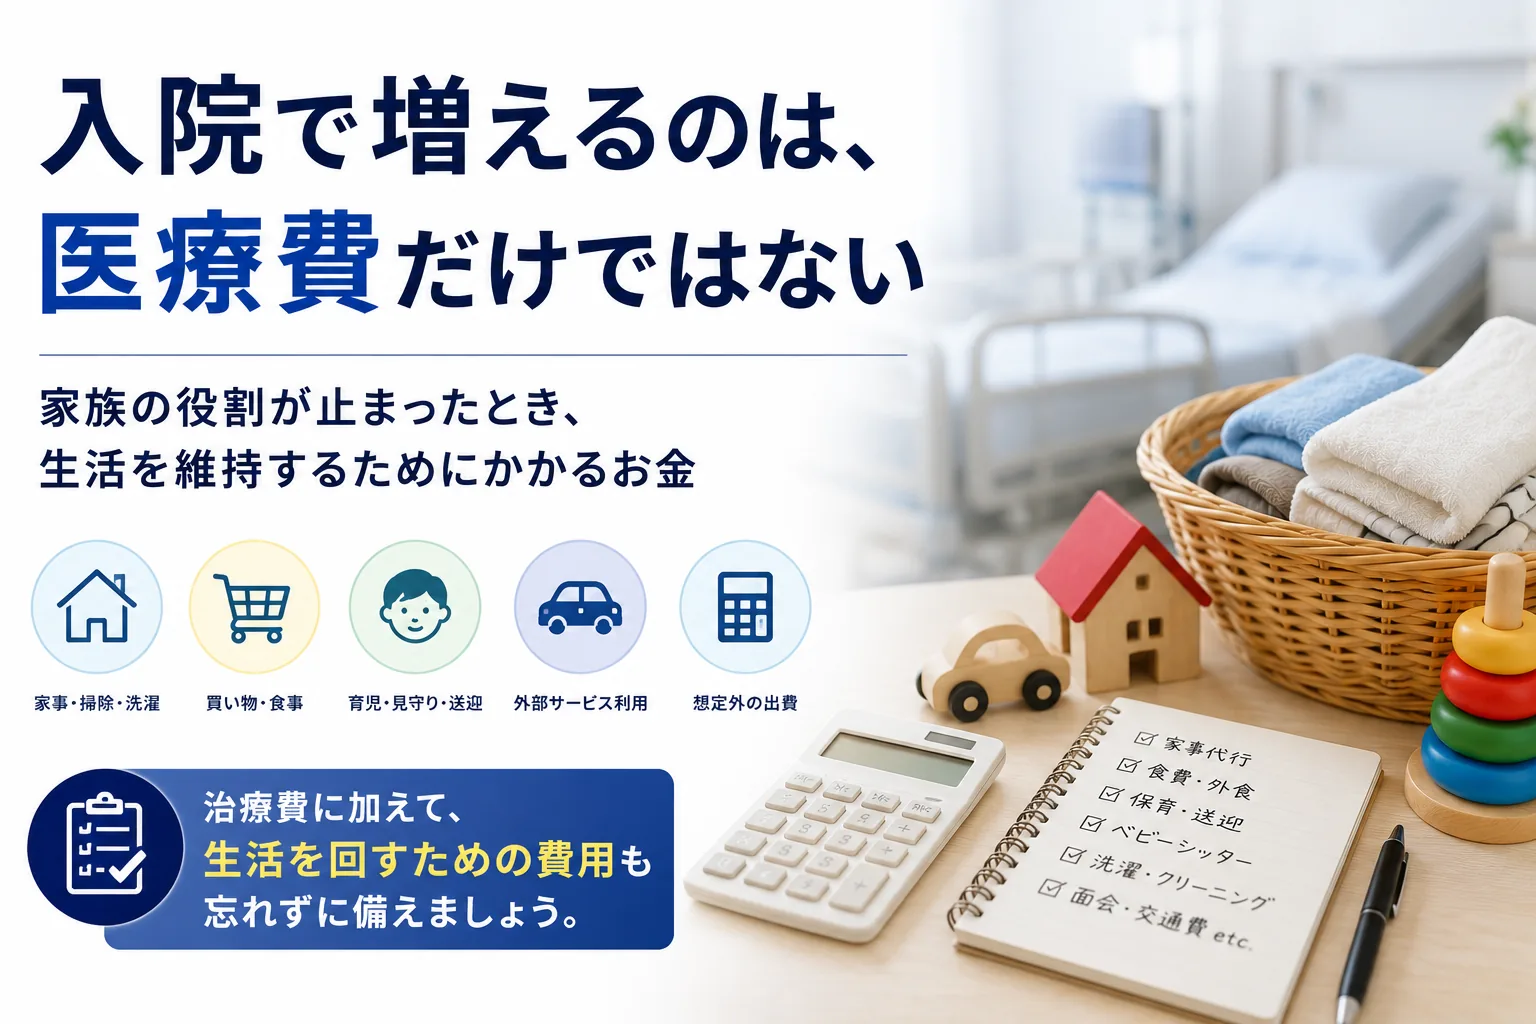
入院で増えるのは、 医療費だけではない ー家族の役割が止まったとき、生活を維持するためにかかるお金
家族の入院時は治療費だけでなく、家事・育児などの役割を代わりに担うための費用も生じる。妻の入院を例に1カ月分の費用例を示し、ベビーシッターや送迎代行まで使えば負担は10万円を超…
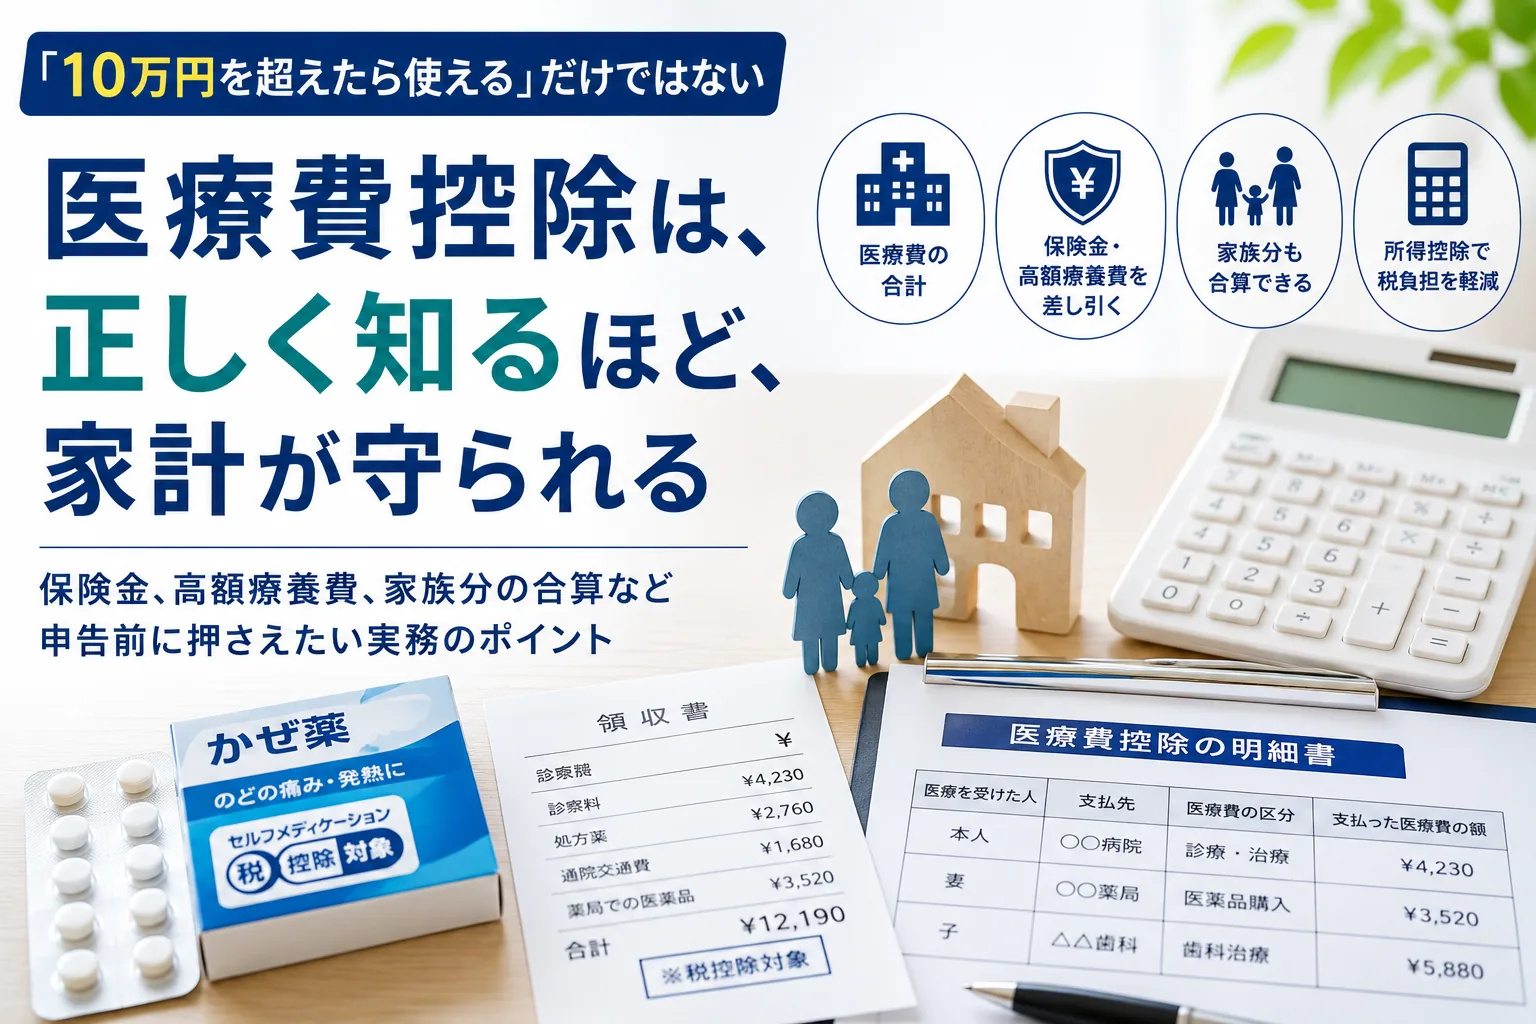
医療費控除は、 「10万円を超えたら使える」だけではない ー保険金、高額療養費、家族分の合算。申告前に押さえたい実務のポイント
医療費控除は、保険金や高額療養費で補填された金額を差し引いて計算し、生計を一にする家族の医療費も合算できる。
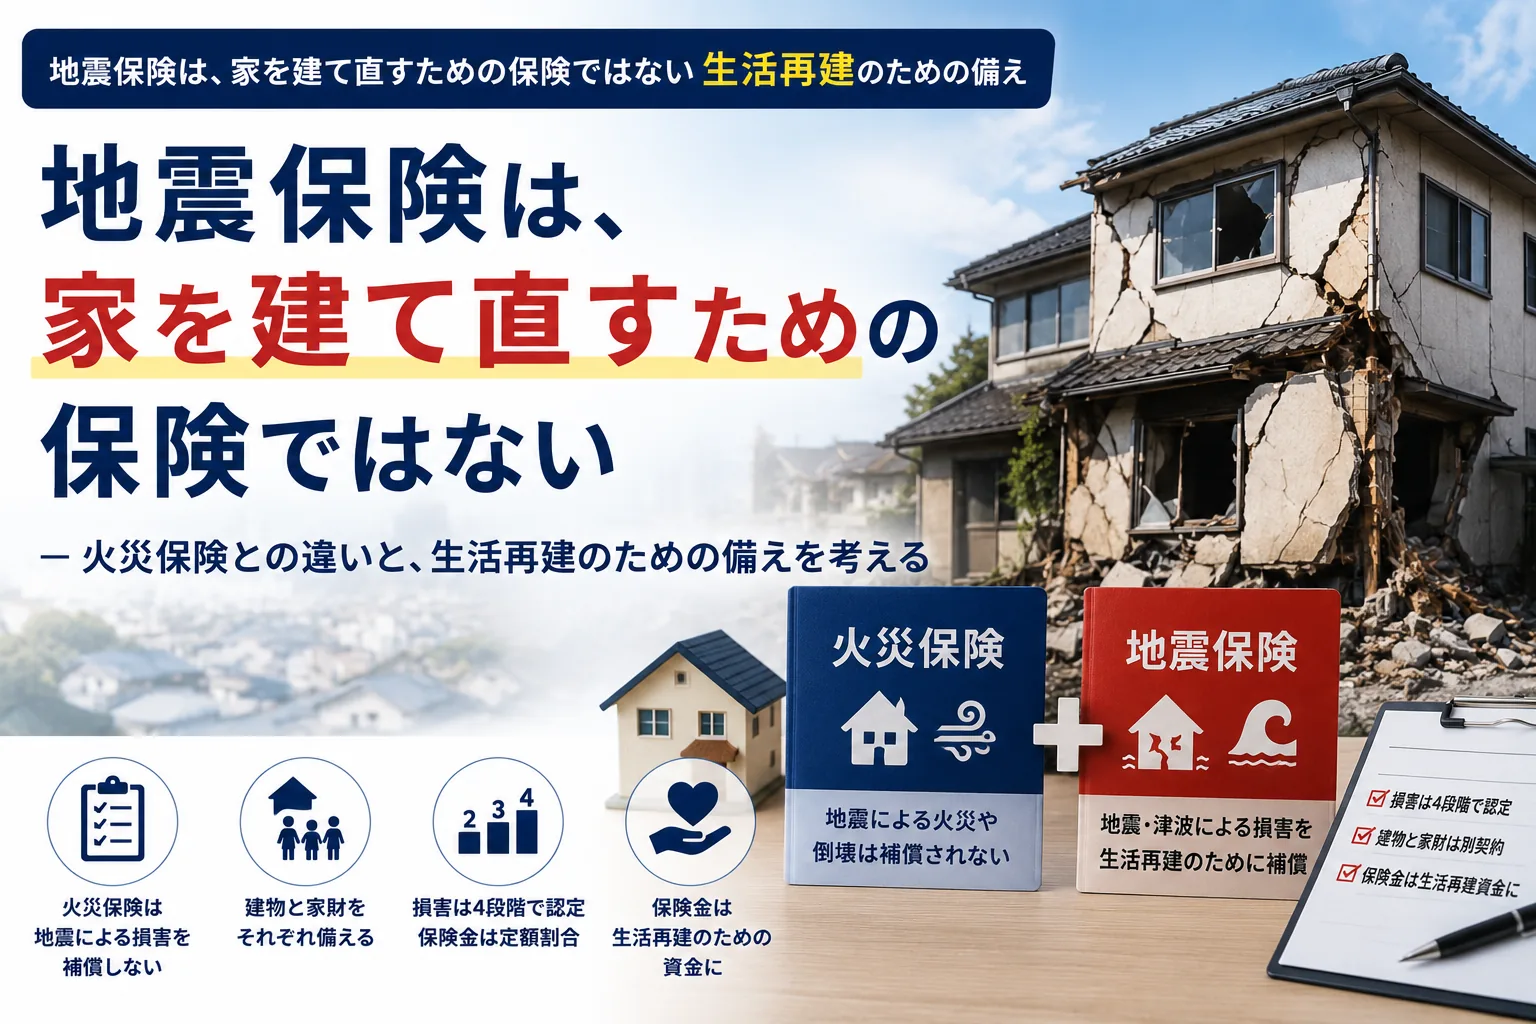
地震保険は、 家を建て直すための保険ではない ー火災保険との違い、損害認定、請求の流れから考える「生活再建」の備え
地震保険は壊れた家を元どおりにする保険ではなく、被災後の生活を立て直す資金を確保するための保険である。保険金額は火災保険の30%から50%の範囲で設定し、支払額は4段階の損害認…