保険代理店の手数料計算を効率化するには?Excel管理の課題と募集人別明細・共同募集の実務【2026年版】
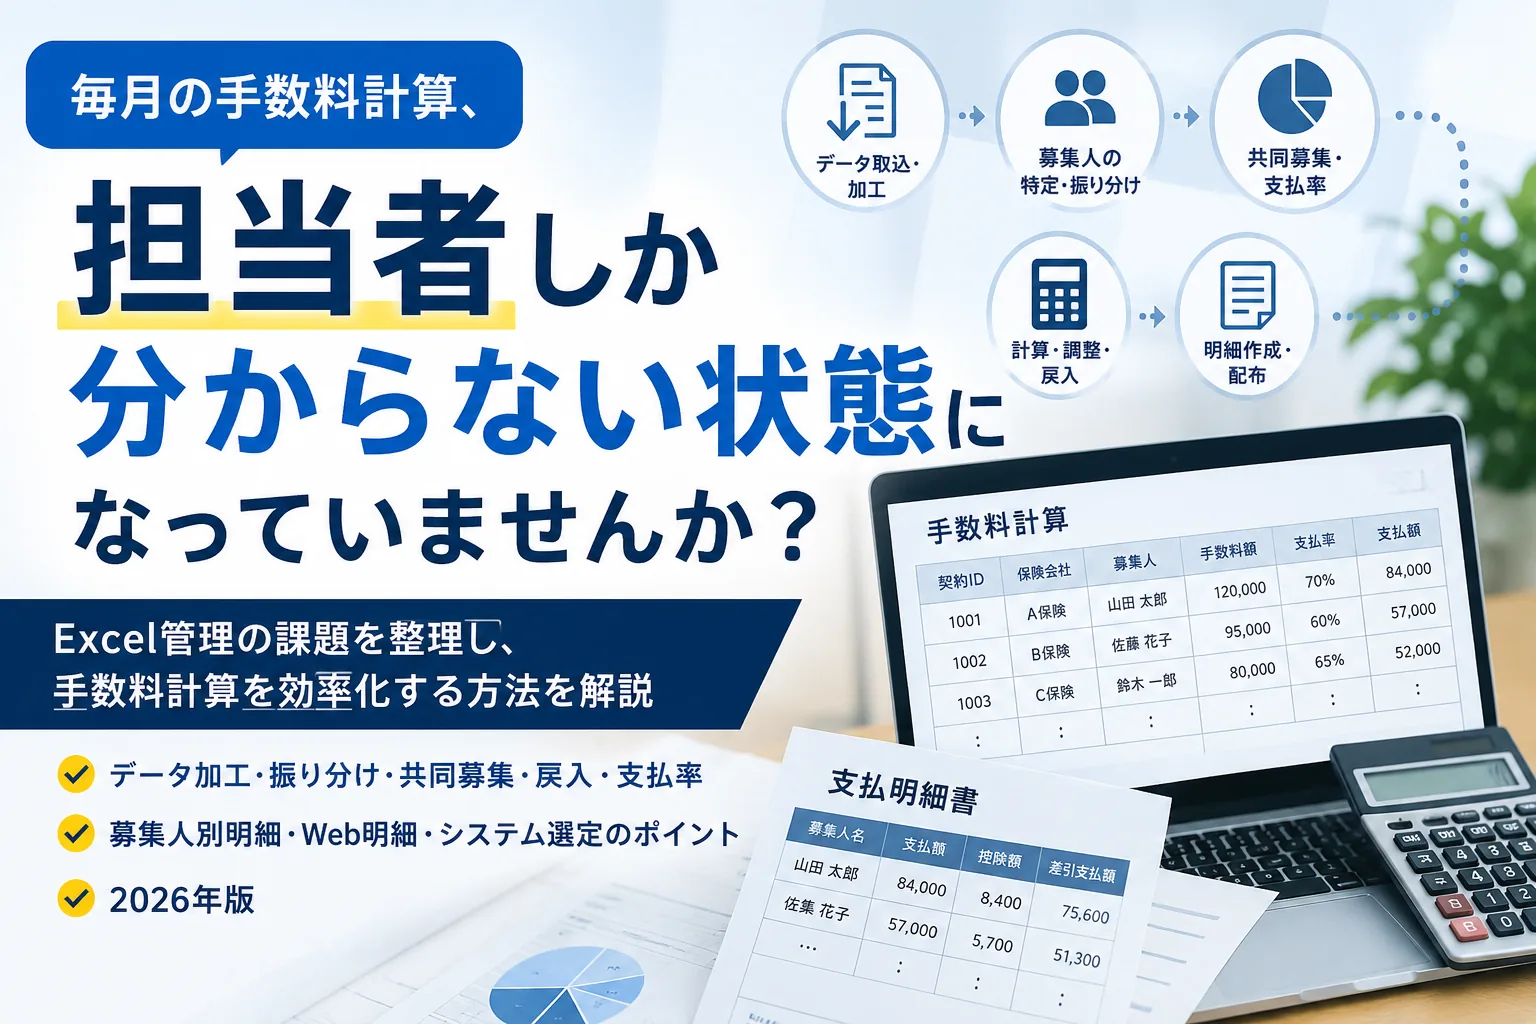
保険代理店における手数料計算は、単純に売上へ一定の割合を掛ければ終わる業務ではありません。複数の保険会社から受領した手数料データを取り込み、契約ごとの担当募集人を特定し、共同募集や担当者変更を反映したうえで、募集人ごとの支払条件に従って金額を計算する必要があります。
目次
保険代理店における手数料計算は、単純に売上へ一定の割合を掛ければ終わる業務ではありません。
複数の保険会社から受領した手数料データを取り込み、契約ごとの担当募集人を特定し、共同募集や担当者変更を反映したうえで、募集人ごとの支払条件に従って金額を計算する必要があります。
さらに、戻入、インセンティブ、調整額、控除、源泉徴収、消費税などを確認し、最終的には募集人ごとの支払明細を作成・配布しなければなりません。
こうした業務を表計算ソフトで行っている保険代理店も少なくありません。
表計算ソフトは柔軟性が高く、代理店独自の計算条件を反映しやすい一方で、業務が一人の担当者へ集中したり、数式の変更や転記によるミスが発生したりする可能性もあります。
本記事では、保険代理店の手数料計算業務を効率化するために、現在の業務をどのように整理し、どのような機能を持つシステムを選べばよいのかを解説します。
※本記事は、2026年8月時点で公表されている情報をもとに、一般的な考え方を整理したものです。
※募集人へ支払う金銭が給与所得、事業所得その他のどの区分に該当するか、源泉徴収、社会保険、最低賃金、消費税等をどのように取り扱うかは、契約名称だけではなく、雇用・委託関係の実態や個別の支払内容によって異なります。具体的な取扱いは、税理士、社会保険労務士、弁護士等へ確認してください。
手数料計算は「計算」だけの業務ではない
保険代理店の手数料業務は、大きく分けると次のような工程で構成されます。
- 保険会社から手数料データを取得する
- データ形式や項目を確認する
- 不要な行や合計行を除外する
- 証券や契約ごとに担当募集人を特定する
- 共同募集や担当者変更を反映する
- 募集人ごとの支払条件を適用する
- 戻入、インセンティブ、調整額、控除等を反映する
- 計算結果を確認・承認する
- 募集人ごとの支払明細を作成する
- 明細を配布し、支払データや会計データを作成する
- 計算根拠と処理履歴を保存する
手数料計算そのものよりも、その前後にあるデータ加工、募集人の特定、例外処理、確認、明細配布に多くの時間を使っている場合があります。
したがって、業務改善を考える際は、
計算時間を短くする
だけでなく、
データの取得から支払明細の配布まで、全体の工程をどこまで標準化できるか
という視点が必要です。
保険代理店の手数料計算が複雑になる理由
保険会社ごとにデータ形式が異なる
手数料データのファイル形式、列名、項目の並び、金額の表示方法などは、保険会社によって異なる場合があります。
そのため、毎月の計算前に、
- 不要な列を削除する
- 項目名を変更する
- 複数のシートを統合する
- 金額や日付の形式を修正する
- 合計行や注記行を除外する
- 社内の管理表へ転記する
といった加工作業が発生します。
加工方法が担当者の記憶や個人用マニュアルに依存していると、担当者が休職・退職した際に業務が止まる可能性があります。
募集人を特定する情報が統一されていない
保険会社の手数料データには、募集人コード、社員番号、氏名、代理店独自コードなど、さまざまな情報が記載されます。
同じ募集人でも、保険会社ごとに異なるコードが使われていることがあります。
氏名だけで判定すると、同姓同名、旧姓、表記揺れなどによって、誤った募集人へ手数料を振り分ける可能性があります。
共同募集や分担がある
一つの契約について、複数の募集人が共同で対応する場合があります。
その場合は、
- 主担当と副担当
- 紹介者と契約担当者
- 新契約時の担当者と保全担当者
- 店舗と個人
- 本店と支店
など、代理店が定めた条件に基づいて手数料を分ける必要があります。
分担割合に有効期間がある場合や、契約途中で担当者が変わる場合には、さらに管理が複雑になります。
初年度・次年度・移管・インセンティブで条件が異なる
生命保険では、初年度手数料と次年度以降の手数料で、募集人への支払率を変えている代理店があります。
また、移管契約、共同募集、キャンペーン、保険会社から支払われるインセンティブなどについて、通常とは異なる条件を設定している場合もあります。
単一の支払率ではなく、手数料の種類や期間によって異なる条件を適用する必要があります。
戻入やマイナス調整が発生する
契約の早期解約や失効等によって、保険会社から過去に受領した手数料の一部が戻入となる場合があります。
その戻入を募集人へどのように反映するかは、代理店の報酬規程や個別契約によって異なります。
当月支払額から控除するのか、翌月へ繰り越すのか、代理店が負担するのかなど、条件を明確にしておく必要があります。
雇用者と業務委託者で処理が異なる
募集人が労働者として雇用されている場合と、独立した事業者として業務委託契約を締結している場合では、給与計算、源泉徴収、社会保険、消費税等の取扱いが異なります。
同じ代理店内に、
- 固定給のみの従業員
- 固定給と歩合給を受け取る従業員
- 歩合給を中心とする従業員
- 業務委託契約の募集人
が混在している場合は、一つの計算方法ですべてを処理できない可能性があります。
Excel管理が直ちに不適切というわけではない
表計算ソフトを利用していること自体が、直ちに問題になるわけではありません。
募集人数や取扱保険会社数が少なく、計算条件も単純で、複数人による確認やバックアップが行われている場合は、表計算ソフトでも適切に管理できることがあります。
一方、次のような状態が増えてきた場合は、管理方法を見直す一つの目安です。
- 手数料計算を一人の担当者しか行えない
- 担当者が作成した独自の数式が多数ある
- 毎月、前月のファイルを複製して利用している
- 最新版のファイルが分からなくなることがある
- 数式や計算条件を誰が変更したか確認できない
- 保険会社ごとに大量の加工・転記を行っている
- 募集人コードの対応表を手作業で管理している
- 共同募集や担当者変更を毎月手入力している
- 計算結果の確認に長い時間がかかっている
- 支払明細を一人ずつ印刷またはメール送信している
- 過去の支払内容について問い合わせを受けても、すぐに回答できない
- 担当者が不在になると月次処理が遅れる
重要なのは、「Excelを使っているか」ではありません。
正確性、再現性、引継ぎ可能性、確認可能性を確保できているかが判断基準になります。
手数料計算で起きやすいミス
同じデータを二重に取り込む
複数回ダウンロードしたファイルや、修正版と旧版のファイルを両方処理すると、同じ手数料を二重計上する可能性があります。
対象月、保険会社、ファイル名、取込日時などを記録し、二重処理を防ぐ必要があります。
合計行や小計行まで計算対象にする
保険会社のファイルに含まれる合計行、小計行、見出し行などを契約データとして処理すると、金額が過大になる可能性があります。
データ取込時に、対象行と除外行を明確に区別します。
募集人のひも付けを誤る
募集人コードの変更、氏名の表記揺れ、旧姓、退職者などによって、別の募集人へ振り分ける可能性があります。
ひも付けできなかったデータを、自動的に特定の募集人へ割り当てるのではなく、エラーとして確認できる状態が望まれます。
支払率の変更時期を誤る
支払率を変更した場合、変更前の契約へ新しい条件を適用するのか、変更日以後の新契約だけへ適用するのかを決める必要があります。
支払条件には、適用開始日、終了日、対象となる契約・手数料区分を設定します。
共同募集の合計割合が一致しない
複数の募集人へ振り分ける割合の合計が100%を超えたり、100%に満たなかったりすることがあります。
入力時に合計割合を確認する仕組みが必要です。
手入力した調整額の根拠が残っていない
インセンティブ、立替金、特別控除、過去月修正などを手入力する場合は、金額だけでなく、理由、申請者、承認者、関連資料を残すことが重要です。
明細を別の募集人へ送る
支払明細には、報酬額、控除額、契約別明細など、慎重な取扱いが必要な情報が含まれます。
メールへファイルを添付して個別送信する方法では、宛先や添付ファイルを誤る可能性があります。
手数料規程を先に整理する
手数料計算システムを導入しても、代理店の報酬ルールが整理されていなければ、正確な設定はできません。
少なくとも、次の点を書面で整理します。
手数料の区分
- 初年度手数料
- 次年度以降の手数料
- 移管手数料
- 継続手数料
- 保険会社からのインセンティブ
- 代理店独自の賞与・奨励金
- 戻入
- その他の調整項目
募集人への支払条件
- 支払率
- 控除率
- 固定給との関係
- 適用開始日・終了日
- 商品・保険会社・手数料区分ごとの違い
- 共同募集時の分担方法
- 退職・異動時の取扱い
- 戻入時の取扱い
- 端数処理
- 支払日
変更・承認方法
- 支払条件を変更できる人
- 変更申請の方法
- 承認者
- システムへの登録者
- 登録結果の確認者
- 変更履歴の保存期間
システムは、代理店が定めたルールに基づいて計算するための手段です。
システム自体が、代理店にとって適切な報酬制度や税務・労務上の取扱いを決定するわけではありません。
歩合給・源泉徴収・インボイスで確認したいこと
労働者に該当する募集人の歩合給
募集人が労働者に該当する場合、歩合給や出来高払制であっても最低賃金との関係を確認する必要があります。
厚生労働省は、出来高払制その他の請負制によって定められた賃金について、対象となる賃金総額を、その計算期間に出来高払制等で労働した総労働時間数で割り、時間額へ換算して最低賃金額と比較する方法を案内しています。固定給と歩合給を併用する場合は、それぞれを時間額へ換算して合計します。
ただし、この計算は「募集人」という名称だけで決まるものではありません。
労働者性、賃金に含める項目、労働時間などを確認したうえで、必要に応じて社会保険労務士や労働基準監督署等へ相談してください。
保険等代理報酬の支払調書
国税庁には「保険等代理報酬の支払調書」に関する手続ページがあります。
該当する場合の提出時期は翌年1月31日と案内されており、2026年8月には税務署提出用の書面様式も変更されています。自社が提出対象となるか、どの金額を記載するかなどは、最新の様式と税務上の取扱いを確認する必要があります。
手数料計算システムを選ぶ場合は、支払調書の作成や年間支払額の集計に利用できるか、制度・様式改定時に更新されるかも確認ポイントになります。
2026年10月のインボイス経過措置変更
適格請求書発行事業者ではない事業者からの課税仕入れに関する経過措置は、2026年9月30日までは仕入税額相当額の80%、2026年10月1日から2028年9月30日までは70%を控除できる仕組みへ移行します。
業務委託募集人のインボイス登録状況を手数料支払へ反映している代理店では、2026年10月前後で設定や計算方法の確認が必要になる可能性があります。
ただし、控除割合の変更が、募集人への支払額を自動的に減額してよいことを意味するわけではありません。
募集人との契約内容、消費税の取扱い、支払通知書の記載、経過措置の適用条件などを税理士等へ確認してください。
手数料計算システムに求めたい10の機能
1.保険会社ごとのデータを取り込める
実際に利用している保険会社の手数料データを取り込めるか確認します。
単にCSVやExcelへ対応しているかだけでなく、保険会社ごとに異なる列や項目を設定できるかが重要です。
2.不要行や不足情報を検知できる
合計行、空白行、見出し行などを除外できるか、必要な情報が不足している場合にエラーとして表示できるかを確認します。
3.募集人コードを自動的にひも付けられる
保険会社ごとの募集人コード、氏名、社内番号などを一度登録すれば、翌月以降も自動的に募集人へ振り分けられるかを確認します。
4.共同募集・担当者変更へ対応できる
共同募集の分担割合、適用期間、担当者変更、退職者からの引継ぎなどを、証券・契約単位で管理できるかを確認します。
5.複数の支払条件を設定できる
初年度、次年度、移管、インセンティブなど、手数料区分ごとに支払率を設定できるかを確認します。
支払率を変更する場合は、適用開始日・終了日を設定できることも重要です。
6.戻入・マイナス金額を処理できる
戻入や過去月修正が発生した場合に、当月支払額から控除するのか、翌月へ繰り越すのかなど、自社のルールに合わせて処理できるかを確認します。
7.手入力項目と承認履歴を残せる
インセンティブ、控除、調整額等を手入力する場合に、理由や承認履歴を残せるかを確認します。
8.募集人別のWeb明細を作成できる
募集人ごとの専用画面で支払明細を確認できる場合、印刷・封入・発送やメール添付の手間を減らせる可能性があります。
退職者の閲覧期間、過去明細の保存期間、ダウンロード可否なども確認します。
9.権限・セキュリティを管理できる
手数料情報を閲覧できる人を、募集人、支店長、管理者などの役割に応じて制限できるかを確認します。
あわせて、次の点も確認します。
- 多要素認証・二段階認証
- 操作・変更履歴
- 退職者のアカウント停止
- 通信・保存データの保護
- バックアップ
- 障害時の復旧
- データの保管場所
- 契約終了時のデータ出力・削除
10.支払・会計・年次処理につなげられる
計算結果から銀行振込用データや会計用データを作成できるか、年間支払額や過去の支払履歴を検索・出力できるかを確認します。
月次計算だけでなく、年次処理や問い合わせ対応まで含めて評価することが重要です。
導入前に実データで検証する
手数料計算システムは、画面の見やすさだけで選ばないことが重要です。
可能であれば、実際に保険会社から受領しているデータと、自社の支払条件を利用して試行します。
確認したいデータ
- 取扱件数が多い保険会社
- 独自形式のデータを提供する保険会社
- 共同募集となっている契約
- 担当者変更があった契約
- 退職者が担当していた契約
- 戻入が発生している契約
- インセンティブが含まれるデータ
- 支払率が途中で変更された募集人
- インボイス登録状況が異なる業務委託募集人
- 固定給と歩合給が併用される従業員
正常なデータだけでなく、実務で発生する例外を含めて試すことが重要です。
導入初月から旧計算を止めない
システムを導入した直後に、それまでの計算方法を完全に停止するのは避けた方が安全です。
一定期間は、旧方式と新システムを並行して計算し、差額を確認します。
差額が発生した場合は、次のどこに原因があるかを調べます。
- 元データ
- 取込設定
- 募集人のひも付け
- 共同募集の分担
- 支払率
- 適用期間
- 戻入
- 調整額
- 税・控除
- 端数処理
単に合計額が一致するかだけでなく、保険会社別、募集人別、証券別に確認します。
月次の役割分担を決める
システムを導入しても、一人で取込、設定変更、確認、確定を行えば、誤りや不正を発見しにくくなります。
代理店の規模に応じて、次の役割を分けます。
| 役割 | 主な業務 |
|---|---|
| データ取込担当 | 保険会社データの取得・取込 |
| 設定担当 | 募集人、分担条件、支払条件の登録 |
| 確認担当 | エラー、未確定データ、前月差異の確認 |
| 承認者 | 最終的な支払額の承認 |
| 支払担当 | 振込データ・会計データの処理 |
| 明細管理担当 | 明細公開、問い合わせ、訂正対応 |
小規模代理店で完全に分離できない場合でも、支払条件の変更や高額な調整について、別の責任者が確認する仕組みを設けることが考えられます。
導入効果を測定する
手数料計算システムの効果を、担当者の感想だけで判断しないようにします。
導入前後で、次の指標を比較します。
- 手数料データの加工時間
- 募集人への振り分け時間
- 計算・確認時間
- 支払明細の作成・配布時間
- 月次処理の完了日
- 計算ミス・訂正件数
- 募集人からの問い合わせ件数
- 過去データの検索時間
- 担当者以外が処理できる業務の割合
- 紙、印刷、郵送等の費用
単純な作業時間だけでなく、担当者不在時の継続性や、確認・承認のしやすさも評価します。
手数料計算システム選定チェックリスト
まとめ|手数料計算を「担当者の作業」から「代理店の仕組み」へ
保険代理店の手数料計算には、データの加工、募集人の特定、共同募集、支払条件、戻入、税・控除、明細配布など、多くの工程があります。
これらを表計算ソフトと手作業だけで処理していると、代理店の成長に伴って、作業時間や確認負担が増える可能性があります。
一方、システムを導入すれば、直ちに正確な手数料計算が実現するわけではありません。
まず代理店自身が、
報酬ルールを整理する
→ 担当者と責任者を決める
→ 実データで検証する
→ 旧方式との並行計算を行う
→ 差異を確認する
→ 月次の確認・承認手順を定める
という準備を行う必要があります。
手数料計算を特定の担当者だけが理解している状態から、代理店として再現・確認・引継ぎができる状態へ変えること。
それが、手数料計算をシステム化する最大の目的です。
よくある質問
Excelによる手数料計算はやめなければなりませんか
必ずしもやめる必要はありません。
募集人数や取扱保険会社数が少なく、計算条件が単純で、複数人による確認やバックアップが行われている場合は、表計算ソフトでも管理できることがあります。
ただし、手作業による加工が増えている、担当者以外が処理できない、数式や変更履歴を確認できないといった問題がある場合は、管理方法を見直す価値があります。
手数料計算システムを導入すれば、報酬規程も自動的に作成されますか
通常、システムは代理店が定めた条件に基づいて金額を計算するためのものです。
支払率、戻入、退職時の取扱い、共同募集、税・控除などのルールは、代理店が事前に整理する必要があります。
システムが給与所得か事業所得かを判断してくれますか
システムが税務・労務上の区分を判断するものではありません。
雇用契約や業務委託契約という名称だけでなく、実際の指揮命令関係、勤務状況、報酬の性質などを踏まえて判断する必要があります。税理士、社会保険労務士、弁護士等へ確認してください。
導入時に最も重要な検証は何ですか
正常な一件だけではなく、共同募集、担当者変更、戻入、支払率変更、退職者、手入力調整などの例外を含む実データで検証することです。
旧方式との並行計算を行い、保険会社別・募集人別・証券別に差額を確認します。
Web明細にすれば紙の明細は不要ですか
電子交付やWeb公開の可否、募集人への通知・同意、保存方法などは、明細の性質や雇用・委託関係によって確認事項が異なります。
システム機能だけで判断せず、自社の就業規則、報酬規程、契約書、税務・労務上の要件を確認してください。
主な参考資料
- 厚生労働省「最低賃金額以上かどうかを確認する方法」
- 国税庁「保険等代理報酬の支払調書(同合計表)」
- 国税庁「免税事業者等からの仕入れに係る経過措置」
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。