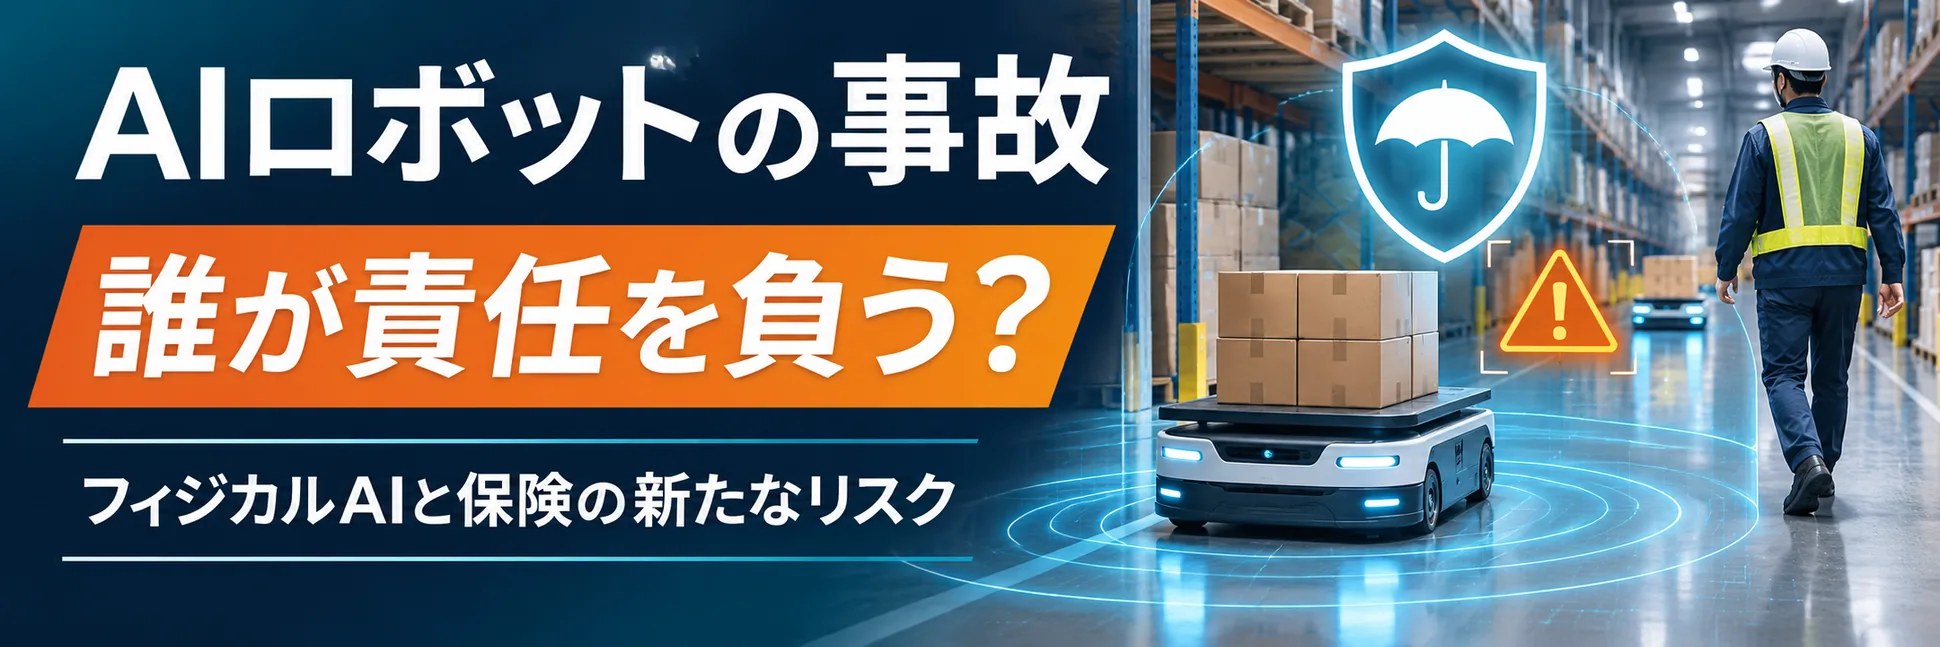
AIロボットが事故を起こしたら誰が責任を負うのか 東京海上日動の新保険から見る「フィジカルAI」のリスク
目次
AIが周囲の状況を認識・判断し、自律的に動く「フィジカルAI」の活用が広がろうとしている。物流倉庫や商業施設など、人とロボットが同じ空間で働く場面が増えれば、衝突事故や機体の損傷、稼働停止による損失への備えも必要になる。東京海上日動火災保険は2026年10月26日、こうしたリスクに対応する「AIロボット保険」を11月から提供すると発表した。一方、AIロボットが事故を起こした場合、メーカーと導入企業のどちらが責任を負うのか。経済産業省が2026年4月に公表した民事責任に関する手引きでは、ロボットの設計や保守管理、AIの認識限界によって責任の判断が異なる可能性が示されている。新たな保険商品と現行法の考え方から、フィジカルAIの事故リスクを整理する。
AIロボットの普及を見据え、東京海上日動が新保険
東京海上日動は10月26日、フィジカルAIを搭載した自律移動型ロボットを対象とする「AIロボット保険」の提供を11月から開始すると発表した。
対象として想定するのは、車輪型ロボット、4足歩行ロボット、ヒューマノイドロボットなどだ。
同社によると、AIロボットは環境や状況を認識・判断して自律的に行動することから、警備、清掃、物流、建設、介護、接客など幅広い分野での活用が期待されている。
一方、人と同じ空間や屋外で稼働するロボットには、衝突や転倒、落下による機体損害に加え、人や物に損害を与えるリスクがある。複数の機器や部品で構成されるため、修理費用が高額になる場合もある。
さらに、ロボットが業務の一部を担うようになれば、事故による稼働停止が企業の事業継続に影響することも考えられる。
こうしたリスクに対応するため、東京海上日動が公表した補償は、大きく3つに分かれる。
① 機体補償
自然災害や衝突など、不測かつ突発的な事故によってAIロボットに損害が生じた場合、修理費用または交換費用を補償する。
② 賠償責任補償
AIロボットによる対人・対物事故によって、導入企業が第三者に対して法律上の損害賠償責任を負担した場合の損害を補償する。
③ 事業継続費用補償
AIロボットに機体損害が生じた場合、代替人材の人件費や代替ロボットのレンタル費用など、業務を継続するために必要な費用を補償する。
ここで注意したいのは、3つ目の事業継続費用補償だ。
公表資料で示されたのは、AIロボットに機体損害が生じた場合の代替費用であり、ロボットが停止したことによるすべての損失を補償するものではない。
例えば、ソフトウェアの不具合で機体に損害が生じずに停止した場合や、業務停止によって売上が減少した場合の損失が補償されるかについては、公表資料だけでは判断できない。
また、引受条件や保険料は、ロボットの用途や稼働環境などを確認し、個別に設定するとしている。
ロボットが人に衝突した場合、メーカーと導入企業のどちらに責任があるのか
AIロボットによる事故を考えるうえで、重要な資料が2026年4月9日に経済産業省から公表されている。
「AI利活用における民事責任の解釈適用に関する手引き」だ。
この手引きは、AIの開発・提供・利用に関わる事業者について、現行の民法や製造物責任法がどのように適用され得るかを整理したものである。新しい法律や責任制度を創設したものではない。
手引きの第4章では、物流倉庫で自律走行ロボット(AMR:Autonomous Mobile Robot)が作業員に衝突する想定事例を取り上げている。
この事例では、物流事業者がメーカーから台車型のロボットを購入し、倉庫内で荷物の運搬に使用していた。ロボットは長期間にわたり安全に稼働していたが、あるとき従業員に衝突し、負傷させたと想定する。
経済産業省は、この事故について、主にメーカーの製造物責任と、導入企業の安全配慮義務などを検討している。
重要なのは、事故を起こしたのが自律走行ロボットであるという事実だけで、直ちに責任の所在が決まるわけではないことだ。
ロボットの設計や安全機能に問題があったのか、導入企業が適切に管理していたのか、事故がどのような状況で発生したのかによって、判断が異なる。
ケース① 停止機能のプログラムに不具合があった場合
経済産業省の手引きが最初に検討しているのは、ロボットの安全機能が予定どおりに作動しなかった場合だ。
想定事例では、ロボットに停止距離を計算するソフトウェアの不具合があり、本来よりも短い停止距離を算出してしまった。
そのため保護停止機能の作動が遅れ、従業員と衝突した。本来の停止距離であれば事故を回避できたという設定だ。
この場合、手引きでは、メーカーが製造物責任を負う前提となる設計上の欠陥に当たる可能性が高いと整理している。
製造物責任法では、製造物が通常有すべき安全性を欠いていたことが、欠陥の判断基準となる。
ロボットに組み込まれたソフトウェアの不具合によって、基本的な安全機能が発揮されなかった場合には、製品全体の欠陥として問題になる可能性がある。
ただし、ソフトウェアに何らかの不具合が存在したというだけで、すべてが製造物責任法上の欠陥に当たるわけではない。
事故を防止するために必要な安全機能がどのように設計されていたか、その機能が予定どおりに作動したかなどを確認する必要がある。
ケース② 導入企業がメンテナンスを怠っていた場合
次に示されているのは、ロボットのセンサーが汚れによって正常に機能しなくなった事例だ。
メーカーは、機体表面の汚れによってセンサーの感度が低下するおそれがあることや、必要なメンテナンス方法を導入企業に説明していた。
しかし、導入企業が定期的なメンテナンスを怠り、作業員の検知や停止動作が遅れて衝突事故が発生したと想定する。
この場合、導入企業が必要な保守管理を行っていなかったことが、責任を判断する際の重要な事情になる。
ただし、メーカーの責任が当然に否定されるわけではない。
手引きでは、センサーの感度異常を検知・警告する機能など、合理的に予見される誤使用に対する安全設計が行われていたかも検討対象としている。
メーカーが必要な安全機能を備え、保守方法やリスクを適切に説明していたか。導入企業がその説明に従って点検や清掃を行っていたか。
こうした事情を総合して、事故の原因と責任関係を判断することになる。
ケース③ AIが人を正しく認識できなかった場合
AIロボットに特有の問題として挙げられるのが、画像認識機能の限界だ。
経済産業省の手引きには、作業員が大きな脚立を肩に担いで移動していたため、ロボットの画像認識AIが人として検知できなかったという想定事例がある。
ロボットには画像認識による早期の警報・減速機能と、別の保護停止機能が備わっていた。
しかし、画像認識AIは作業員を認識できず、その後、保護停止機能は作動したものの、停止が間に合わず衝突した。
この場合、AIが人を認識できなかったという結果だけで、製造物に欠陥があったとは判断できない。
手引きでは、AIの認識精度には限界があることを踏まえ、メーカーが合理的に可能な性能向上策を講じていたか、実際の運用に近い環境で検証していたか、別の安全機能が備わっていたかなどを検討している。
また、メーカーが画像認識機能の限界を導入企業に説明していた場合、その情報を踏まえて導入企業が必要な事故防止策を講じていたかも問題となる。
今回の想定事例について、経済産業省は、特異なシルエットを検知できなかったことだけで設計上の欠陥と評価される可能性は低いと整理している。
一方、導入企業が誤検知の生じやすい状況を認識しながら、危険な作業時にロボットの稼働を停止するなどの措置を怠っていた場合には、安全配慮義務違反と評価される可能性がある。
AIの判断が結果として誤っていたことと、そのAIを搭載した製品に法的な欠陥があったことは、必ずしも同じではない。
導入後のソフトウェア更新による事故には、法解釈上の論点も
従来の機械と異なり、AIロボットでは導入後もソフトウェアを更新しながら使用することが想定される。
この点についても、経済産業省の手引きは独立した想定事例を設けている。
メーカーがロボットを引き渡した時点では安全機能に問題がなかったものの、その後のソフトウェア更新によって停止距離を計算するプログラムに不具合が生じ、事故が発生した場合だ。
製造物責任法では、欠陥の有無を判断する基準時は、一般に製品の引渡し時と解されている。
そのため、製品の引渡し後に行われたソフトウェア更新による不具合を、製造物責任法上の欠陥としてどこまで考慮できるかが問題となる。
手引きでは、引渡し時点に潜在的な欠陥の原因があった場合に限って考慮し得るという見解と、ソフトウェア更新が予定されている製品については更新時点までの影響を考慮し得るという見解を紹介している。
この論点については、確立した一律の結論が示されているわけではない。
また、製造物責任法の適用とは別に、ソフトウェア更新を行ったメーカーの過失について、民法上の不法行為責任が問題になる場合もある。
事故原因を調査する際には、機体の設計や製造時の状態だけでなく、ソフトウェアの更新履歴や変更内容も重要な確認事項となる。
従業員の負傷と、第三者への賠償責任は分けて考える
ここで、東京海上日動が発表した新保険の補償内容に戻りたい。
同社の賠償責任補償は、AIロボットによる対人・対物事故で、導入企業が第三者に対して法律上の損害賠償責任を負担した場合の損害を対象としている。
一方、経済産業省の手引きが示した衝突事故の想定事例では、負傷したのは導入企業の従業員だ。
従業員が業務中に負傷した場合には、労働者災害補償保険(労災保険)や、雇用主である導入企業の安全配慮義務などが関係する。
したがって、経済産業省の想定事例において導入企業の民事責任が問題となることと、東京海上日動の新保険で従業員への賠償が補償されることは、同じではない。
今回のニュースリリースだけでは、導入企業の従業員が負傷した場合にどこまで補償されるかを判断することはできない。
また、事故原因がロボットの製造上・設計上の欠陥にある場合、メーカーが製造物責任を負う可能性もある。
しかし、東京海上日動の公表した賠償責任補償は、導入企業が第三者に対して負う法律上の損害賠償責任を対象としたものだ。
メーカー自身が負う製造物責任まで、この補償によって当然にカバーされるわけではない。
実際の事故では、被害者が誰なのか、メーカーと導入企業のどちらにどのような責任が生じるのか、それぞれがどのような保険に加入しているのかを分けて確認する必要がある。
サイバー攻撃に起因する事故は補償対象外
東京海上日動の新保険には、もう一つ重要な条件がある。
10月26日の発表では、直接・間接を問わず、サイバーインシデントに起因する損害は補償対象外と明記されている。
例えば、第三者による不正アクセスによってロボットの制御システムに異常が生じ、衝突事故が発生した場合には、サイバーインシデントに起因する損害として補償対象外となり得る。
ロボットが自律的に稼働する過程で発生した事故と、外部からの不正アクセスなどが原因となって発生した事故は、保険上も区別する必要がある。
また、AIロボットは、機体そのものだけでなく、通信ネットワークやクラウドサービスなどと接続して利用される場合がある。
こうしたシステムに関するサイバーリスクへの備えを検討する際にも、一般のサイバー保険に加入していれば、ロボットの機体損害や対人・対物事故が必ず補償されるというわけではない。
補償対象となる事故や損害の範囲は、適用される保険商品の約款・特約などによって判断される。
保険で補償されることと、安全な運用は別の問題
AIロボットの社会実装に向けては、保険商品の開発と並行して、安全性を評価するための取組みも進んでいる。
AIセーフティ・インスティテュート(AISI)は2026年7月、「AIロボティクスに関するセーフティ評価観点ガイド」を公開した。
人と空間を共有しながら移動や搬送などを行うAIロボットを対象に、AIの利用によって生じ得るリスクを整理したものだ。
同ガイドでは、リスクを物理的リスク、心理的リスク、社会的リスクの3つに分類。カフェの搬送ロボットや遠隔操作型の小型配送ロボットを想定事例として、安全性の評価観点を示している。
また、経済産業省の民事責任に関する手引きでも、ロボットの導入・運用にあたって、利用環境を踏まえたリスクアセスメントや適切な保守管理の重要性が示されている。
例えば、人とロボットの移動経路が交差する場所ではどのような危険があるか、荷物の大きさや形状によって認識精度が低下する可能性はないか、機体の点検や異常発生時の停止手順は整っているか、といった点が確認事項となる。
これらは、事故が発生した後の補償とは別に、企業がロボットを安全に運用するための取組みだ。
保険に加入することによって、メーカーや導入企業が負う安全管理上の責任がなくなるわけではない。
保険代理店が確認したいのは、機体の種類だけではない
AIロボットを導入する企業の保険を検討する際には、機体の種類や価格だけでなく、実際の稼働環境や管理体制を把握することが重要になる。
特に、次のような点が確認事項となる。
ロボットの用途と稼働環境: 物流倉庫や商業施設など、どこでどのような作業を行うのか。人と作業空間を共有するのか。
メーカーと導入企業の役割分担: 安全設計、保守点検、ソフトウェア更新などを誰が担当するのか。
事故時に想定される被害者: 施設利用者などの第三者か、導入企業の従業員か。
機体損害と稼働停止: 事故による機体の損傷に加え、修理中に代替人材や代替機を確保する必要があるか。
サイバーリスク: 不正アクセスやシステム障害による損害について、別途備える必要があるか。
既存契約との関係: 企業が加入している賠償責任保険や動産に関する保険などで、どのリスクが対象となっているか。
ただし、こうした情報を確認しただけで、補償の適用範囲が決まるわけではない。
東京海上日動は、新保険の引受条件や保険料を、用途や稼働環境などを踏まえて個別に設定するとしている。
実際の保険契約では、対象となるロボット、補償の条件、保険金の支払限度額、免責事項などを確認する必要がある。
フィジカルAIの普及で、保険が引き受けるリスクも変わる
AIロボットが業務の一部を担うようになれば、事故によって発生する損害も、機体の修理費用だけではなくなる。
人や物への損害、ロボットを使用できない期間の代替費用など、企業が備えるべきリスクは複数にわたる。
その一方で、AIの認識機能やソフトウェアの更新が事故に関係する場合には、メーカーと導入企業の責任を判断するうえで、従来の機械事故とは異なる技術的な検討が必要になることもある。
今回の東京海上日動の新保険は、機体損害、導入企業の賠償責任、機体損害に伴う事業継続費用を組み合わせて、こうしたリスクへの備えを提供するものだ。
ただし、補償の対象となる事故や損害には条件があり、すべてのリスクに対応するわけではない。
また、経済産業省の手引きが示すように、AIロボットの事故責任は、AIの判断結果だけでなく、製品の安全設計、導入企業の管理態勢、事故の発生状況などに基づいて検討する必要がある。
フィジカルAIの普及は、保険会社にとって新たな補償ニーズへの対応につながる一方、保険を引き受ける際に理解すべき技術や事故原因の範囲も広げていく。
今回の新保険と民事責任に関する手引きは、AIロボットの導入にあたって、安全対策と保険による経済的な備えをそれぞれ検討する必要性を示している。
この記事の出典
- 東京海上日動火災保険「AIロボット導入を支援する『AIロボット保険』の提供開始」(2026年10月26日)
経済産業省「AI利活用における民事責任の解釈適用に関する手引き[第1.0版]」(2026年4月公表)
- 第4章4.2「想定事例6:自律走行ロボット(AMR)」を参照
- 経済産業省「AI利活用における民事責任の解釈適用に関する手引き」公表について(2026年4月9日、6月9日更新)
- 消費者庁「製造物責任法の概要Q&A」
- AIセーフティ・インスティテュート「AIロボティクスに関するセーフティ評価観点ガイドの公開」(2026年7月)
- INSURANCE JOURNAL「東京海上日動、稼働停止時の事業継続費用も補償する『AIロボット保険』を11月から提供」(2026年10月26日)
編集部注:本稿の民事責任に関する説明は、経済産業省の手引きに示された想定事例と、現行法の一般的な解釈に基づいている。実際に発生した特定の事故について、責任の所在を判断したものではない。また、東京海上日動の「AIロボット保険」については同社の公表資料に基づく概要を記載しており、実際の補償範囲や保険金の支払可否は、個別の契約内容と事故状況によって異なる。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。