国内再保険キャプティブ、最低資本金1,000万円程度を提示 金融庁が制度案を具体化
目次
- 最低資本金は10億円から1,000万円程度へ 金融庁が骨子案
- 国内制度が想定するのは「再保険」の引受けに限定した会社
- 免許審査や役員要件も、事業特性に合わせて見直し
- 最低資本金1,000万円でも、支払余力の確保は必要
- 責任準備金・支払備金は通常の損保会社と同様の規制を想定
- グループ内の資金管理を柔軟にする案も
- 親会社による経営管理と監督権限は維持する方向
- 元受保険会社には出再先の信用リスク管理が残る
- 情報開示やADRの規制は一部適用除外、保険契約者保護機構には加入しない案
- 三菱重工の海外キャプティブ設立から、国内制度案の具体化へ
- 企業・保険会社・保険仲立人が確認したい論点
- 1,000万円は制度具体化の象徴、健全性規制と税制は今後の検討事項
- この記事の出典
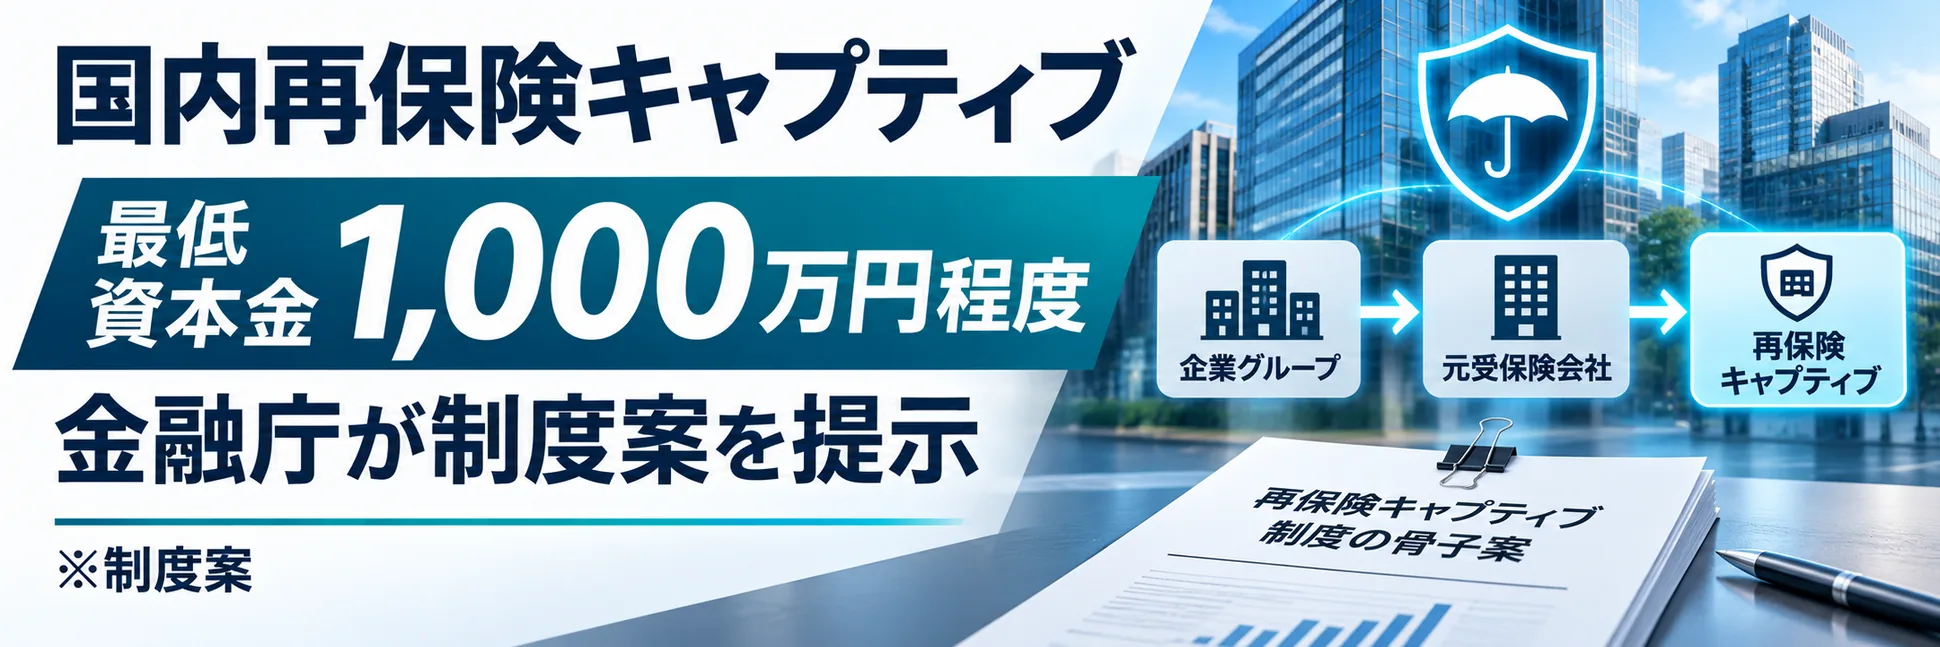
金融庁は2026年10月30日、金融審議会「保険制度ワーキング・グループ」の第2回会合で、国内再保険キャプティブ制度の創設に向けた骨子案を示した。通常の損害保険会社に求められる最低資本金10億円に対し、再保険キャプティブでは1,000万円程度に引き下げる案を提示。免許審査や役員の兼職、業務報告などについても、企業グループ内のリスクのみを引き受ける事業特性に応じた規制を検討する。一方、必要な支払余力の確保や親会社による経営管理、元受保険会社の再保険リスク管理は維持する方向だ。制度創設に向けて何が具体化し、何が今後の検討事項として残されているのかを整理する。
最低資本金は10億円から1,000万円程度へ 金融庁が骨子案
金融庁は10月30日、金融審議会「保険制度ワーキング・グループ」の第2回会合で、国内再保険キャプティブ制度の規制内容を具体化した「事務局説明資料②(再保険キャプティブ制度関係)」を公表した。
資料では、再保険キャプティブを損害保険会社の一類型として位置付け、事業特性に応じた規制を保険業法の改正によって整備する考えを示している。
今回、最も具体的な数字として示されたのが最低資本金だ。
現在、国内で損害保険会社として免許を取得する場合、最低資本金は10億円とされている。
これに対して金融庁は、再保険キャプティブについて海外の制度を参考に、最低資本金を1,000万円程度まで引き下げる案を提示した。
通常の損害保険会社と比べると、金額は100分の1となる。
ただし、今回の1,000万円という数字は、あくまで最低資本金の規制に関する案だ。
再保険キャプティブを1,000万円の資金だけで設立・運営できるという意味ではない。
実際には、引き受けるリスクに応じた支払余力や責任準備金などの確保、経営管理・監査体制の整備が必要になる。
また、最低資本金の水準自体も現段階の提案であり、法律上の要件として確定したわけではない。
国内制度が想定するのは「再保険」の引受けに限定した会社
再保険キャプティブは、企業グループが自社のリスクを保有・管理するために設立する保険会社の一形態だ。
今回の制度案では、企業グループに属する子会社として設立され、自社グループの会社が元受保険会社と締結した保険契約に係る再保険のみを引き受けることを基本としている。
仕組みは次のようになる。
まず、企業グループの事業会社が通常の損害保険会社と保険契約を締結する。
その損害保険会社は、引き受けたリスクの一部を、企業グループが保有する再保険キャプティブに再保険として移転する。
この構造では、事業会社と保険契約を締結する相手方は元受保険会社であり、再保険キャプティブが一般の保険契約者から直接保険を引き受けるわけではない。
金融庁は、制度上の自社グループの範囲について、再保険キャプティブの親会社と、その子会社・関連会社を基本とする考えを示している。
引受対象となる保険種目も、企業向けの損害保険を基本とする方針だ。
ただし、グループの範囲や対象保険種目については、企業の具体的なニーズ、保険契約者保護の必要性、海外制度の動向などを踏まえ、必要に応じて調整できる仕組みを検討するとしている。
今回の制度案は、不特定多数の企業や個人から保険契約を直接引き受ける保険会社について、設立要件を大幅に引き下げるものではない。
免許審査や役員要件も、事業特性に合わせて見直し
金融庁が今回示したのは、最低資本金の引下げだけではない。
通常の損害保険会社に適用される規制について、再保険キャプティブの業務範囲に応じた見直し案が提示された。
主な内容は次のとおりだ。
| 項目 | 通常の損害保険会社 | 再保険キャプティブの骨子案 |
|---|---|---|
| 最低資本金 | 10億円 | 1,000万円程度 |
| 免許審査の収支見込み | 5事業年度内の黒字化を審査 | 収支見込みを求めない |
| 保険料等の算出方法 | 合理性・妥当性を審査 | 保険計理人の確認で可とする |
| 機関設計 | 取締役会、監査役会等、会計監査人を設置する株式会社など | 会計監査人を設置する株式会社 |
| 取締役等の兼職 | 原則禁止 | 原則可能(承認制) |
| 事業年度 | 4月〜翌年3月 | 任意の1年間を容認 |
| 業務報告書 | 年2回提出 | 年1回提出 |
| ディスクロージャー誌 | 公衆縦覧が必要 | 公衆縦覧義務を適用除外 |
| 健全性基準 | 経済価値ベースのソルベンシー比率 | 事業規模に応じた簡素な基準を導入 |
※金融庁の2026年10月30日付資料に基づく。再保険キャプティブの欄はすべて制度案であり、確定した規制ではない。
免許審査では、通常の保険会社に求められる収支見込みを不要とする一方、保険料などの算出方法の合理性・妥当性については、保険計理人による確認で対応できるようにする。
ただし、免許審査そのものを免除する案ではない。
金融庁は、免許申請の添付書類として、親会社による経営管理や外部委託先の管理に関する事項を記載した書類を求める考えを示している。リスクマネジャーの設置状況なども確認対象として挙げられた。
役員についても、通常の保険会社の経営に関する知識・経験を一律に求めるのではなく、自社グループのリスク構造や、リスクを保有・移転する判断など、再保険キャプティブの運営に必要な専門性を重視する。
機関設計では、会計監査人を設置する株式会社とし、会社法の規定により、取締役と監査役をそれぞれ1人以上置くことが必要になると説明している。
規制の簡素化と、経営管理に必要な専門性・監査機能の確保を両立させる方向だ。
最低資本金1,000万円でも、支払余力の確保は必要
今回の制度案で、最低資本金と併せて確認しておきたいのが健全性基準だ。
再保険キャプティブは自社グループに関係するリスクのみを引き受けるとしても、再保険会社として保険金支払いに備える必要がある。
例えば、企業グループが保有する工場や事業施設に大規模な損害が発生し、そのリスクの一部をキャプティブが引き受けていた場合、キャプティブには契約に基づく再保険金の支払義務が生じ得る。
そのため、最低資本金を引き下げることと、保険リスクに対応する支払能力の確保を不要にすることは別の問題になる。
金融庁は、通常の損害保険会社に適用される経済価値ベースのソルベンシー比率とは異なり、海外制度を参考に、事業規模に応じた支払余力の確保を求める簡素な基準を導入する案を示した。
さらに、親会社による支援を前提として、親会社の出資や保証などを支払余力として勘案することも検討している。
ただし、どのような保証を認めるのか、支払余力の計算にどの程度反映できるのかなど、具体的な方法は示されていない。
1,000万円程度という最低資本金の案と、実際に保有するリスクに応じて求められる資本・支払余力は区別する必要がある。
制度が成立した後も、保有するリスクの規模や内容によって、企業グループが必要とする資金は異なることになる。
責任準備金・支払備金は通常の損保会社と同様の規制を想定
再保険キャプティブについては、健全性基準を簡素化する一方、準備金などについて通常の損害保険会社と同様の規制を適用する方向が示されている。
金融庁の資料では、普通責任準備金、異常危険準備金、支払備金などの積立義務について、通常の損害保険会社と同様の取扱いを想定している。
再保険契約に基づく将来の保険金支払いや、発生した事故に対する支払義務に備えるためだ。
ただし、準備金の会計上・監督上の取扱いと、税務上の損金算入は同じ問題ではない。
金融庁は、税制面については税制改正のプロセスを経て決定する必要があると明記している。
したがって、国内再保険キャプティブ制度が創設されれば、特定の税制優遇が当然に受けられると判断することはできない。
企業が制度の活用を検討する場合には、保険リスクの保有による効果だけでなく、準備金や会計・税務上の取扱いについても、制度が具体化した段階で確認する必要がある。
グループ内の資金管理を柔軟にする案も
資産運用に関する規制についても、再保険キャプティブの事業特性に応じた見直しが検討されている。
通常の損害保険会社では、特定の相手先に対する資産運用額について制限が設けられている。
金融庁の資料では、例えば主要株主に対する資産運用額について、通常の損害保険会社では総資産の6%、貸付金などでは2%を上限とする規制が紹介されている。
一方、再保険キャプティブは企業グループ内での資金管理と密接に関係する。
そこで金融庁は、グループ内で円滑なキャッシュマネジメントを行えるよう、資産運用規制を最適化する考えを示した。
また、グループ会社などとの間で通常の条件と著しく異なる条件による取引を制限する、いわゆるアームズ・レングス・ルールについても、適用除外とする案を提示している。
ただし、これによってグループ会社への資金の貸付けや運用が無制限に認められるわけではない。
金融庁は、信用リスクの集中を避けることや、再保険金の支払いに備えて必要な流動性を確保することにも配慮する必要があるとしている。
保険会社としての支払能力を維持しながら、企業グループ全体の資金管理との整合性をどう確保するかが制度設計上の課題となる。
親会社による経営管理と監督権限は維持する方向
規制の簡素化に伴い、親会社の役割も重要になる。
金融庁は、再保険キャプティブの株主に対する規制について、通常の保険会社とは異なる体系を設ける案を示した。
具体的には、主要株主規制に一本化し、主要株主に対して再保険キャプティブの経営管理を求める方向だ。
一方、再保険キャプティブ自身に対する監督権限については、通常の損害保険会社と同様の規制を適用する案としている。
これには、報告徴求や立入検査、業務改善命令、業務停止命令、免許取消しなどが含まれる。
また、元受保険会社への適切な情報提供や、外部委託先の管理など、再保険キャプティブの事業特性に応じた体制整備も求める方向だ。
親会社のリスク管理部門や外部の専門事業者が運営に関わることは考えられるが、その場合でも、保険会社として必要な管理態勢を整えることが前提となる。
国内再保険キャプティブは、通常の損害保険会社より一部の規制が簡素化されるとしても、金融監督の対象外になるわけではない。
元受保険会社には出再先の信用リスク管理が残る
企業グループだけでなく、元受保険会社にとっても今回の制度案は重要な意味を持つ。
再保険キャプティブを活用する場合、事業会社との保険契約を引き受けるのは元受保険会社だ。
元受保険会社は、そのリスクの一部を再保険キャプティブに移転することになる。
しかし、再保険キャプティブが再保険金を支払えなくなった場合には、元受保険会社が再保険金を回収できない可能性がある。
金融庁は10月30日の資料で、元受保険会社の経済価値ベースのソルベンシー比率の算定に当たり、出再先の債務不履行に伴う再保険金回収の不確実性が考慮されることを説明している。
また、「保険会社向けの総合的な監督指針」においても、再保険取引に関するリスク管理の着眼点が設けられている。
国内に再保険キャプティブ制度が創設されても、元受保険会社による出再先の健全性確認や、再保険金の回収可能性に関する管理が不要になるわけではない。
金融庁は、日本の元受保険会社から、日本企業が海外に設立した再保険キャプティブへの出再が従来から行われていることにも言及した。
そのうえで、国内に再保険キャプティブを設立できるようになること自体は、こうした従来の取扱いを見直す理由にはならないとの考えを示している。
ただし、元受保険会社の出再実務の実態などを踏まえ、必要な対応を検討することが適当としている。
今後は、国内再保険キャプティブに適用される健全性基準と、元受保険会社側の出再管理がどのように整理されるかも確認点となる。
情報開示やADRの規制は一部適用除外、保険契約者保護機構には加入しない案
今回の骨子案では、通常の損害保険会社に求められる規制のうち、一部を適用除外とする方向も示されている。
例えば、指定紛争解決機関との契約締結義務や、業務・財産に関する説明書類を公衆縦覧に供する義務だ。
金融庁は、再保険キャプティブの契約相手方が元受保険会社に限定されるという事業特性を踏まえ、これらの規制を適用除外とする案を提示した。
また、現行制度では、再保険契約に係る業務のみを行う保険会社には保険契約者保護機構の会員資格がない。
今回の再保険キャプティブについても、同様の取扱いとする考えが示されている。
これらは、一般の企業や個人から直接保険契約を引き受ける会社ではないことを踏まえた規制設計だ。
一方、元受保険会社の健全性や、元受保険契約の契約者保護は引き続き重要になる。
金融庁も、制度の基本的な考え方として、再保険キャプティブと元受保険会社の双方の健全性を確保し、元受保険会社の保険契約者等の保護に配慮する方針を示している。
三菱重工の海外キャプティブ設立から、国内制度案の具体化へ
国内再保険キャプティブ制度をめぐっては、10月1日の第1回ワーキング・グループで、三菱重工業が海外キャプティブの活用事例を説明している。
同社は2026年4月、米国ハワイ州に再保険キャプティブを設立した。
第1回会合では、賠償責任保険の引受キャパシティ不足や、グループ内の事故情報の集約、付保証明への対応などを、キャプティブ設立の背景として説明した。
金融庁も、国内に専用の制度がないため、日本企業の相当数が海外に再保険キャプティブを設立していると説明している。
第1回会合で示されたのは、主に制度創設の方向性だった。
これに対し、10月30日の第2回会合では、最低資本金、免許審査、機関設計、役員要件、資産運用、健全性基準など、具体的な規制内容が提示された。
最低資本金1,000万円程度という数字が示されたことは、制度設計の議論が進んだ点として注目される。
ただし、今回の案が成立した場合でも、海外にキャプティブを設立している企業が国内へ移転するとは限らない。
設立地の選択には、現地の規制、保険・再保険市場との関係、専門人材の確保、運営費用、会計・税務上の取扱いなど、複数の要素が関係する。
国内制度の創設が企業の選択にどのような影響を与えるかは、制度の詳細が固まった段階で評価する必要がある。
関連記事:三菱重工はなぜハワイに再保険キャプティブを設立したのか 金融庁が国内制度創設を検討|INSURANCE JOURNAL
企業・保険会社・保険仲立人が確認したい論点
国内再保険キャプティブ制度が創設されれば、企業が保険リスクをどこまで自社グループで保有するかという選択肢が広がる可能性がある。
しかし、その判断は最低資本金の水準だけではできない。
企業側では、まず自社グループが保有するリスクの規模と内容を把握し、外部の保険市場に移転する部分と、自ら保有する部分をどう組み合わせるかを検討する必要がある。
再保険キャプティブによってリスクを自社グループ内で引き受ければ、その部分について事故発生時の損失負担もグループ内に残る。
さらに、再保険会社としての準備金や支払余力、運営体制、専門人材などを確保する必要がある。
元受保険会社にとっては、再保険キャプティブへの出再条件や回収可能性、再保険取引に伴うリスク管理が論点となる。
企業保険を取り扱う代理店や保険仲立人にとっても、顧客企業のリスクファイナンス方針を理解することが重要になる。
特に、企業がどのリスクを自ら保有し、どのリスクを外部の保険市場へ移転しようとしているかによって、必要となる保険手配は変わる。
ただし、再保険キャプティブの活用によって保険コストが必ず削減されるわけではない。
外部に移転していたリスクの一部を自社グループに戻す以上、そのリスクに対応する資本と管理態勢が必要になる。
制度の活用を検討する際には、保険料の変化だけでなく、保有リスクと必要資本、運営費用を含めた評価が求められる。
1,000万円は制度具体化の象徴、健全性規制と税制は今後の検討事項
10月30日の資料によって、国内再保険キャプティブ制度の内容は一段と具体化した。
通常の損害保険会社と比較して最低資本金を大幅に引き下げ、免許審査や業務報告なども事業特性に合わせて簡素化する方向が示された。
一方、再保険キャプティブが負う保険リスクに応じた支払余力の具体的な計算方法や、親会社の保証の取扱い、税制面の整理などは、今後の検討事項として残っている。
また、金融庁は保険業法の改正によって制度を整備する考えを示しているが、法改正の成立や制度の施行時期が決定したわけではない。
最低資本金1,000万円程度という数字は、国内で再保険キャプティブを設立するための規制を見直す、具体的な方向性を示したものだ。
しかし、参入要件の緩和と、再保険会社として必要な支払能力の確保は別の問題になる。
今後の制度設計では、企業が自社グループのリスクを管理するための柔軟性を確保しながら、再保険キャプティブと元受保険会社の健全性をどのように維持するかが、引き続き重要な論点となる。
この記事の出典
- 金融庁「事務局説明資料②(再保険キャプティブ制度関係)」(2026年10月30日、金融審議会・保険制度ワーキング・グループ第2回、資料4)
- 金融庁「金融審議会『保険制度ワーキング・グループ』(第2回)議事次第」(2026年10月30日)
- 金融庁「金融審議会『保険制度ワーキング・グループ』(第1回)議事録」(2026年10月1日開催)
- 金融庁「金融審議会『保険制度ワーキング・グループ』(第1回)配付資料」(2026年10月1日)
- INSURANCE JOURNAL「三菱重工はなぜハワイに再保険キャプティブを設立したのか 金融庁が国内制度創設を検討」(2026年10月5日)
編集部注:本記事は2026年10月30日の金融審議会「保険制度ワーキング・グループ」第2回会合における事務局説明資料を中心に構成した。最低資本金、免許審査、業務範囲、役員要件、健全性基準などは現段階の制度案であり、確定した法令上の要件ではない。税制上の取扱いや具体的な施行時期も決定していない。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。