三菱重工はなぜハワイに再保険キャプティブを設立したのか 金融庁が国内制度創設を検討
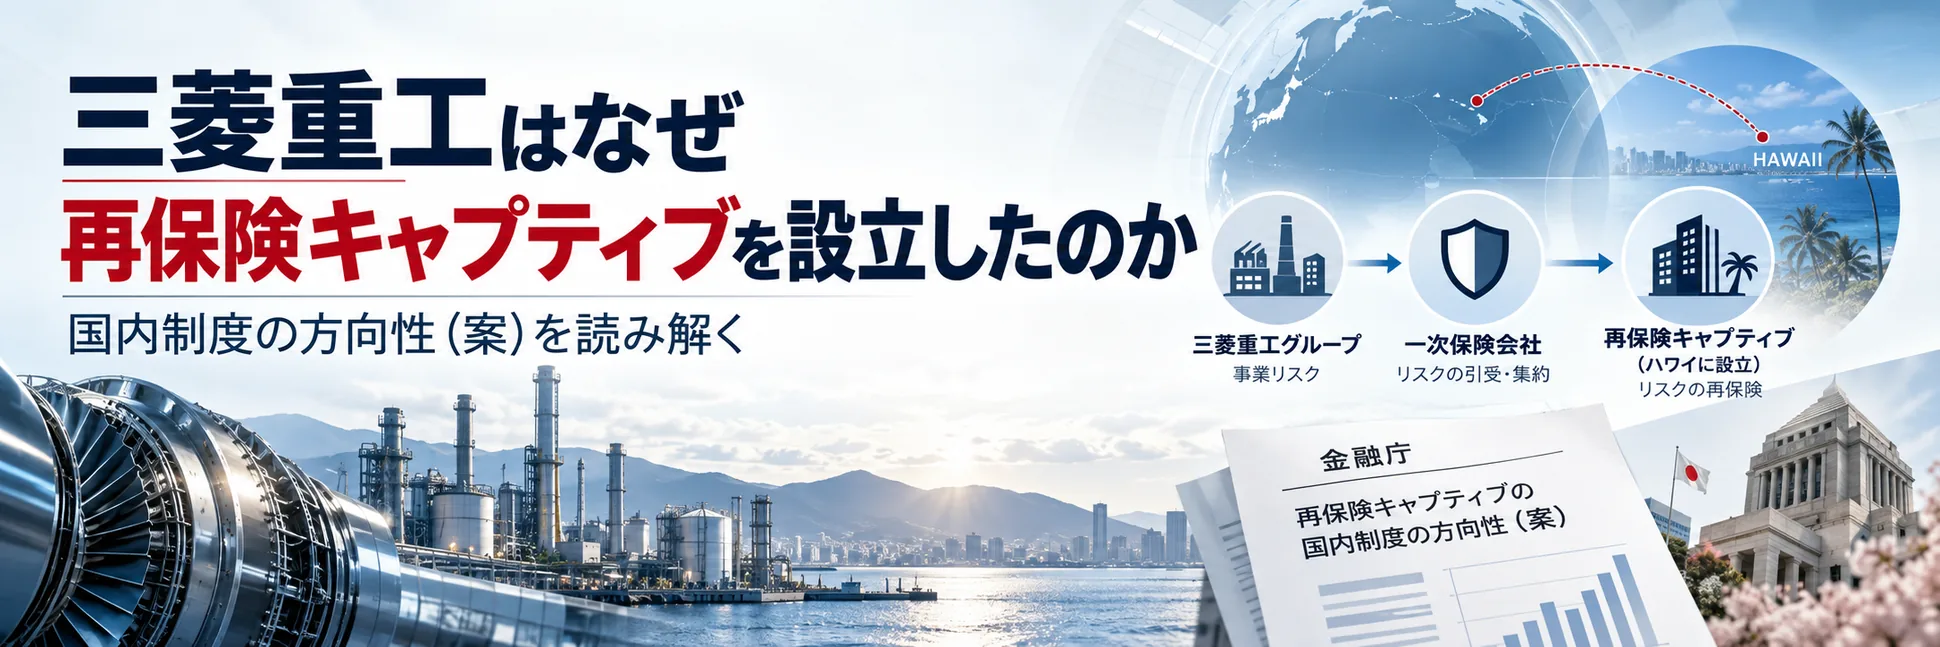
三菱重工業は2026年4月、ハワイに再保険キャプティブを設立した。背景には賠償責任保険のキャパシティ不足や事故情報の集約、付保証明への対応がある。金融庁は10月1日の保険制度WGで国内再保険キャプティブ制度の方向性(案)を提示。企業が保険リスクの一部を自ら保有する仕組みと、国内制度検討の現在地を整理する。
目次
- そもそも「キャプティブ」とは何か
- 日本には再保険キャプティブ専用の制度がない
- 賠償責任保険でキャパシティ不足 2024年度から自家保有が発生
- 単純な自家保有だけでは対応できない理由
- 他の手法も検討したうえでハワイを選択
- 「保険料が安くなる仕組み」と単純化しない
- 三菱重工が示す「リスクセンサー」の役割
- 147社中37%が「設置済み、または検討経験あり」
- 10月1日、金融庁が国内制度の「方向性(案)」を提示
- 追加的な税制措置を前提とした検討ではない
- 「元受キャプティブ」と「再保険キャプティブ」は別
- 三菱重工は国内制度に専門人材の要件も提案
- 国内制度案でも元受保険会社を介する仕組み
- 確定していることと、まだ決まっていないこと
- 金融庁はキャプティブをリスクファイナンスの選択肢として整理
三菱重工業は2026年4月、米国ハワイ州に再保険キャプティブを設立した。
同社は10月1日に開かれた金融審議会「保険制度ワーキング・グループ」第1回で、設立に至った経緯と、キャプティブを使ったリスクマネジメントの考え方を説明している。
背景の一つとして示されたのが、賠償責任保険で必要とする保険キャパシティを外部市場だけでは十分に確保できず、自家保有が生じるようになったことだ。
三菱重工は資料の中で、2024年度からExcessレイヤーで自家保有が発生し、2025年度にはその範囲が拡大したとしている。2026年度にはPrimaryレイヤーでも自家保有が発生する見通しを示した。
そのうえで、付保証明の発行、グループ内の事故情報の収集、事業部門による個別の保険手配を避けることなどを、再保険キャプティブ活用の理由として説明している。
一方、金融庁は同日のワーキング・グループで、国内に再保険キャプティブ制度を設ける場合の「方向性(案)」を提示した。
制度はまだ成立していない。
最低資本金、自社グループの範囲、対象とする保険種目、健全性規制などは今後の検討事項である。
三菱重工の実例と金融庁の資料を分けて見ると、企業がなぜ再保険キャプティブを使うのか、そして国内制度で何が検討されているのかが見えてくる。
そもそも「キャプティブ」とは何か
金融庁はキャプティブについて、特定の親会社やグループ会社のリスクを専門的に引き受けることを目的として、親会社等が設立・所有する保険会社と整理している。
ただし、キャプティブには複数の形態がある。
例えば、自社グループのリスクを扱う「ピュアキャプティブ」のほか、複数企業が利用する形態などもある。
今回、金融庁が国内制度として優先的に検討しているのは再保険キャプティブだ。
一般的な構造を簡略化すると、
企業
↓
元受保険会社
↓
再保険キャプティブ
となる。
企業はまず通常の元受保険会社と保険契約を締結する。
元受保険会社はその保険責任の一部を、企業グループが保有する再保険キャプティブへ再保険として移転する。
さらに必要に応じて、キャプティブが保有せず、外部の再保険市場へ再々保険としてリスクを移転することもある。
したがって、
「企業が保険会社を作り、そこに直接保険料を払う」
という説明だけでは、今回検討されている再保険キャプティブの仕組みを正確には表せない。
元受保険会社を介しながら、企業グループがリスクの一部を保有する仕組みである。
日本には再保険キャプティブ専用の制度がない
現在の日本には、再保険キャプティブ専用の制度は設けられていない。
金融庁によると、日本国内で同一企業グループのリスクを扱う再保険キャプティブ業務を行おうとする場合にも、通常の保険会社と同様に保険会社の免許を取得する必要がある。
通常の国内損害保険会社には、最低資本金10億円をはじめ、不特定多数の保険契約者を保護することを前提とした規制が設けられている。
金融庁は、こうした規制体系を同一企業グループのリスクのみを扱う再保険キャプティブにそのまま適用する場合、事業特性との関係で負担が重くなると説明している。
そのため、相当数の日本企業グループがハワイ州など海外にキャプティブを設立しているとしている。
今回金融庁が検討している国内制度案では、元受保険会社を相手方として、自社グループのリスクのみを引き受ける再保険キャプティブを想定している。
通常の損害保険会社と事業の性質が異なることを踏まえ、規制をどのように設計するかが論点になっている。
賠償責任保険でキャパシティ不足 2024年度から自家保有が発生
三菱重工がキャプティブ設立の経緯として示したのが、賠償責任保険のキャパシティ不足だった。
同社は賠償責任保険を、大きく「Primaryレイヤー」と「Excessレイヤー」に分けて説明している。
Primaryレイヤーは、事故の発生頻度が比較的高く、事故対応や付保証明の提出など、日常の保険実務で利用する部分。
Excessレイヤーは、事故の発生頻度は極めて低いものの、大規模な損害が生じた場合に備える部分として整理されている。
同社資料によると、
2023年度以前:必要キャパシティの不足なし
2024年度:Excessレイヤーで自家保有が発生
2025年度:Excessレイヤーで自家保有が拡大
2026年度:Primaryレイヤーでも自家保有が発生する見通し
とされている。
ここでいう2026年度は見通しであり、確定実績ではない。
今回の記事でも、実績と見通しは区別して扱う。
単純な自家保有だけでは対応できない理由
外部の保険市場だけでは必要なキャパシティを確保できない部分がある場合、企業がそのリスクを自ら負担する方法も考えられる。
しかし、三菱重工の資料では、Primaryレイヤーについて単純な自家保有だけでは対応しにくい事情が示されている。
同社がキャプティブ活用の理由として挙げたのは、大きく3つだ。
1.付保証明の発行
入札、受注、工事遂行などに際して、保険への加入を示す付保証明の提出を求められる場合がある。
企業が損失を単純に自家保有するだけでは保険契約ではないため、付保証明を発行できない場合がある。
三菱重工は、Primaryレイヤーでキャプティブを必要とする理由の一つとして、この付保証明への対応を挙げている。
2.事故情報の収集
三菱重工は、キャプティブを含む保険リスクマネジメントの仕組みを、グループ内の事故情報を集める「リスクセンサー」として利用する考えを示している。
保険事故の情報を一元的に把握し、経営や事業部門へフィードバックすることを想定している。
3.事業部門ごとの個別保険手配を防ぐ
全社の保険プログラムで必要な補償を確保できなければ、各事業部門がそれぞれ保険を手配する可能性がある。
三菱重工は、こうした個別手配を避けることも、キャプティブを活用する理由として挙げている。
同社の説明からは、キャプティブを単なる保険料支払いの方法としてではなく、全社の保険プログラムを運営する仕組みの一部として位置付けていることが分かる。
他の手法も検討したうえでハワイを選択
三菱重工は、キャプティブだけを検討したわけではない。
同社資料では、キャパシティが不足する保険種目への対応として、
元受保険会社による仮払・返戻
グループ内保証
キャプティブ保険会社
を比較している。
元受保険会社による仮払・返戻については、リスク移転がないため保険業該当性の観点から実施できないと整理した。
グループ内保証については、保険ではないため付保証明を発行できないことや、付保規制が存在する国でのコンプライアンス上の懸念を挙げている。
そのうえでキャプティブについて、
国内外で広く活用実績がある
元受保険会社のサービスを利用できる
法制度
現地サービスの充実度
他の日系大企業の進出状況
などを踏まえ、2026年4月にハワイで設立したとしている。
したがって、今回公表された資料だけを根拠に、
「税負担を軽くするためハワイに設立した」
と結論付けることはできない。
少なくとも三菱重工が10月1日に示した資料では、設立地の選定理由を税負担だけに求めてはいない。
「保険料が安くなる仕組み」と単純化しない
金融庁は、日本企業によるキャプティブ活用の効果として、
保険コストの最適化
元受保険会社が引き受けづらいリスクへの対応可能性の向上
損害予防活動による効果の自社への還流
などを挙げている。
ただし、「保険コストの最適化」と「保険料が必ず下がる」は同じではない。
キャプティブでは、本来外部の保険市場へ移転していたリスクの一部を、企業グループ自身で保有することになる。
損害が発生すれば、その保有部分についてキャプティブが負担する。
金融庁の資料でも、キャプティブの利点として保険コストの透明化やリスクデータの蓄積を挙げる一方、どのリスクを自社で保有し、どのリスクを外部に移転するかの判断を誤った場合には、企業に大きな損失が生じる可能性があるとの論点が示されている。
したがって、キャプティブを、
「保険料を安くするための会社」
とだけ理解するのは適切ではない。
企業がどのリスクを自ら持ち、どこから外部の保険・再保険市場へ移転するのかを設計する、リスクファイナンスの手法の一つである。
三菱重工が示す「リスクセンサー」の役割
三菱重工の資料では、保険リスクマネジメントの役割を「リスクセンサー」と表現している。
同社は、保険プログラムの運営を通じて、
被保険者側から
保険情報の申告・照会
保険事故
リスクサーベイ
などの情報を収集する。
一方で、保険市場側から
マーケットレポート
保険市場へのロードショー
アンダーライティング結果のフィードバック
などの情報も得るとしている。
これらの情報を、経営幹部、事業部門の経営層、実務部門へフィードバックし、リスクへの感度向上や改善活動につなげる構造を示している。
金融庁の10月1日資料にも、キャプティブを「リスク情報ハブ(リスクセンサー)」として活用する考え方が示されている。
企業グループ内に分散しているリスク情報を集め、リスクマネジメントに活用する機能が、キャプティブの活用目的の一つとして整理されている。
147社中37%が「設置済み、または検討経験あり」
金融庁は、企業によるキャプティブ活用状況について、日本企業147社を対象とした調査結果も紹介している。
それによると、
18%が「既に設置している」
19%が「現在検討中、または過去に検討したことがある」
と回答した。
合わせると、回答企業の37%がキャプティブを設置済み、または検討経験ありとなる。
売上高5,000億円以上の企業では64%、海外売上高比率50%以上の企業では57%が、「設置済み」または「検討経験あり」だった。
ただし、この数字を「日本企業全体の37%」と読み替えることはできない。
調査対象は147社であり、企業規模や海外事業比率によって結果にも差がある。
また、37%のうち実際にキャプティブを設置済みなのは18%で、残る19%には現在検討中の企業と過去に検討した企業が含まれる。
10月1日、金融庁が国内制度の「方向性(案)」を提示
国内再保険キャプティブ制度の検討は、10月1日に突然始まったものではない。
2026年4月17日の「企業のリスクマネジメントの高度化に向けた検討会」報告書では、キャプティブの利活用を含む政策検討が示されていた。
さらに、政府が7月21日に閣議決定した「日本成長戦略」では、自社グループのリスクのみを扱う再保険キャプティブ制度について、法案の次期通常国会提出に向けて検討を進める方針が示された。
これを踏まえ、10月1日の金融審議会「保険制度ワーキング・グループ」第1回で、金融庁が具体的な制度の方向性(案)を提示し、制度設計について議論が行われた。
現在示されている主な内容は次の通りだ。
| 項目 | 金融庁が示した方向性(案) |
|---|---|
| 制度上の位置付け | 損害保険会社の一類型 |
| 引受相手 | 元受保険会社 |
| 引受リスク | 自社グループのリスクのみを扱うことを基本に検討 |
| 免許・最低資本金 | 事業特性を踏まえて審査基準や最低資本金水準を最適化 |
| 保険種目 | 制度趣旨を踏まえて対象範囲を設定 |
| 役員・運営 | 親会社のリスク管理部門の関与や外部委託を想定した規制を検討 |
| 健全性規制 | 支払能力を確保しながら、できる限り簡素な規制を検討 |
| 業務範囲 | 通常の損害保険会社より大幅に限定する方向 |
これらは確定した制度ではない。
金融庁がワーキング・グループでの議論のために示した「方向性(案)」である。
最低資本金がいくらになるのか、自社グループをどこまでの範囲とするのか、具体的にどの保険種目を対象とするのかなどは、今後の検討事項である。
追加的な税制措置を前提とした検討ではない
キャプティブという言葉から、海外法人や税務上のメリットを連想する場合もある。
しかし、今回の金融庁資料では、この点についても考え方が示されている。
10月1日に提示された論点では、再保険キャプティブを損害保険会社の一類型として位置付ける一方で、通常の損害保険会社と比較した追加的な税制上の措置は前提としないとしている。
したがって、
「国内キャプティブ向けの税制優遇制度を作る」
と説明するのは正確ではない。
現在の制度検討の中心は、自社グループのリスクのみを扱うという事業特性を踏まえ、通常の損害保険会社とは異なる規制体系をどこまで設けられるかという点にある。
「元受キャプティブ」と「再保険キャプティブ」は別
キャプティブには、元受と再保険という違いもある。
企業グループから直接保険契約を引き受けるものが元受キャプティブ。
通常の元受保険会社を介し、その元受保険会社から再保険として引き受けるものが再保険キャプティブだ。
金融庁が今回、優先して制度創設を検討しているのは後者である。
10月1日の資料では、海外で設立された実例が存在し、企業の具体的なニーズやユースケースが確認されている再保険キャプティブの制度創設をまず優先する考えが示されている。
一方、元受キャプティブについては、制度創設の要否を含めて将来的な検討課題とするとしている。
したがって、現時点では、
「国内に企業の保険子会社を作れば、自社グループから直接すべての保険を引き受けられる制度ができる」
という話ではない。
三菱重工は国内制度に専門人材の要件も提案
三菱重工は10月1日の資料で、海外キャプティブを長期間運営する際の課題についても触れている。
具体的には、
現地規制・税制の変更
為替リスク
維持管理コストの上昇
を挙げており、「国内でのキャプティブ設立の選択肢があることはありがたい」としている。
一方で、国内制度の要件をできるだけ少なくすべきだと主張しているわけではない。
三菱重工は、最低資本金、常勤者、ディスクロージャーなどについて海外制度と比較した検討を求めるとともに、制度の安定的な運営と健全な発展に向けて、保険リスクマネージャーまたはそれに準じる有識者を社内に置く、あるいは外部から起用することを要件とすることが望ましいとの提案も示している。
企業側からも、キャプティブを運営する専門性をどう確保するかという論点が示されている。
国内制度案でも元受保険会社を介する仕組み
今回金融庁が示した再保険キャプティブの制度案では、元受保険会社を介さない仕組みが想定されているわけではない。
金融庁資料では、
企業グループ
↓
元受保険会社
↓
再保険キャプティブ
という構造が示されている。
元受保険会社は企業から元受契約を引き受け、保険料算定、保険契約の管理、事故時の損害査定、保険金支払いなどのサービスを提供する。
そのうえで、保険責任の一部を再保険キャプティブへ出再する。
三菱重工も、ハワイにキャプティブを設立する理由の一つとして、元受保険会社のサービスを利用できることを挙げている。
したがって、
「企業が保険会社を介さずに、自社だけで保険を行う制度」
と理解するのは適切ではない。
確定していることと、まだ決まっていないこと
10月1日に保険制度ワーキング・グループ第1回が開催されたことで、国内再保険キャプティブ制度の検討内容は具体化した。
ただし、記事公開時点で制度が創設されたわけではない。
現時点で確認できる事実を分けると、次のようになる。
確定していること
三菱重工が2026年4月にハワイで再保険キャプティブを設立した
日本には現在、再保険キャプティブ専用制度がない
国内で再保険キャプティブ業務を行うには、現行制度上は通常の保険会社免許が必要となる
政府は再保険キャプティブ制度について、法案の次期通常国会提出に向けて検討する方針を示している
10月1日の保険制度WGで、金融庁が制度の方向性(案)を提示した
現時点では確定していないこと
最低資本金の具体的な金額
「自社グループ」に含める範囲
対象となる具体的な保険種目
健全性規制の詳細
法令改正の具体的内容
制度の施行時期
制度案について記事化する場合には、この二つを混同しないことが重要になる。
金融庁はキャプティブをリスクファイナンスの選択肢として整理
金融庁は、企業のリスクファイナンスについて、リスクを外部へ移す「リスク移転」、企業自身が負担する「リスク保持」、必要な資金を確保する「資金調達」などに整理している。
キャプティブは、このうち企業自身によるリスク保持と外部へのリスク移転を組み合わせる手法として位置付けられている。
三菱重工の説明資料でも、賠償責任リスクについて、
外部保険市場で確保する部分
自家保有する部分
キャプティブで保有する部分
を分けて示している。
10月1日の保険制度ワーキング・グループで議論されたのは、こうした企業のリスクファイナンス手法の一つである再保険キャプティブを、国内でどのような制度として位置付けるかという問題だ。
現時点では、制度の詳細は確定していない。
今後は、最低資本金、自社グループの範囲、対象となる保険種目、健全性規制などについて、金融審議会での検討内容を確認していく必要がある。
主な参照資料
金融庁「第1回 金融審議会 保険制度ワーキング・グループ 事務局説明資料」(2026年10月1日)
三菱重工業「再保険キャプティブを活用したリスクマネジメントの推進と諸課題について」(第1回金融審議会 保険制度ワーキング・グループ説明資料、2026年10月1日)
金融庁「金融審議会『保険制度ワーキング・グループ』(第1回)議事次第」(2026年10月1日)
※本記事は2026年10月2日時点で公表されている金融庁および三菱重工業の資料を基に整理しています。金融庁資料に記載された国内再保険キャプティブ制度の内容は、現時点では「方向性(案)」を含む検討段階のものです。制度創設、法令改正、最低資本金、対象企業・保険種目、健全性規制、施行時期等が確定したものではありません。また、三菱重工業資料の「2026年度見通し」は同社が10月1日の資料で示した見通しであり、確定実績として扱っていません。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。