無事故なのに自動車保険料が上がるのはなぜ? 更改時に代理店が伝えたい理由と見直しの順序
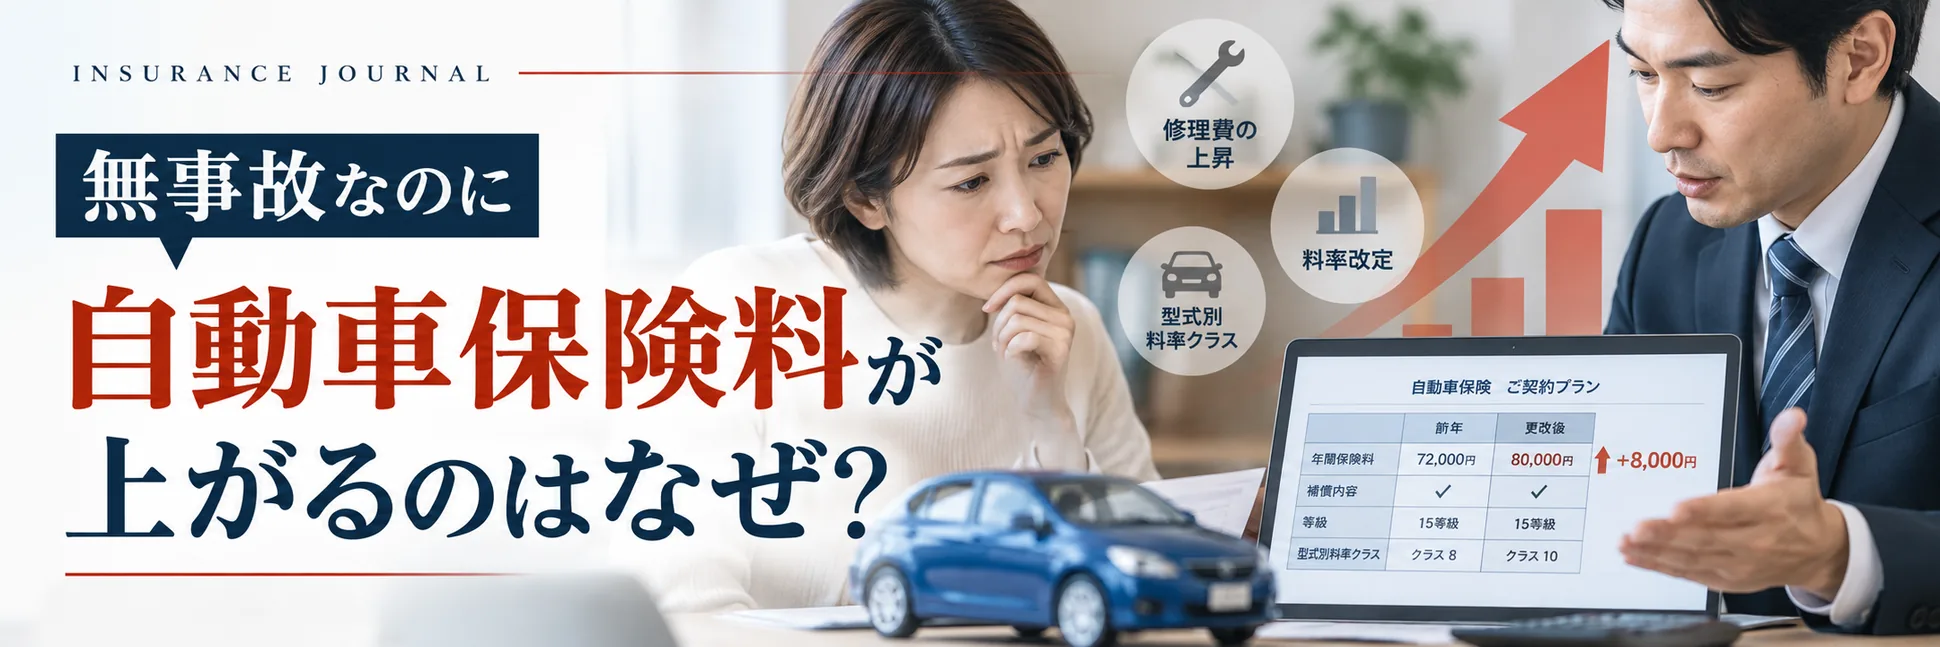
「この一年、事故を起こしていないのに、どうして保険料が上がるのですか」自動車保険の更改で、顧客からこう尋ねられたとする。「物価が上がっているためです」「保険会社が値上げしたためです」と答えても、顧客の疑問が解消するとは限らない。
目次
「この一年、事故を起こしていないのに、どうして保険料が上がるのですか」
自動車保険の更改で、顧客からこう尋ねられたとする。「物価が上がっているためです」「保険会社が値上げしたためです」と答えても、顧客の疑問が解消するとは限らない。知りたいのは、世の中全体の値上がりに加えて、自分の契約で何が変わったのかだからだ。
自動車保険料は、契約者の事故歴だけで決まるわけではない。保険会社の料率改定、車の型式に応じた料率クラス、記名被保険者の年齢、割引の適用状況などによって、事故がなくても更改後の保険料が高くなる場合がある。(ソニー損保)
代理店としては、業界全体の背景と、その顧客の契約に生じた変更を分けて説明したい。そのうえで保険料の見直しを求められたら、どの補償を残し、どの条件なら変えられるのかを確認する。
本稿では、主に個人向けの任意自動車保険の更改を念頭に、保険料上昇の背景と説明・見直しの進め方を整理する。以下の話法や記録例は編集部が作成した参考例であり、実際の取材事例や保険会社の公式話法ではない。
維持費への負担感が強まるなかで届く、更改の案内
ソニー損保が2026年9月24日に公表した調査では、回答者の58.3%が、一年前に比べて自動車の維持費が増えたと感じていた。対象は、自家用車を所有し、自動車保険の加入に関与する30〜50代の男女1,034人。調査は7月21〜22日にインターネットで実施された。(ソニー損保)
また、次回の更新で自動車保険料が上がると仮定した質問には、88.4%が家計負担に不安を感じると回答している。これは実際に値上がりした人の割合ではなく、仮定の値上がりに対する回答である。維持費の増加も、保険料だけでなく、ガソリン代や税金、メンテナンス費などを含んだ数字だ。(ソニー損保)
この結果をすべての契約者に当てはめることはできない。ただ、代理店が「年間では数千円の違い」と考える増額でも、顧客にとっては、ほかの支出増に重なる負担かもしれない。
説明では、前年と今年の支払額を先に示したい。月額だけでなく、同じ保険期間に対する払込総額でも違いが分かるようにする。「月々ならわずかです」と小さく見せるより、その差が何によって生じ、どこに見直しの余地があるのかを確かめる方が、話を進めやすい。
「参考純率の平均14.4%引上げ」は、全員の保険料が14.4%上がるという意味ではない
損害保険料率算出機構は2026年6月23日、自動車保険の参考純率水準を平均14.4%引き上げる届出を行った。機構の公表ページでは、同月30日に適合性審査結果の通知を受領したことが確認できる。(損害保険料率算出機構)
ただし、この数字をそのまま顧客の値上がり率として使うことはできない。
保険料率は、保険金の支払いに充てる「純保険料率」と、保険会社の経費などに充てる「付加保険料率」で構成される。参考純率は、このうち純保険料率について、機構が統計などに基づいて算出する参考数値だ。保険会社に使用義務はなく、実際の商品への反映内容や時期は各社が判断する。(損害保険料率算出機構)
さらに、14.4%は、自動車の使用地域が沖縄県以外のセット契約について、さまざまな契約条件をならした平均改定率である。資料では、2027年1月以降に保険始期を迎える契約を想定した水準とされており、契約条件ごとの改定率は異なる。(損害保険料率算出機構)
参考純率の改定、保険会社の商品・料率改定、個々の契約の保険料変動は、別々に確認する必要がある。
例えば、損保ジャパンの2026年1月の改定案内は、2024年6月の参考純率改定や修理費・支払保険金の増加などを背景として挙げている。2026年中の更改保険料が上がった理由を、すべて同年6月の参考純率改定で説明するのは適切ではない。(損保ジャパン)
顧客から「ニュースでは14.4%と聞いた」と言われたら、まずその数字が何を指すかを説明し、実際の契約に適用される改定案内と見積りに戻る。その順序を崩さないことが大切だ。
事故の頻度だけでなく、一件当たりの支払額が保険料に影響する
では、保険料水準の見直しが必要になる背景には何があるのか。
損保料率機構の2026年6月の資料は、交通量の回復に伴う事故率の増加が足元では落ち着き、先進安全技術の普及を背景に緩やかに減少している一方、対物賠償責任保険と車両保険の一件当たりの支払保険金が上昇していると説明する。要因には、物価上昇、高性能部品の普及による部品の高額化、工賃単価の上昇、修理期間の長期化に伴う代車料などの増加がある。(損害保険料率算出機構)
同資料が対物賠償責任保険の例として示す費目別修理費は、2022年度の33万6,000円から2024年度には38万6,000円へ増えている。この金額には、部品費、工賃、塗装費のほか、代車料などの間接損害も含まれる。(損害保険料率算出機構)
事故の発生頻度が下がっても、一件の事故で支払う金額が大きくなれば、必要となる保険料が下がるとは限らない。
ただし、こうした統計は保険料上昇の背景を説明する資料であって、その顧客の増額分を算出する明細ではない。「修理費が増えたので、あなたの保険料も同じ割合で上がりました」と結び付けるのは避けたい。
無事故の割引が反映されていても、総額は上がり得る
顧客が気にしているのは、「事故を起こさなかったことが、保険料に反映されていないのではないか」という点かもしれない。
自動車保険の等級制度は、事故歴などに応じて保険料を割り増したり、割り引いたりする仕組みである。しかし、等級は保険料を決める要素の一つにすぎない。等級に応じた割引が反映されていても、別の料率や割引条件が変われば、最終的な保険料が前年を上回る場合がある。(損害保険Q&A)
ここで、等級と混同されやすいのが「型式別料率クラス」だ。
型式別料率クラスは、その契約者個人の事故歴ではなく、自動車の型式ごとの保険データなどを基にした区分で、毎年見直される。同じ車に乗り続け、本人には事故がなくても、適用されるクラスが変わることがある。なお、機構の検索結果は参考純率上のクラスであり、実際に保険会社が使用するクラスと異なる場合もある。(損害保険料率算出機構)
説明では、「無事故なのに割引がなくなった」のか、「無事故に応じた扱いは続いているが、ほかの条件が変わった」のかを、実際の契約内容で確かめる必要がある。
前年契約と更改見積りを照合する項目
顧客へ連絡する前に、次のような項目を確認しておくと、一般論だけの説明になりにくい。
| 確認する項目 | 前年との比較で見るところ |
|---|---|
| 保険会社の料率・商品改定 | 今回の始期日にどの改定が適用されるか。料率だけでなく、補償や特約にも変更がないか |
| 等級・事故有係数適用期間 | 前年からどう変わるか。事故歴の反映に誤りがないか |
| 型式別料率クラス | 対人、対物、傷害、車両など、適用される各区分に変更があるか |
| 年齢と割引の条件 | 記名被保険者の年齢区分、車齢に応じた割引、免許証の色などがどう扱われるか |
| 車の使用状況 | 使用目的、運転する人の範囲、走行距離区分などが、現在の実態に合っているか |
| 補償と支払条件 | 保険金額、免責金額、特約、保険期間、払込方法を同じ条件で比較しているか |
※各社の公表資料を踏まえた編集部の確認項目。採用される区分や割引、その名称・条件は商品によって異なる。すべての契約に同じ項目が適用されるわけではない。(ソニー損保)
一つずつ確認した結果、主な要因が料率改定と分かることもあれば、前年までの割引が適用されなくなっていたと分かることもある。
なお、増額分を要因別に何円ずつと示せるかは、利用できる試算機能や保険会社の資料による。確認できない内訳を推測で作らず、不明な点は保険会社に照会し、確認できた変更点と未確認事項を分けて伝えたい。
説明は、前年との差額から始める
架空の例として、年間保険料が7万2,000円から8万円になる契約を考える。等級に応じた割引は反映されており、保険会社の料率改定と車両保険の型式別料率クラスの変更が、保険料に影響していることを確認できたとする。
この場合、次のような説明が考えられる。
「今回ご案内しているプランは、年間保険料が前年の7万2,000円から8万円になり、8,000円の増額です。等級に応じた割引は今回の保険料にも反映されています。一方、このご契約では、保険会社の料率改定と、車両保険の型式別料率クラスの変更があります。まず前年から変わる点をご説明したうえで、保険料や補償について見直したいところがないか、伺わせてください。」
この話法を、増額したすべての契約に使うわけではない。新車割引などの適用状況が原因なら、その内容に置き換える。補償を追加しているなら、その変更も分けて説明する。
また、顧客が負担の大きさを訴えたときに、「皆さま同じです」と返すのは避けたい。平均的な料率水準が上がっても、実際の増減は契約条件によって異なる。損保ジャパンの改定案内も、その点を明示している。(損保ジャパン)
説明の後は、すぐ継続の意思を求めるのではなく、顧客が何に困っているかを確かめる。「増額理由が分かれば今の補償を続けたい」のか、「今回の金額では家計上難しい」のかで、次に行う提案は変わってくる。
「安くしてほしい」と言われたら、補償を減らす前に確認する
保険料を抑える方法を検討するとき、最初から車両保険や特約を外した見積りだけを出すと、顧客が残したかった補償まで失うおそれがある。
まず、現在の補償をできるだけ維持して負担を抑えたいのか、事故時の自己負担や補償範囲の変更も検討できるのかを聞きたい。
「現在の補償を残したまま保険料を見直すことを優先しますか。それとも、事故のときの自己負担額や、補償する範囲を変える案も含めて検討されますか。」
以下は、その確認を踏まえた見直しの進め方の一例である。
まず、契約条件が現在の暮らしに合っているかを見る
子どもが免許を取得した。通勤に使わなくなった。家族が別居した。こうした変化があれば、運転者の範囲や使用目的などを確認するきっかけになる。
ただし、「子どもが家を出たから本人・配偶者限定にできる」と決め付けない。帰省時に運転する予定がないかも聞く必要がある。損保ジャパンは、別居の子どもが一時的に帰省して運転する場合について、運転者年齢条件と運転者限定の取扱いを区別して案内している。(損保ジャパン)
確認するのは、普段よく運転する人だけではない。年に数回でも運転する人を補償に含めたいか、その場合の条件はどうなるかまで、実際の商品で確かめたい。
保険料を下げるために、実態と異なる使用目的や走行距離、運転者の範囲を設定するものではない。入力条件の見直しと、補償対象を狭める選択は分けて説明する。
特約の重複は、名称だけで判断しない
家族が加入する別の自動車保険や火災保険などに、同種の特約が付いている場合もある。個人賠償責任や弁護士費用などを確認する際には、特約名だけでなく、補償される人、対象となる事故、支払限度額を照合する。
日本損害保険協会の「補償重複の対応に関するガイドライン」は、補償の一部が重複していても、重複していない部分を顧客が必要としている場合などを区別している。特約名が同じかどうかだけでなく、補償される人や事故、支払限度額などを確認する必要がある。
出典:日本損害保険協会「補償重複の対応に関するガイドライン」
免責金額を上げるなら、事故時の負担を金額で示す
車両保険の免責金額を高くすることで、保険料を抑えられる商品がある。ただし、それは事故時の自己負担を増やす選択でもある。設定できる金額や取扱いは、商品・車種などによって異なる。(三井住友海上『車両保険の免責金額とは』)
例えば、免責金額を5万円から10万円へ変更する案なら、「保険料がいくら下がるか」と併せて、免責が適用される事故で自己負担がどう変わるかを説明する。
単純な例として、補償対象となる修理損害額が30万円で、免責がそのまま適用され、ほかに調整要素がない場合、保険金は免責5万円なら25万円、免責10万円なら20万円となる。全損や免責を適用しない特則などでは取扱いが異なるため、実際の契約条件で確認が必要だ。(三井住友海上『車両保険の免責金額とは』)
年間の保険料を抑えられても、修理時に必要な現金を用意できなければ、顧客に合う見直しとは言いにくい。「10万円なら負担できるか」「車が使えない間の費用をどうするか」まで、生活に引き付けて考えたい。
他社を含めて比較する場合も、安くなった理由を説明する
乗合代理店で他社商品を検討する場合は、顧客が維持したい条件を基準に、できる限り条件をそろえて見積もる。完全に同じ条件にできない部分は、違いとして明示する。
保険料だけを並べると、安くなった理由が分からない。免責金額が上がったのか、車両保険の対象事故が変わったのか、特約を外したのか。それとも、希望する条件を保ったうえで保険会社間の価格差があるのか。顧客が判断するには、その違いが必要になる。
2026年8月28日に公表された改正監督指針も、比較説明では顧客の正確な判断に必要な事項を示し、選別・推奨では、商品特性や保険料水準など顧客が重視する事項を事前に確認する考え方を示している。この改正指針の適用日は2028年3月1日であり、公表と同時に適用されたものではない。(金融庁)
実務では、見直し案ごとに次のように整理すると、保険料と補償の交換条件を伝えやすい。
| 検討する案 | 保険料と一緒に説明すること |
|---|---|
| 現在の補償を基本に継続する | 前年からの保険料・契約条件の変更点 |
| 運転者条件や特約などを見直す | 誰が補償対象に残るか、どの補償を変更・削除するか |
| 車両保険の免責金額や範囲を変える | 対象外になる事故や、事故時の自己負担がどう変わるか |
| 他の保険会社の商品へ変更する | そろえた条件と、そろえられない補償・特約・サービスの違い |
※編集部による整理例。すべての顧客に全案を提示する趣旨ではなく、確認した意向と取扱商品の範囲に応じて検討する。
顧客が保険料を重視すること自体は、明確な意向の一つである。ただ、「安いものを」という言葉だけで、必要な補償まで減らしてよいとは読み替えない。予算の範囲でどこまで備えられるのか、備えない部分は何かを示したうえで、顧客に選んでもらうことになる。
記録には、値上がりの説明後に何を選んだかを残す
「保険料改定を説明済み」「保険料重視」という記録だけでは、顧客がどの条件を理解し、何を選んだのかが分からない。
金融庁の2026年8月のパブリックコメント回答でも、更改時の顧客の意向や、募集人が案内・説明した内容を、事後に確認できるよう記録・保存することが重要とされている。金融庁
値上がりを説明した後、顧客が補償の維持を希望したなら、その希望を残す。免責金額を変更したなら、保険料だけでなく自己負担の変化を説明したことも記録する。比較表や試算結果がある場合は、対応履歴から参照できるようにしておきたい。
募集記録の参考例
前年の年間保険料と今回の更改見積額を提示し、差額および確認できた増額要因を説明。参照資料は改定案内○版、更改見積りNo.○。顧客は保険料負担の軽減を希望する一方、車両保険の継続と、現在の運転者の範囲の維持を希望した。免責金額を変更した案について、保険料差額と事故時の自己負担の違いを説明。顧客は自己負担額を増やさないことを優先し、現行の免責金額での継続を選択した。
これは書き方の例であって、この文章を入れれば手続きが完了するわけではない。実際の説明や顧客の判断に合わせて残す必要がある。
管理者が点検する場合も、値上がり後の継続率だけを見るのではなく、顧客の希望に反して補償を削っていないか、説明できていない増額要因を推測で埋めていないかを確認したい。
値上がりを納得させるのではなく、次の契約を判断できるようにする
保険料上昇の背景を説明しても、顧客の負担が軽くなるわけではない。「事情は分かったが、この金額では難しい」という返答もあり得る。
そこで、業界全体の説明を繰り返すだけでは話が進まない。前年から何が変わったのかを示し、今の補償を続ける案と、条件を変える案を、顧客の希望に沿って検討する必要がある。
保険料が下がる案を示すなら、何によって保険料が下がるのかを説明する。補償範囲、事故時の自己負担、付帯サービスなどに違いがある場合は、その内容も伝える。希望する補償を維持したままでは予算に収まらない場合には、その事実を曖昧にしない。
更改時の説明は、値上がりへの同意を取り付けて終わるものではない。顧客が新しい保険料と補償条件を理解し、次の一年にどのような備えを持つかを判断できるところまで、支える仕事である。
※本記事は2026年9月25日時点の損害保険料率算出機構、金融庁、日本損害保険協会および保険会社の公表資料に基づく一般的な整理です。参考純率の改定率は、個々の保険契約の値上がり率を示すものではありません。実際の保険料、補償範囲、割引、免責金額等は、保険会社・商品・契約条件・保険始期日によって異なります。個別の案内には、当該契約に適用される改定資料、約款、重要事項説明書および見積りを確認してください。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。