企業内代理店規制を再構築へ 金融庁が監督指針改正案、特定契約比率・独禁法遵守態勢・別個登録を見直し
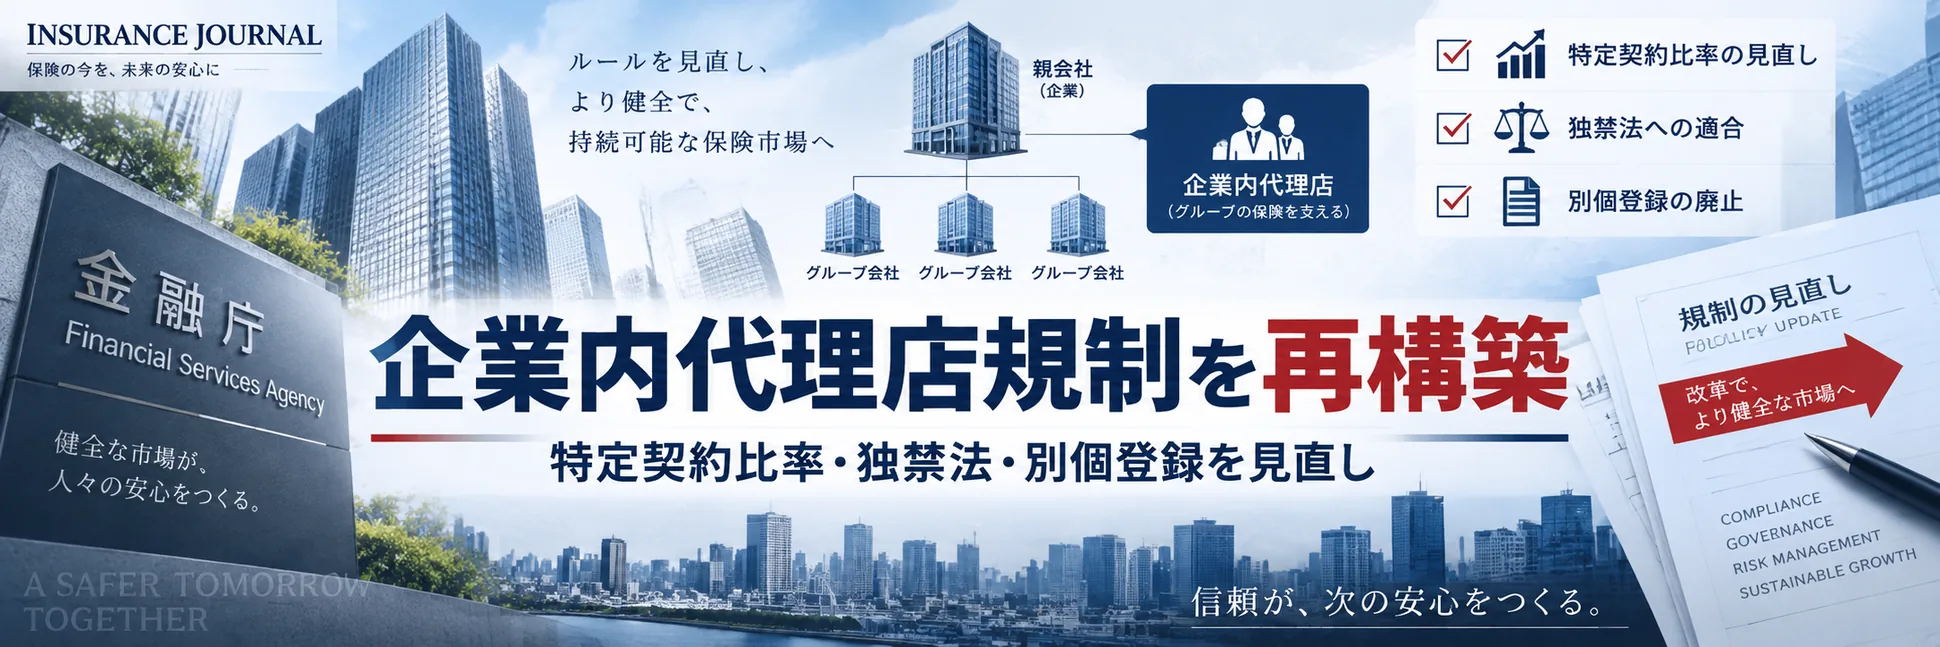
金融庁は2026年9月11日、「保険会社向けの総合的な監督指針」の改正案を公表した。企業内代理店の特定契約比率規制を2030年・2032年に段階的に見直すほか、代理店手数料の適正化、独占禁止法遵守、共同保険、企業向け損害保険の料率管理、別個登録の廃止まで、改正案の実務への影響を整理する。
目次
- 特定契約比率規制とは何か
- 2030年に経過措置を撤廃 対象を全保険種目へ
- 2032年には「特定者」を企業グループの範囲まで拡大
- 一律に企業内代理店を排除する規制ではない
- 代理店手数料は「原価」を踏まえて検証へ
- 「代理店としての自立」とは何を意味するのか
- 三線管理や内部監査も求められる
- 共同保険では独占禁止法遵守態勢を明確化
- 「なぜ共同保険なのか」を検証する
- 企業向け損保、料率変更の根拠と証跡を管理
- 「契約単位」ではなく、適切な契約集団で収支を検証
- 損保代理店の「別個登録」も廃止へ
- 金融庁は特定契約の取扱状況をモニタリング
- 企業内代理店に求められるのは「実質的な代理店機能」
- まだ「改正案」 パブリックコメントは10月13日まで
金融庁は2026年9月11日、「保険会社向けの総合的な監督指針」の一部改正案を公表し、パブリックコメントを開始した。
今回の改正案で特に大きいのが、企業内代理店をめぐる規制の再構築だ。
ただし、見直しの対象は企業内代理店だけではない。共同保険を中心とした独占禁止法遵守態勢、企業向け損害保険の料率管理、損害保険代理店の「別個登録」など、一連の保険料調整行為等を踏まえ、企業向け損害保険市場の取引慣行や代理店ガバナンスを広く見直す内容となっている。
金融庁は企業内代理店について、保険会社の代理店である一方、保険契約者となる企業グループとも人的・資本的に密接な関係を持つため、「立場の不明確さ」が独占禁止法抵触リスクを高める一因となり得ると指摘する。
加えて、保険募集に係る実務能力が十分でなくてもグループ企業等の契約を取り扱うことで一定の代理店手数料を得られ、その手数料が保険料の実質的な割引となっているおそれがあることも、今回の見直しの背景にある。
特定契約比率規制とは何か
企業内代理店規制を理解するうえで中心となるのが、「特定契約比率規制」だ。
損害保険代理店が、自らと人的または資本的に密接な関係を持つ者を保険契約者または被保険者とする契約は「特定契約」とされる。
監督指針では、取扱保険料に占める特定契約の保険料割合が5割を超える場合を、「特定契約の保険募集を主たる目的」とする状態としており、保険募集の公正確保と代理店の自立化の観点から管理・指導の対象としている。
例えば、企業グループ内に保険代理店があり、その代理店の取扱保険料の大半が親会社やグループ企業の契約で占められているケースなどが、この論点と密接に関係する。
今回の改正案では、この特定契約比率規制について二段階の見直しが行われる。
2030年に経過措置を撤廃 対象を全保険種目へ
現在、1996年3月31日以前に登録された代理店など一定の条件を満たす代理店については、特定契約比率の計算対象を自動車保険、火災保険、傷害保険に限定する経過措置が設けられている。
改正案では、この経過措置を2030年4月1日以後に開始する事業年度から撤廃する。
これにより、これまで経過措置の対象となっていた代理店についても、旧来の火災・自動車・傷害保険だけでなく、すべての保険種目を対象として特定契約比率を判定することになる。
対象となる企業内代理店にとっては、現在の取扱契約を保険種目横断で把握し、どこまでが特定契約に該当するのかを改めて整理する必要が出てくる。
2032年には「特定者」を企業グループの範囲まで拡大
さらに、2032年4月1日以後に開始する事業年度からは、「特定者」の範囲そのものが拡大される。
改正案では、法人である損害保険代理店について、代理店の議決権の50%超を直接または間接に保有する者や、その者の子会社などを特定者に含める仕組みが盛り込まれている。
金融庁の概要資料では、これを「特定者の範囲を企業グループの範囲まで拡大」と整理し、「親会社が議決権の50%超を有する範囲まで拡大」と説明している。
従来よりも、企業グループを一つの経済主体として捉える色合いが強くなる。
企業内代理店側から見れば、「親会社との契約だけを管理していればよい」という問題ではなくなる。資本関係を含めてグループ構造を把握し、対象となる契約を識別できる態勢が必要になる。
一律に企業内代理店を排除する規制ではない
一方、今回の改正案は、特定契約比率が高い企業内代理店を一律に排除する制度とはなっていない。
金融庁は、一定の条件を満たす代理店について、特定契約比率規制の適用除外となる枠組みを新たに設ける。
大きく分けると条件は二つある。
一つは、企業内代理店が受け取る代理店手数料について、保険料の実質的な割引・割戻しが生じない仕組みを構築すること。
もう一つは、代理店として十分な実務能力を持ち、親会社等から一定の自立性を確保することだ。
ここが今回の企業内代理店規制を考えるうえで非常に重要なポイントになる。
代理店手数料は「原価」を踏まえて検証へ
適用除外を受けるためには、単に「当社は独立した代理店として運営しています」と説明するだけでは足りない。
改正案では、企業内代理店が自ら特定契約を把握したうえで、代申会社の指示に応じ、保険代理業における手数料総額や原価・経費等を、決算書等の根拠とともに報告する仕組みが示されている。
その情報を基に、代申会社やその他の所属保険会社が、保険料の実質的な割引・割戻しが生じないよう代理店手数料を算出する。
さらに保険会社は、算出した手数料額とその根拠を代理店に説明し、代申会社は手数料の妥当性等を検証する。
金融庁は手数料算出について、例えば代理店の原価等を踏まえ、原価等を上回らないような手数料算出とすることに留意するとの考え方も示している。
企業内代理店にとっては、これまで以上に「代理店業務にどの程度の人員・システム・管理コストが発生しているのか」を把握することが重要になる。
代理店手数料の水準が、単に企業グループとの関係や従来からの料率で決まるのではなく、代理店として提供している機能やコストとの関係で説明できることが求められる方向だ。
「代理店としての自立」とは何を意味するのか
もう一つの適用除外要件である「自立」についても、改正案は具体的な態勢を示している。
まず、代理店自身が特定契約を把握・管理・報告できるよう、必要な人員を配置することが求められる。
また、自らの保険代理業に係る原価等を把握し、所属保険会社に適切に情報共有できる態勢を整えるほか、原価等について親会社へ報告し、必要に応じて親会社による検証を受ける仕組みも示されている。
さらに重要なのが、企業内代理店と保険契約者の意思を明確に分けることだ。
企業内代理店は、保険会社の代理店である一方、契約者となる企業グループとも人的・資本的な関係がある。
金融庁は、この構造によって保険会社が「企業内代理店の意向」を「保険契約者の意向」と誤認しやすいと指摘している。
そのため改正案では、企業内代理店に対して、契約者の意思を正確に確認し、その意思を保険会社へ適切に伝達するとともに、その証跡を残して管理する態勢を求めている。
これは、企業内代理店が企業グループの内部組織の延長ではなく、保険募集を担う主体としてどのように機能しているのかを、改めて問う内容といえる。
三線管理や内部監査も求められる
適用除外のための態勢整備は、特定契約の管理だけではない。
改正案では、企業内代理店自身があらゆるコンプライアンス・リスクに対応するため、業務執行部門、管理部門、内部監査部門を設け、それぞれに役割を持たせることを求めている。
内部監査部門については、被監査部門に対して十分な牽制機能が働くよう独立性を確保し、定期的かつ実効性ある内部監査を行える態勢を構築することも示されている。
従業員の教育・管理・指導についても、代理店自身が主体となって実施することが求められる。
つまり今後、企業内代理店に問われるのは単なる形式的な代理店登録ではない。
特定契約を自ら管理できるか、契約者の意思を正確に伝達できるか、手数料の根拠を説明できるか、内部監査まで含めた管理態勢を持っているか。
こうした実質的な代理店機能が重要になる。
共同保険では独占禁止法遵守態勢を明確化
今回の改正案のもう一つの柱が、共同保険を中心とした独占禁止法遵守態勢だ。
金融庁は、一連の保険料調整行為を通じ、共同保険契約の従来のビジネス慣行について、独占禁止法上問題となる「不当な取引制限」に該当すると考えられる行為や、同法の趣旨に照らして不適切な行為が発生しやすいと指摘する。
改正案では、保険会社に対して、契約者から組織として具体的かつ明確な指示がないまま、保険会社間で引受割合や保険料率などの「競争関連情報等」を交換する行為を防止する態勢の構築を求める。
乗合代理店についても、各保険会社の競争関連情報が集まりやすい構造にあることから、独占禁止法上問題となる行為を防ぐ態勢を構築し、保険会社が定期的に指導・監督することを求めている。
さらに、企業内代理店についても、その立場の不明確さから代理店の意向と契約者の意向が混同されないよう、誤認防止措置を講じることが求められている。
「なぜ共同保険なのか」を検証する
共同保険そのものについても、組成する必要性を検証する仕組みが加わる。
金融庁は、保険会社が単独で契約を引き受けられるにもかかわらず共同保険を提案することについて、その構造上、競争制限的な行為につながりやすいと指摘する。
そのため、保険会社・保険代理店が共同保険を提案する前、または契約者からの提案を受けて共同保険を組成する前に、共同保険契約を締結する具体的な必要性を検証することを求める。
従来の商慣行を前提として共同保険を組成するのではなく、なぜその契約を共同保険とする必要があるのかを説明できることが、より重要になる。
企業向け損保、料率変更の根拠と証跡を管理
企業向け損害保険商品の保険料率管理も大きく見直される。
金融庁は、企業向け損害保険における保険料調整行為の背景の一つとして、営業上のプレッシャーが高まる中、リスク等に応じた適切な保険料が提示されず、保険料の十分性や公平性を満たさない料率設定を防止する態勢が不十分だったことを挙げている。
改正案では、標準料率、自由料率、特約自由方式などによる個別契約の料率変更について、適用プロセス、裁量権、適用基準を社内規程等で明確にするよう求めている。
営業部門などに料率変更の裁量を与える場合には、適用根拠や評価方法を明確化したうえで、システムや教育を通じて恣意的な割引・割増を防止する態勢も必要になる。
さらに、料率変更の内容と根拠について証跡を記録・保存し、事後検証を可能にすることも求められている。
保険料率について「誰が、どの基準で、なぜその水準を適用したのか」を後から確認できる状態にすることが求められることになる。
「契約単位」ではなく、適切な契約集団で収支を検証
企業向け保険商品の収支分析についても管理が強化される。
ここで注意したいのは、改正案がすべての保険契約について1契約ずつ収支分析することを一律に求めているわけではない点だ。
改正案では、企業保険商品とそれ以外の商品が混在している場合には、それぞれを契約集団別など適切な単位に分けて検証することを求めている。
また、料率変更、つまり割引・割増を適用した集団と、それ以外の集団についても分けて収支分析や保険料の妥当性を検証し、その結果を必要に応じて社内規程等の見直しや商品開発へ反映する。
概要資料でも、割引・割増の適切な運用確保、適切な単位での収支分析・保険料水準検証、事後検証を踏まえた管理態勢高度化が示されている。
企業向け損害保険について、営業上の事情だけではなく、危険度や事業費などの合理的な根拠に基づいて料率を設定し、その妥当性を継続的に検証する方向性が一段と明確になった。
損保代理店の「別個登録」も廃止へ
代理店制度では、「別個登録」の規定も廃止される。
現在の監督指針では、損害保険代理店の主たる事務所とは別に、独立して損害保険会社と取引を行う従たる事務所について、主たる事務所とは別個に登録することができるとされている。
今回の改正案では、この規定を削除する。
金融庁が問題視しているのは、同一法人でありながら、支店ごとに異なる損害保険会社から教育・管理・指導を受けるような業務運営だ。
金融庁は、こうした運営について、代理店全体のガバナンスという観点で統一性を欠き、顧客本位の業務運営に支障が生じるおそれがあるとしている。
代理店法人全体を一つの組織として管理し、募集管理や教育、コンプライアンス態勢を統一していく方向性がより鮮明になったといえる。
金融庁は特定契約の取扱状況をモニタリング
今回の改正案では、制度を整備するだけでなく、その運用状況を監督する仕組みも明記されている。
金融庁は、自己契約や特定契約の取扱状況について、保険会社や保険募集人に対するオフサイト・モニタリング、報告徴求、必要に応じた立入検査などを通じて実態を把握するとしている。
そのうえで、重大な問題があると認められる場合には行政処分を行うことも監督指針案に盛り込まれている。
企業内代理店にとっては、2030年・2032年までに制度上の対応を準備すればよいというだけではなく、現在の契約管理、原価管理、手数料体系、契約者意思の確認、内部監査などを順次点検していく必要がある。
企業内代理店に求められるのは「実質的な代理店機能」
今回の改正案を通して見えるのは、企業内代理店そのものを否定する考え方ではない。
一方で、企業グループ内に存在し、グループ契約を取り扱っているというだけでは、代理店として十分とはされにくくなる。
特定契約を自ら把握し、契約者の意思を正確に確認し、保険会社へ伝達する。
代理店業務に必要な原価を把握し、代理店手数料の妥当性を説明できる。
独占禁止法を含むコンプライアンス・リスクを管理し、管理部門や内部監査部門による牽制を機能させる。
こうした**「保険代理店としての実質的な機能」**を持っているかどうかが、今後の企業内代理店運営では重要になる。
金融庁の概要資料でも、今回の適用除外制度の目的を「保険料の実質的な割引・割戻しの防止」と「損害保険代理店の自立の促進」と明示している。
まだ「改正案」 パブリックコメントは10月13日まで
今回公表された内容は、2026年9月18日時点では、あくまでパブリックコメント段階の改正案である。
意見募集は2026年10月13日17時まで。パブリックコメント終了後に所要の手続きが行われるため、最終的な監督指針では記載が修正される可能性がある。
一方、特定契約比率規制については、改正案上、2030年4月1日以後に開始する事業年度から経過措置を撤廃し、2032年4月1日以後に開始する事業年度から特定者の範囲を拡大するスケジュールが具体的に示されている。
企業内代理店だけでなく、その親会社、所属保険会社、企業向け保険を担当する募集・引受部門にとっても、今回の改正案は現在の契約管理や手数料、料率決定、共同保険、代理店ガバナンスのあり方を改めて点検する契機となりそうだ。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。