損保大手4社、業務改善計画の進捗公表 再発防止策は「実施」から「定着・実効性検証」へ
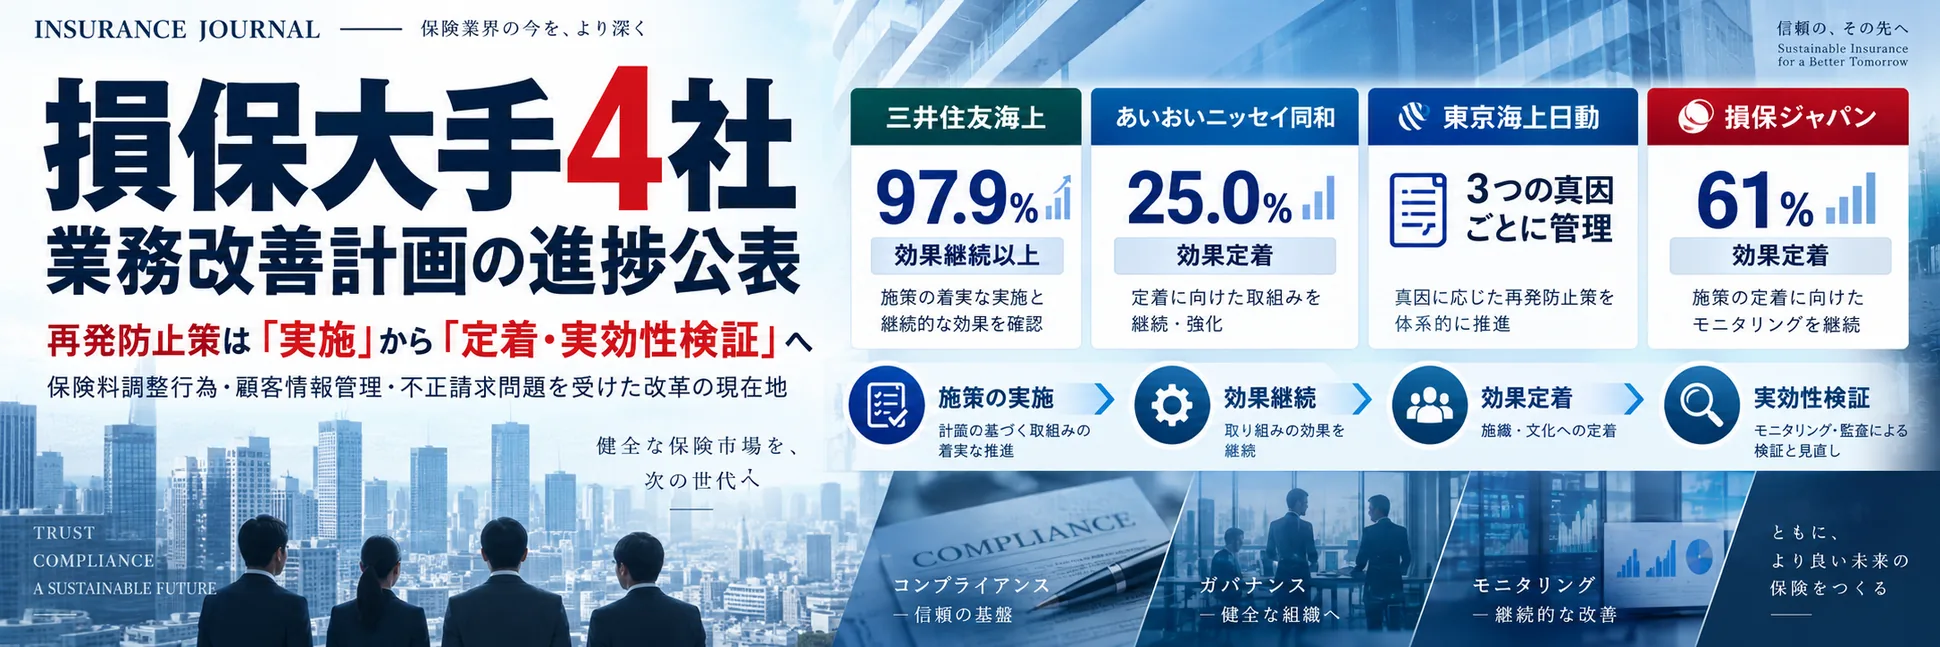
東京海上日動、三井住友海上、あいおいニッセイ同和損保、損保ジャパンは2026年9月15日、8月末時点の業務改善計画の進捗を公表した。保険料調整行為や顧客情報管理、自動車保険金不正請求問題を受けた改革はどこまで進んだのか。
目次
東京海上日動、三井住友海上、あいおいニッセイ同和損保、損保ジャパンは2026年9月15日、8月末時点の業務改善計画の進捗を公表した。保険料調整行為や顧客情報管理、自動車保険金不正請求問題を受けた改革はどこまで進んだのか。「効果定着」の状況、外部検証、代理店管理、MS&AD損保2社の統合計画まで整理する。
2026年9月15日、大手損害保険会社4社が、業務改善計画の進捗状況を相次いで公表した。
東京海上日動火災保険、三井住友海上火災保険、あいおいニッセイ同和損害保険、損害保険ジャパンの4社である。各社はいずれも2026年8月末時点の状況を基準として、金融庁に進捗状況を報告している。
各社の業務改善計画の出発点の一つとなったのが、企業向け保険をめぐる保険料調整行為だ。
金融庁は2023年12月26日、損保大手4社に対し業務改善命令を発出した。命令では、企業保険分野における適正な競争環境の整備、営業・保険引受管理態勢の確立、独占禁止法を含む法令遵守態勢の強化、組織風土やガバナンスの改善などが求められた。
さらに2025年3月24日には、保険契約情報等の不適切な管理をめぐって4社に改めて行政処分が行われている。損保ジャパンとSOMPOホールディングスについては、これに加えて、自動車保険金の不正請求問題への対応をめぐる2024年1月25日の業務改善命令も改善計画の対象となっている。
こうした経緯から、今回公表された資料は単に「新しいルールを作ったか」を確認する内容ではない。
各社が設けた制度や仕組みが継続して運用され、実際の社員や代理店の行動、営業活動、情報管理、ガバナンスにまで定着しているのか。改革の焦点が、施策の導入から実効性の検証へ移っていることが、4社の資料から共通して読み取れる。
三井住友海上、97.9%が「効果継続」以上 ただし「効果定着」は前回比横ばい
三井住友海上では、業務改善計画144項目を「効果発現前」「効果発生」「効果継続」「効果定着」の4段階で評価している。
2026年8月末時点では、「効果定着」が66件、45.8%。「効果継続」が75件、52.1%だった。両者を合わせると141件、97.9%となる。
残る3件は、「効果発生」が2件、1.4%、「効果発現前」が1件、0.7%である。
ここで注意したいのは、「効果定着」の66件は2026年5月末時点から増えていないことだ。
一方、「効果継続」は前回から5件増え、「効果発生」は4件減、「効果発現前」は1件減った。したがって今回の進捗は、単純に「定着率が上昇した」というより、初期段階にあった施策が一段上の「効果継続」へ移ったと見る方が正確だ。
同社自身も、各施策は計画どおり進んでいるとする一方、「目指す姿を組織全体に確実に定着させるためには、なお取り組むべき課題も残されている」としている。進捗評価については、合同会社デロイト トーマツによる検証・助言も受けている。
代理店管理でも動きがある。
2026年6月施行の改正保険業法等への対応を進めるとともに、日本損害保険協会が公表した「代理店業務品質に関する基本的な考え方」を踏まえ、代理店の自己点検について、代理店との対話やフィードバックを行うとしている。
単に点検票を提出させるのではなく、代理店がなぜ体制整備を行うのかを理解したうえで改善につなげることを重視している点は、今後の代理店管理の方向を見るうえでも重要だ。
あいおいニッセイ同和、「効果定着」は25.0% 5月末から7件増加
あいおいニッセイ同和損保も、三井住友海上と同じ144項目を4段階で評価している。
2026年8月末時点では、「効果定着」が36件、25.0%。「効果継続」が87件、60.4%。「効果発生」が13件、9.0%、「効果発現前」が8件、5.6%となった。
5月末と比べると、「効果定着」は7件増え、割合では4.9ポイント上昇している。
同社では、デロイト トーマツによる外部レビューに加え、社外専門家と内部監査部による検証を組み合わせている。
8月末までに外部レビューを2回実施し、第3回レビューでは、新たに地域担当者や代理店へのインタビュー、販売チャネルごとのリスクアセスメントを行うとしている。
この点は業務改善の現在地を考えるうえで興味深い。
本社で制度や規程が整備されたとしても、営業現場や代理店で同じように運用されているとは限らない。そのため、今後の検証対象が「制度の有無」から「地域・チャネルごとの実際の運用」へ広がりつつあると見ることができる。
内部監査部も、各種施策は概ね計画どおり進んでいると評価する一方、「過度の保険代理業支援」の見直しについては残存する事案を個別に精査し、全件解消に向けた対応が必要と指摘している。
さらに、2026年7月に実施した役職員向け意識調査では、「プロセスを重視した行動」へのポジティブ回答が90%を超えた。
一方、「業務改善取り組みの代理店への浸透」と「言える企業文化」については、ポジティブ回答自体は高水準だったものの、そのうち「どちらかといえばそう思う」が6割を超えた。このため同社は、より高いレベルでの定着に向けた改善余地があると評価している。
数字上の進捗だけでなく、企業文化や心理的安全性まで継続的に測定しようとしている点も、今回の報告の特徴といえる。
三井住友海上とあいおいニッセイ同和、業務改善計画を「完全に一致」
両社についてもう一つ重要なのが、2027年4月に予定される合併への対応だ。
三井住友海上は今回の資料で、あいおいニッセイ同和損保と業務改善計画を「完全に一致」させ、合併新会社で適用する「統合計画」を策定したと明記した。あいおいニッセイ同和側も同様に、2026年9月に計画全体を一致させたとしている。
これは単なる計画書の統合作業にとどまらない。
両社は合併後、異なる会社で進めてきたコンプライアンス、代理店管理、情報管理、ガバナンス、企業文化改革を、一つの会社として運用することになる。
三井住友海上の資料では、社外有識者から、統合版は既存計画を文言上統合したものであり、今後はビジネスモデル、ガバナンス、企業文化の実効的な改革が重要との指摘も示されている。
合併そのものだけでなく、両社で異なっていた改善施策や企業文化をどこまで同じ水準で運用できるかが、今後の大きな検証ポイントとなる。
東京海上日動、3つの「真因」ごとに定着状況を管理
東京海上日動は、保険料調整事案と情報漏えい等事案を踏まえた再発防止策について、3つの真因に整理して進捗を管理している。
その3つは、「具体的なルール・行動規範の不足」「経営管理態勢の不備」「営業数字優先の組織風土」だ。
各施策を「施策開始前」「効果発生・継続」「効果定着」の3段階に分け、2026年8月末時点では全体として計画どおり進んでいるとしている。2026年6月に実施した自己評価と外部専門家による評価を踏まえ、再発防止策の見直し・修正も進めている。
資料に示された施策数を見ると、「具体的なルール・行動規範の不足」に対応する25施策のうち9件、「経営管理態勢の不備」に対応する52施策のうち36件、「営業数字優先の組織風土」に対応する52施策のうち34件が「効果定着」の段階にある。
具体的な施策もかなり実務レベルまで進んでいる。
例えば情報管理では、代理店における法令遵守・情報管理態勢の整備に加え、代理店システムのメール機能を改修。TNetのメール送信機能について、一定条件のメールを送信する際に管理者の事前承認を必要とする機能を2026年6月にリリースしている。
また、営業数字を優先する組織風土への対応として、2026年度の営業目標では、「正しいことを正しく行った結果として減収が生じること」も織り込んだ運営を継続するとしている。
従来、組織の営業目標達成が大きなウエイトを占めていた社内表彰制度についても、2026年度は引き続き実施せず、代わって取り組み内容を共有・評価する発表会を実施した。
営業目標や評価制度そのものに手を入れている点は重要だ。
不祥事防止のための研修やルールを追加しても、現場の評価制度が従来と同じ「数字優先」のままであれば、行動を変えるインセンティブは弱い。東京海上日動の今回の報告では、ルールだけでなく人事・評価や営業運営にまで改革を広げようとしていることが確認できる。
損保ジャパン、183施策の61%が「効果定着」
損保ジャパンとSOMPOホールディングスの業務改善計画は、他の3社より対象範囲が広い。
保険料調整行為、保険契約情報等の不適切な管理に加えて、自動車保険金の不正請求問題への対応も含めて改善施策を管理している。
全183施策のうち、2026年8月末時点で「効果定着」が61%、「効果継続」が38%、「施策開始」が1%となった。
2026年5月末時点では、「効果定着」52%、「効果継続」45%、「施策開始」3%だったため、同社の評価基準では定着段階に移行した施策が増えている。
同社は「効果定着」を、PDCAサイクルを徹底して実行することで「新しい内部統制として確立されている状態」と定義している。
一方の「効果継続」は、施策を持続するための支援や監視に関する活動が行われている状態だ。今回、全施策の99%が「効果継続」または「効果定着」に達したとしている。
ただし、SOMPO側も「効果定着」という判定をゴールとは位置付けていない。
今後について、外部からの検証を踏まえて改善を積み重ね、定着した取り組みが「逆戻り」しない態勢を維持・強化するとしている。制度やプロセスを作っただけでなく、それが実際の行動変容につながっているのかを継続的に確認する段階に入ったといえる。
「効果定着61%」と「25%」をそのまま比較してはいけない
今回の4社の資料を読む際、最も注意したいのが「効果定着率」の扱いだ。
損保ジャパンが61%、三井住友海上が45.8%、あいおいニッセイ同和が25.0%となっているが、この数字だけを並べて「どの会社の改革が進んでいるか」を判断することはできない。
そもそも対象となる不祥事・行政処分の範囲が異なるうえ、施策数や進捗ステータスの定義、定着判定の方法も同一ではない。
三井住友海上とあいおいニッセイ同和は合併を控えて計画自体を一致させているため比較的近い枠組みとなっているが、東京海上日動は3段階、SOMPOは独自の4段階で施策を評価している。
さらに「効果定着」は、事故や情報漏えい、不適切行為の再発可能性がゼロになったことを意味するものでもない。
あくまで各社が定めた評価基準に基づき、施策が一定の運用・定着段階に達したという進捗指標として読む必要がある。
金融庁も「形式的な態勢整備」ではなく実効性を確認へ
こうした各社の方向性は、金融庁の2026事務年度金融行政方針とも重なる。
金融庁は、金融機関のガバナンス・リスク管理について、「形式的な態勢整備」にとどまらず、問題の早期把握と改善につながっているかを確認するとした。
金融機関における不正事案についても、個人の行為だけに原因を求めるのではなく、経営陣の姿勢、組織文化、内部牽制などを含めて真因を分析し、再発防止策が着実に実施され、実効的に機能しているかを継続的に確認する方針を示している。
これは大手損保4社だけを対象とした記述ではなく、金融機関の不正事案全般について示された監督方針である。
一方、保険分野については、生命保険会社・損害保険会社による改正保険業法への対応状況を確認するとともに、保険会社と代理店の「継続的な対話」を促し、代理店の規模や業務特性に応じた顧客本位の業務運営を確立・徹底する方針が明記された。
したがって今後、損保各社の業務改善は、本社内部のガバナンス改革だけでは完結しない。
代理店に対してどのような管理・指導を行うのか。代理店自己点検を形式的なチェックで終わらせず改善につなげられるのか。保険会社と代理店との関係そのものを、顧客本位の観点からどこまで見直せるのかも重要になる。
次に問われるのは「施策をやったか」ではなく「現場が変わったか」
今回の4社の進捗報告から見えてくるのは、大手損保の業務改善が次の段階に入りつつあるということだ。
規程を作る。研修を行う。システムを改修する。監査の仕組みを設ける。
こうした「施策を実施したか」という段階から、その仕組みが継続的に機能し、社員や代理店の判断・行動を実際に変えているかを検証する段階へ移りつつある。
特に今後注目されるのは、代理店管理や情報管理だけではない。
企業向け保険における競争環境が実際に変化したのか、営業目標や人事評価が不適切なインセンティブを生まない仕組みになったのか、現場から問題を報告できる企業文化が根付いたのか。そして、改善施策が時間の経過とともに形骸化せず機能し続けるのか。
2023年末以降続いてきた大手損保の改革は、「業務改善計画を提出し、施策を実行する」というフェーズから、改革の実効性を証明するフェーズに入りつつある。
「効果定着」という数字そのものよりも、その状態が今後も維持され、顧客や代理店、企業向け保険市場の実務にどのような変化として表れるのか。
今後の進捗報告では、そこがより重要な評価軸になっていくだろう。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。