損保協会、「比較推奨販売ガイド」を年内策定へ ハ方式廃止後の実務を具体化、2028年3月1日施行に向け準備加速
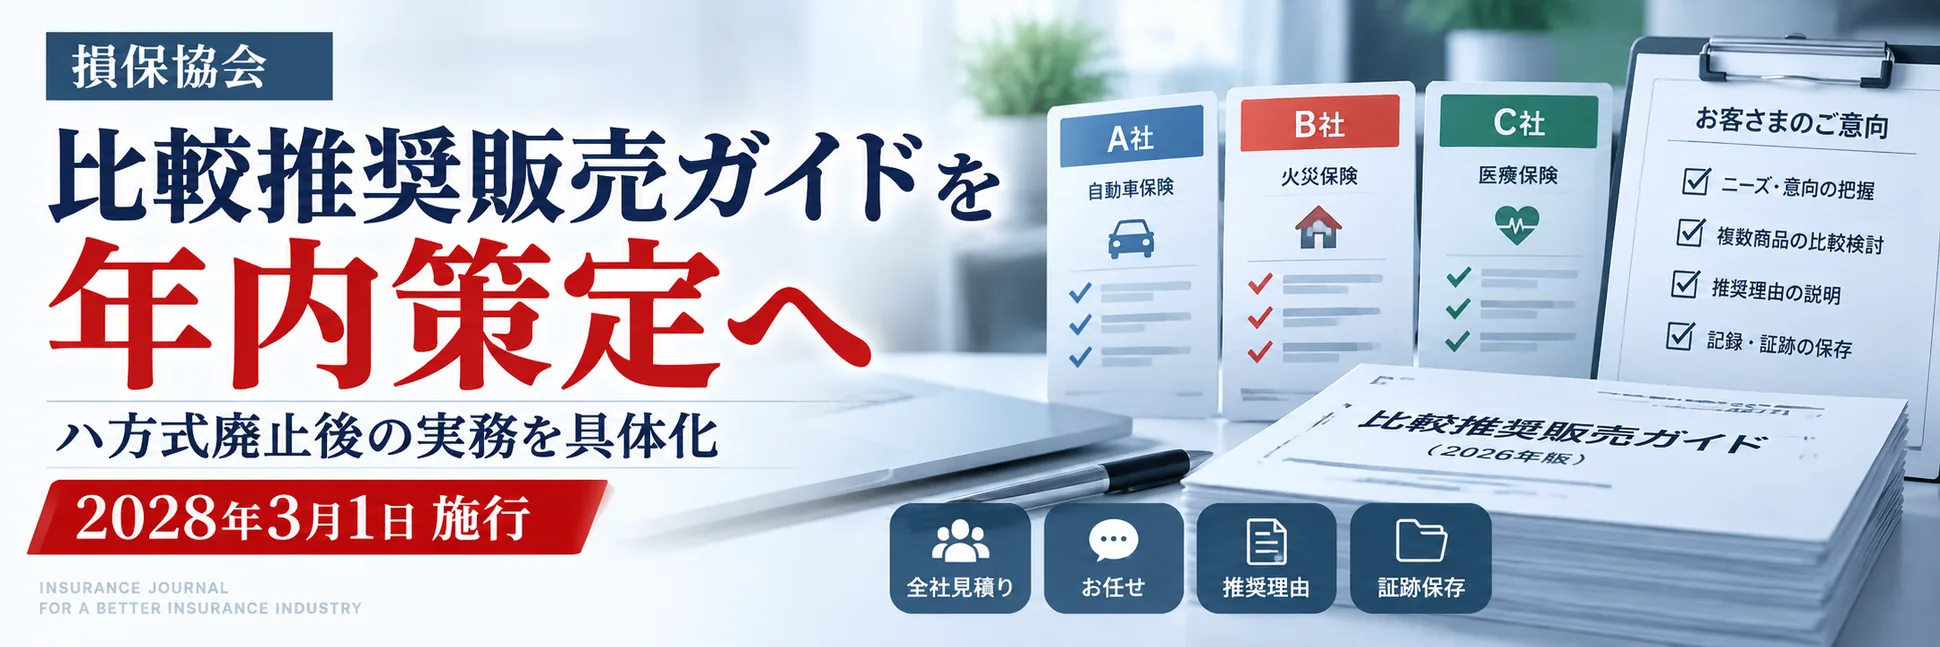
日本損害保険協会は2026年9月17日、2028年3月1日から適用される新たな比較推奨販売規制への対応として、「比較推奨販売ガイド(仮)」を2026年内を目処に策定すると発表した。
目次
日本損害保険協会は2026年9月17日、2028年3月1日から適用される新たな比較推奨販売規制への対応として、「比較推奨販売ガイド(仮)」を2026年内を目処に策定すると発表した。ハ方式廃止後の意向把握、推奨理由、全社見積り、お任せ、更改、証跡保存など、代理店実務への影響を整理する。
日本損害保険協会は2026年9月17日、2028年3月1日から適用される新たな比較推奨販売規制のもとで適切な保険募集を定着させるため、「比較推奨販売ガイド(仮)」を2026年内を目処として、可能な限り早期に策定する方針を明らかにした。
ガイドでは、2026年8月28日に金融庁が公表した保険業法施行規則および「保険会社向けの総合的な監督指針」の改正と、これに対するパブリックコメントで示された実務上の課題を踏まえ、**「実務上の考え方や対応例等」**を示すとしている。
今回の発表は、単に新たな解説資料が一つ増えるという話ではない。
比較推奨販売を巡っては、いわゆる「ハ方式」の廃止や「ロ方式」の見直しに伴い、乗合代理店が「顧客の意向をどこまで把握すればよいのか」「何社を比較すればよいのか」「推奨理由をどこまで具体的に説明するのか」「どの程度の記録を残す必要があるのか」といった問題への対応を迫られている。
損保協会のガイドが、これらをどこまで具体的な実務に落とし込むのかが焦点となる。
背景には「759件」のパブリックコメント
今回のガイド策定の直接的な背景となるのが、金融庁が8月28日に公表した比較推奨販売規制の改正だ。
金融庁には133先の個人・団体から計759件の意見が寄せられた。公表されたパブリックコメント回答は450ページに及び、「顧客の最善の利益」「意向がない場合」「指名買い」「意向推定」「比較ツール」「比較可能な同種の保険契約」「推奨商品群」「推奨理由」「更改・継続契約」「証跡保存」など、代理店実務のほぼ全工程にわたる論点が取り上げられている。
金融庁も、今回の改正について「比較推奨販売の適正化に関する実務的な視点から多くの意見や照会等が寄せられた」と説明している。
つまり制度の枠組み自体は固まったものの、代理店にとっての次の課題は、
「では、実際の募集現場でどう運用するのか」
という段階に移っている。
損保協会が年内策定を予定するガイドは、まさにこの部分を補うものになりそうだ。
何が変わるのか 「ハ方式」が削除
制度改正の大きなポイントの一つが、保険業法施行規則第227条の2第3項第4号、いわゆる比較推奨販売ルールの見直しだ。
現行制度では、乗合代理店が商品を推奨する場合について、一般に「イ方式」「ロ方式」「ハ方式」と呼ばれる整理が行われてきた。
今回の改正では、このうちハ方式に相当する規定が削除される。
改正後のロでは、二以上の比較可能な同種の保険契約の中から商品を提案する場合、顧客の意向に沿って代理店が選別した比較可能な保険契約の概要と、その提案理由を説明する仕組みとなる。
監督指針もこれに合わせて大きく書き換えられた。
特定の商品を推奨する場合には、商品特性や保険料水準など顧客が重視する事項をあらかじめ丁寧に確認し、顧客の最善の利益を勘案したうえで、代理店側の都合ではなく、**「合理的かつ一定の具体性を有する基準や理由等」**に基づいて推奨することが求められる。
さらに代理店には、推奨基準・理由を社内規則等に定め、募集人への教育・管理・指導を行い、記録・証跡を保存し、比較推奨販売が適切だったかを事後的に確認・検証する態勢まで求められる。
ここが今回の改正を「説明文言の変更」だけで捉えてはいけない理由である。
「お任せで」は推奨理由にならない
代理店実務で特に影響が大きいのが、顧客から、
「おすすめでいいです」
「代理店に任せます」
と言われた場合だ。
金融庁はパブリックコメント回答で、顧客が「代理店に任せる」「募集人のおすすめでよい」と述べた場合でも、その意思表示だけを根拠として代理店が任意に特定の商品を選んで推奨することは適切ではないとの考えを示した。
たとえば火災保険であれば、建物・家財、補償範囲、保険金額、保険料水準、地震保険の要否など、顧客が重視し得る事項を確認し、可能な限り意向を明確にしたうえで商品を選別することになる。
したがって今後は、
「特に希望なし」
↓
「当社おすすめ商品を提示」
というだけでは不十分になる。
募集人が顧客との会話から何を確認し、それを商品選定とどのようにつなげたのかという**「意向→選別→推奨理由」の連続性**が重要になる。
損保協会のガイドでは、このような「意向がはっきりしない顧客」に対して、具体的にどのような質問を行えばよいのかが大きな注目点になるだろう。
一方で「全社見積り」が義務になるわけではない
新制度について誤解されやすいのが、
「乗り合っている全保険会社から毎回見積りを取らなければならなくなるのではないか」
という点だ。
金融庁はこの点について、すべての案件で、すべての取扱保険会社の商品を網羅的に見積り・説明することを一律に求めるものではないと明確にしている。代理店の規模、業務特性、募集形態、取扱商品、顧客の意向などを踏まえた実効的な対応を求めるとしている。
したがって新制度を、
「3社乗り合っているなら、毎回3社すべての見積書を作らなければならない」
という単純なルールとして理解するのは正確ではない。
重要なのは、なぜその商品群を比較対象とし、なぜその中から当該商品を提示・推奨したのかを、顧客の意向との関係で説明できることだ。
ここでも、ガイドで示される「実務上の考え方や対応例」が重要になる。
「比較可能な同種」の線引きも実務上の難所
もう一つの論点が、「二以上の比較可能な同種の保険契約」をどう判断するかだ。
金融庁は、単純に保険種類の名称だけで判断するのではなく、顧客の意向との関係で、一般人の合理的な期待を基準として、個別具体的・実質的に判断するとの考えを示している。
企業向け保険やスペシャリティ保険、共同保険などでは特に判断が難しい。
保険会社によって引受方針、補償内容、キャパシティ、引受可否などが異なれば、そもそも何を「比較可能」とみなすのかが案件ごとに変わり得る。
金融庁も、共同保険であることだけで一律に比較推奨販売の対象外になるわけではなく、顧客の具体的な意向、対象リスク、保険給付の内容、契約特性などを踏まえて判断する必要があるとしている。
個人向け自動車保険などとは異なる企業保険特有の実務について、損保協会のガイドがどこまで踏み込むかも注目したい。
推奨理由は「代理店都合」を言い換えればよいわけではない
推奨理由についても改正後は一段厳しくなる。
監督指針では、特定商品の推奨について、顧客の最善の利益を勘案し、合理的かつ一定の具体性を有する基準や理由を説明することを求めている。
金融庁はパブリックコメント回答でも、手数料水準、販売目標、保険会社からの便宜供与など代理店側の事情によって特定の商品へ誘導することは適切ではないとしている。
販売実績についても注意が必要だ。
「当店で一番売れている商品だから」
という理由について、金融庁は、販売実績自体が過去の販売方針や手数料水準、便宜供与、推奨方法などの影響を受けている可能性があるため、販売実績だけを主な理由として商品を推奨することは適切ではないとの考えを示している。
今後、代理店の推奨方針や募集人向けマニュアルでは、「何を推奨理由としてよいのか」を従来以上に具体的に整理する必要が出てくる。
証跡は「紙・署名必須」ではない
比較推奨販売の見直しでは、記録・証跡も重要なテーマになる。
金融庁が例示している記録内容には、顧客の主な意向、意向把握方法、比較・選別した範囲、提示・推奨した保険契約、推奨基準・理由、顧客への説明内容の概要などがある。
一方で、顧客とのすべての会話や募集人の判断過程を網羅的に記録することまで一律に求めているわけではない。
保存形式も紙に限定されない。電子データ、システム入力記録、音声、録画なども利用でき、顧客の署名・押印付き書面が一律に必要というわけでもない。事後的な確認・検証が可能であることが重要とされている。
保存期間についても全国一律の年数が定められているわけではなく、契約の性質、保険期間、募集形態、苦情・紛争対応などを踏まえて代理店が社内規則等で合理的な期間を設定する考え方が示されている。
このため、今後は意向確認シートを増やすだけではなく、募集管理システムで何を記録し、管理者がどのように確認するのかまで含めた設計が必要になる。
更改契約も「全部新規扱い」ではない
損保代理店にとって件数が多い満期更改も重要な論点だ。
金融庁は、満期更改だからといって当然に比較推奨販売規制の対象外になるわけではない一方、常に新規契約と全く同じ意向把握プロセスを求めるものでもないとしている。
たとえば顧客自身が「前年と同じ保険会社・同程度の内容で更新したい」と主体的に判断し、募集人による実質的な商品選別・提案を伴わず一つの商品が選択された場合には、直ちにロ方式の対応が必要となるものではないとの考えも示されている。
ただし、保険料、補償範囲、特約、免責などに実質的な変更があれば、その変更を説明し、その内容を踏まえた意向確認が必要になる。
「新規」「更改」「商品改定あり」「顧客による保険会社指定あり」といったケースごとに募集フローを整理することが、代理店の実務では必要になるだろう。
金融庁も「業界による実務例」を想定
今回、損保協会がガイドを策定する意味を考えるうえで、もう一つ重要なパブリックコメント回答がある。
金融庁は、意向把握や比較推奨販売について全募集形態に共通する様式やガイドラインを行政が一律に定める考えはないとしている。
その一方で、実務負担の軽減や意向把握の実効性向上という観点から、業界団体等が参考となる様式、質問項目、実務例などを整理・共有する取組みは有意義との考えも明らかにしている。
9月17日に損保協会が表明した「比較推奨販売ガイド(仮)」は、まさにこの領域を担うものとみられる。
ただし注意したいのは、現時点で損保協会が公表しているガイドの内容は、あくまで**「実務上の考え方や対応例等を示す」**というところまでである。
意向把握シート、比較表、推奨理由記録、チェックリストなどの具体的な様式が収録されることが決まったわけではない。
また、損保協会が策定するガイドと、金融庁の内閣府令・監督指針、パブリックコメントで示された「金融庁の考え方」は区別して読む必要がある。
施行は2028年3月1日、それでも準備は「今から」
改正後の内閣府令は2028年3月1日に施行され、改正監督指針も同日から適用される。
2026年9月時点では約1年5か月の準備期間がある。
しかし金融庁は、施行日を待つことなく、改正内容・趣旨を踏まえ可能な限り速やかに比較推奨販売の体制整備を進めることが望ましいとの考えを示している。
損保協会も9月17日のステートメントで、代理店が規制改正の趣旨を理解し、顧客の最善の利益を勘案したうえで意向に沿っ
た提案を行う態勢を整備するには、現時点からの計画的な準備が不可欠としている。ガイドの提供とあわせ、会員保険会社による代理店への教育・管理・指導を通じて対応を後押しする方針だ。
代理店業務品質評価制度とも並行して進む
さらに、比較推奨販売だけを単独の制度対応として捉えないことも重要だ。
損保協会では2026年度から代理店業務品質評価制度の本格運用を開始している。制度では代理店による自己点検、保険会社との対話、フォローアップ点検などが進められている。
9月17日のステートメントでも、損保協会は今後、点検結果を分析して課題や改善事例を会員会社へ提供し、保険会社による代理店指導の実効性向上を後押しするとしている。
一見すると、
比較推奨販売規制
代理店自己点検
代理店業務品質評価
保険会社による教育・管理・指導
は別々の取組みに見える。
しかし代理店実務で見ると、すべてが**「顧客の意向を把握する→商品を選別する→推奨理由を説明する→記録を残す→管理者が確認する→問題があれば改善する」**という一つの募集管理プロセスにつながっている。
2028年3月までの準備期間は、単に新しい比較表や説明文言を作成する期間ではない。
推奨方針、意向把握、募集フロー、記録、システム、教育、管理者チェックまでを含め、乗合代理店の募集プロセスそのものを再設計する期間になりそうだ。
年内に予定される「比較推奨販売ガイド(仮)」は、その具体的な設計を考えるうえで、代理店にとって重要な資料となる。
INSURANCE JOURNALでは、ガイド公表後、意向把握、推奨理由、比較範囲、証跡保存、更改対応など、代理店実務への影響を改めて整理する。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。