熊本地震、地震保険237.8億円を支払い 千葉豪雨は354.4億円見込み 損保協会が8月28日時点集計
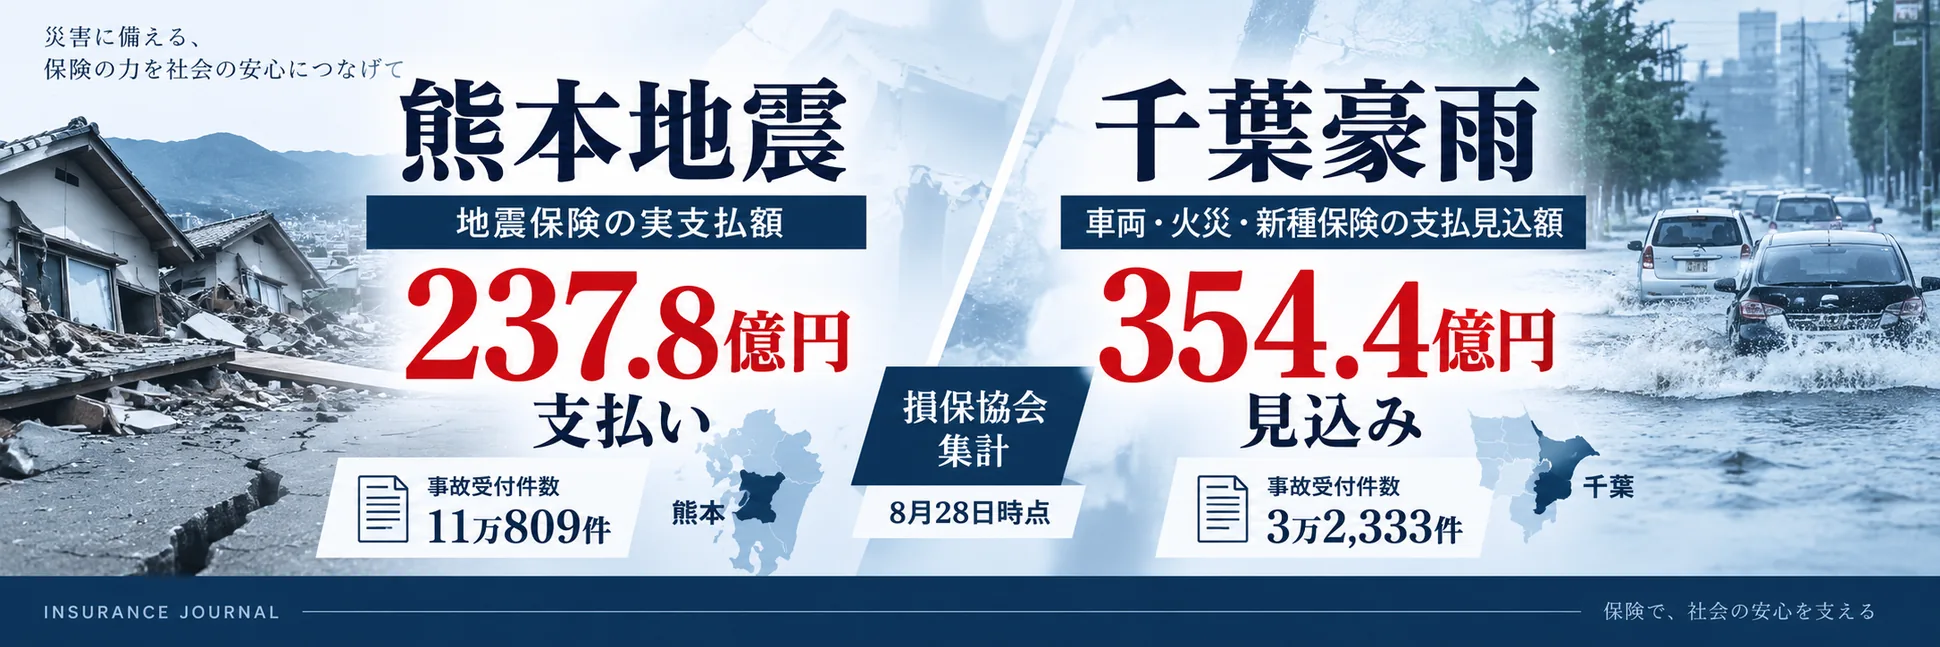
日本損害保険協会は2026年9月17日、令和8年熊本地震と令和8年8月千葉豪雨に係る保険金の支払状況を公表した。8月28日時点で、熊本地震の地震保険支払額は237.8億円。千葉豪雨では車両・火災・新種保険を合わせ354.4億円の支払い見込みとなった。
目次
日本損害保険協会は2026年9月17日、令和8年熊本地震と令和8年8月千葉豪雨に係る保険金の支払状況を公表した。8月28日時点で、熊本地震の地震保険支払額は237.8億円。千葉豪雨では車両・火災・新種保険を合わせ354.4億円の支払い見込みとなった。数字の違いと代理店実務への影響を整理する。
日本損害保険協会は2026年9月17日、「令和8年熊本地震」と「令和8年8月千葉豪雨」に係る保険金の支払状況を公表した。
いずれも2026年8月28日時点の集計で、日本損害保険協会と外国損害保険協会の会員会社等を合計したものだ。
熊本地震では、地震保険について3万838件、237億8,336万4,000円の保険金がすでに支払われた。
一方、千葉豪雨では、車両保険、火災保険、新種保険を合わせた支払台数・件数が3万30台・件、支払保険金が354億4,223万8,000円となる見込みだ。
一見すると千葉豪雨の金額の方が大きい。しかし、この2つの数字はそのまま比較できない。
熊本は「地震保険だけの実際の支払額」であるのに対し、千葉は複数種目を合わせた「支払見込額」だからだ。
今回の発表を見るうえでは、この違いを押さえておく必要がある。
熊本地震、事故受付は11万809件 支払額は237.8億円
令和8年熊本地震は、2026年7月28日16時27分ごろ、熊本県熊本地方を震源として発生した。
気象庁によるとマグニチュードは7.1。熊本県宇城市と氷川町で最大震度7を観測した。気象庁は同日、この地震とその後の一連の地震活動を「令和8年熊本地震」と命名している。
損保協会がまとめた8月28日時点の地震保険の状況は、事故受付件数が11万809件、調査完了件数が3万6,514件、支払件数が3万838件、支払保険金が237億8,336万4,000円だった。
県別では、熊本県が大部分を占める。
熊本県内だけで事故受付は10万3,306件、調査完了3万3,277件、支払2万8,838件、支払保険金は225億7,466万4,000円に達した。
このほか福岡県で約5.95億円、鹿児島県で約2.17億円、佐賀、長崎、大分、宮崎などでも保険金の支払いが発生している。地震保険の対応が熊本県内だけに限定されていないことも分かる。
「事故受付11万件」は「11万件の保険金請求」ではない
数字を読む際に注意したいのが「事故受付件数」の定義だ。
損保協会によれば、熊本地震の事故受付件数には、建物・家財の事故についての調査依頼だけでなく、地震保険の補償内容や契約内容に関する相談・問い合わせも含まれる。
したがって、「11万809件の保険金請求があった」と読み替えるのは正確ではない。
同様に「調査完了件数」3万6,514件についても、すべてが保険金支払いにつながった案件という意味ではない。実際に保険金を支払った案件に加え、支払いの対象とならなかった事案や、相談・問い合わせの段階で解決した事案も含まれている。
この点は、災害時の保険会社や代理店の業務量を考えるうえでも重要だ。
保険金を支払う案件だけでなく、「自分の契約は対象になるのか」「建物と家財のどちらが対象なのか」といった相談も短期間に集中するためである。
発災3日後の4万件から、1か月で11万件へ
受付件数の推移を見ると、災害対応が長期化していることも分かる。
損保協会が8月18日に公表した初回集計では、7月31日時点の事故受付件数は4万291件だった。
それが8月28日時点では11万809件となっており、1か月弱で約7万件増えている。
大規模地震では、発災直後にすべての事故が届け出られるわけではない。被災者の避難や生活再建、建物・家財の損害確認などが進むにつれ、保険会社や代理店への連絡が後から積み上がっていく。
保険会社・代理店にとっては、「発災直後の数日間を乗り切れば終わり」という対応ではなく、一定期間にわたって受付、調査、顧客説明、保険金支払いを続ける態勢が求められることを、この数字は示している。
2016年熊本地震は最終的に3,914億円 今回の237.8億円もまだ途中経過
今回の支払額の規模を見るうえでは、過去の地震との比較も参考になる。
損保協会が添付した資料によると、過去最大の地震保険支払額は2011年の東北地方太平洋沖地震で1兆2,897億円。2016年の平成28年熊本地震は3,914億円、2024年の令和6年能登半島地震は1,080億円となっている。いずれも日本地震再保険の2026年3月31日時点のデータに基づく。
2026年の熊本地震の237.8億円は、これらの最終的な累計額と比べればまだ小さい。
ただし、今回の数字は発災から約1か月後の8月28日時点にすぎない。
事故受付11万809件に対して、支払件数は3万838件にとどまっており、調査や支払いが今後さらに進む可能性がある。現時点の237.8億円を今回の地震の最終的な保険金総額とみなすことはできない。
千葉豪雨、354.4億円の支払い見込み 車両保険が206億円
一方、令和8年8月千葉豪雨では、保険金の構成が大きく異なる。
気象庁によると、8月13日から14日にかけて千葉県を中心に記録的な大雨となり、13日夕方以降には線状降水帯が発生した。
複数地点で1時間、3時間などの降水量が観測史上1位を更新し、総降水量が300ミリを超えた地点や、平年の8月1か月分の3倍以上となった地点もあった。
気象庁は、社会的影響の大きな被害が発生したことなどから、一連の大雨を「令和8年8月千葉豪雨」と命名している。
損保協会による8月28日時点の事故受付件数は合計3万2,333件。
内訳は車両保険(商品車を含む)が2万307件、火災保険が1万1,495件、新種保険(傷害保険を含む)が531件だった。
支払見込台数・件数は、車両保険が1万9,182台、火災保険が1万405件、新種保険が443件。合計3万30台・件となっている。
支払見込保険金は、車両保険が206億3,200万9,000円、火災保険が143億3,064万2,000円、新種保険が4億7,958万7,000円。
合計すると354億4,223万8,000円となる。
特に目立つのが車両保険だ。事故受付、支払見込額ともに最大となっており、浸水などによる自動車損害が今回の保険金支払いに大きく影響していることが数字から読み取れる。
354.4億円は「すでに支払われた額」ではない
千葉豪雨について最も注意したいのが、支払額の扱いである。
損保協会は資料の注記で、「支払台数・件数」および「支払保険金」は見込みを含む数値で、実績値とは異なると明記している。
つまり、
「千葉豪雨で354.4億円を支払った」
と表現するのは正確ではない。
現時点では、
「354.4億円の支払いが見込まれている」
とする必要がある。
また、事故受付件数についても、熊本地震と同様、事故調査の依頼だけではなく、補償内容や契約に関する相談・問い合わせが含まれている。
熊本237.8億円と千葉354.4億円を単純比較してはいけない
今回公表された2つの数字は、ニュースの見出しだけを見ると「熊本237.8億円、千葉354.4億円」と並ぶ。
しかし、両者の意味は大きく違う。
熊本地震の237.8億円は、地震保険について実際に支払われた保険金である。
これに対して千葉豪雨の354.4億円は、車両保険、火災保険、新種保険を合算した支払見込額だ。
対象となる保険商品も、集計のステータスも異なる。
したがって、「千葉豪雨の方が熊本地震より被害が大きかった」「保険損害が約1.5倍だった」といった評価を、この2つの数字だけから導くことは適切ではない。
保険金統計を見る際には、「いくらか」だけでなく、何の保険を集計した数字なのか、実績なのか見込みなのか、どの時点の数字なのかを見る必要がある。
災害対応は「保険金査定」だけではない 代理店にも長期間の負荷
損保協会の石川耕治会長は9月17日のステートメントで、8月28日時点の状況として、熊本地震では事故受付約11万件、支払件数約3万件、支払保険金約237億円、千葉豪雨では事故受付約3.2万件、支払台数・件数約3万、支払保険金約354億円の見込みと説明した。
そのうえで、被災者の生活再建を最優先とし、業界を挙げて迅速かつ適正な保険金支払いに取り組む方針を示している。
実務上、大規模災害への対応は損害査定や保険金支払いだけでは終わらない。
契約者からの問い合わせ、事故受付、補償内容の確認、必要な手続きの説明、損害調査の日程調整、進捗照会などが同時に増える。
損保協会は、災害救助法が適用された地域の契約者について、熊本地震では火災保険、自動車保険、傷害保険などの継続契約手続きや保険料払い込みを原則として2027年1月末まで猶予する特別措置を実施している。千葉豪雨では同様の措置を2026年10月末までとしている。
代理店にとっても、通常の募集・更改業務と並行してこうした被災契約者への対応を行うことになる。
災害時の業務継続計画を考える際には、事故受付だけでなく、顧客への連絡、問い合わせ対応、保険会社との情報連携、担当者不在時の代替対応まで含めて設計する必要がある。
「保険金請求を代行する」業者にも注意
損保協会は今回の両資料で、災害後に増える保険金請求サポート業者などとのトラブルについても注意を呼び掛けている。
「保険金請求を代行する」「保険で修理できる」などと勧誘する業者のほか、実在する保険会社の社員を装い、損害状況を聞き取ったうえで「調査費用」を要求する事例もあるという。
損保協会は、保険会社が契約者に損害調査費用を請求することはないとしており、不審な勧誘を受けた場合には、契約前に加入先の損害保険会社または損害保険代理店へ相談するよう求めている。
災害時には、保険会社や代理店から契約者への情報提供そのものが、不適切な業者による被害を防ぐ役割も持つ。
支払額だけでなく「短期間に何万件を処理するか」が問われる
今回の数字から見えてくるのは、巨額の保険金だけではない。
熊本地震では11万件を超える事故受付、千葉豪雨では3万件を超える事故受付が、それぞれ短期間に発生している。
保険会社にとっては、損害調査や保険金支払いを迅速かつ適正に進めるための人員・システム・外部リソースの確保が必要になる。
代理店にとっても同様に、平時から「災害が発生したとき、誰がどの顧客に連絡するのか」「問い合わせが集中した場合にどのように振り分けるのか」「担当者が被災した場合に誰が引き継ぐのか」といった態勢を決めておくことが重要になる。
石川会長は今回のステートメントで、損害保険業界を社会と経済のレジリエンスを支える「社会インフラ」と位置づけた。
自然災害時に問われるのは、保険契約を販売した時点の対応だけではない。
事故を受け付け、状況を把握し、必要な情報を伝え、最終的に保険金を確実に届けるまでの一連の業務を、大量の案件が集中する局面でも維持できるか。
今回公表された11万809件、3万2,333件という事故受付件数は、損害保険会社だけでなく代理店にとっても、災害対応態勢を改めて点検する材料になりそうだ。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。