保険代理店の見積・更改業務を自動化するには?AI・OCR・RPAの違いと導入ポイント【2026年版】
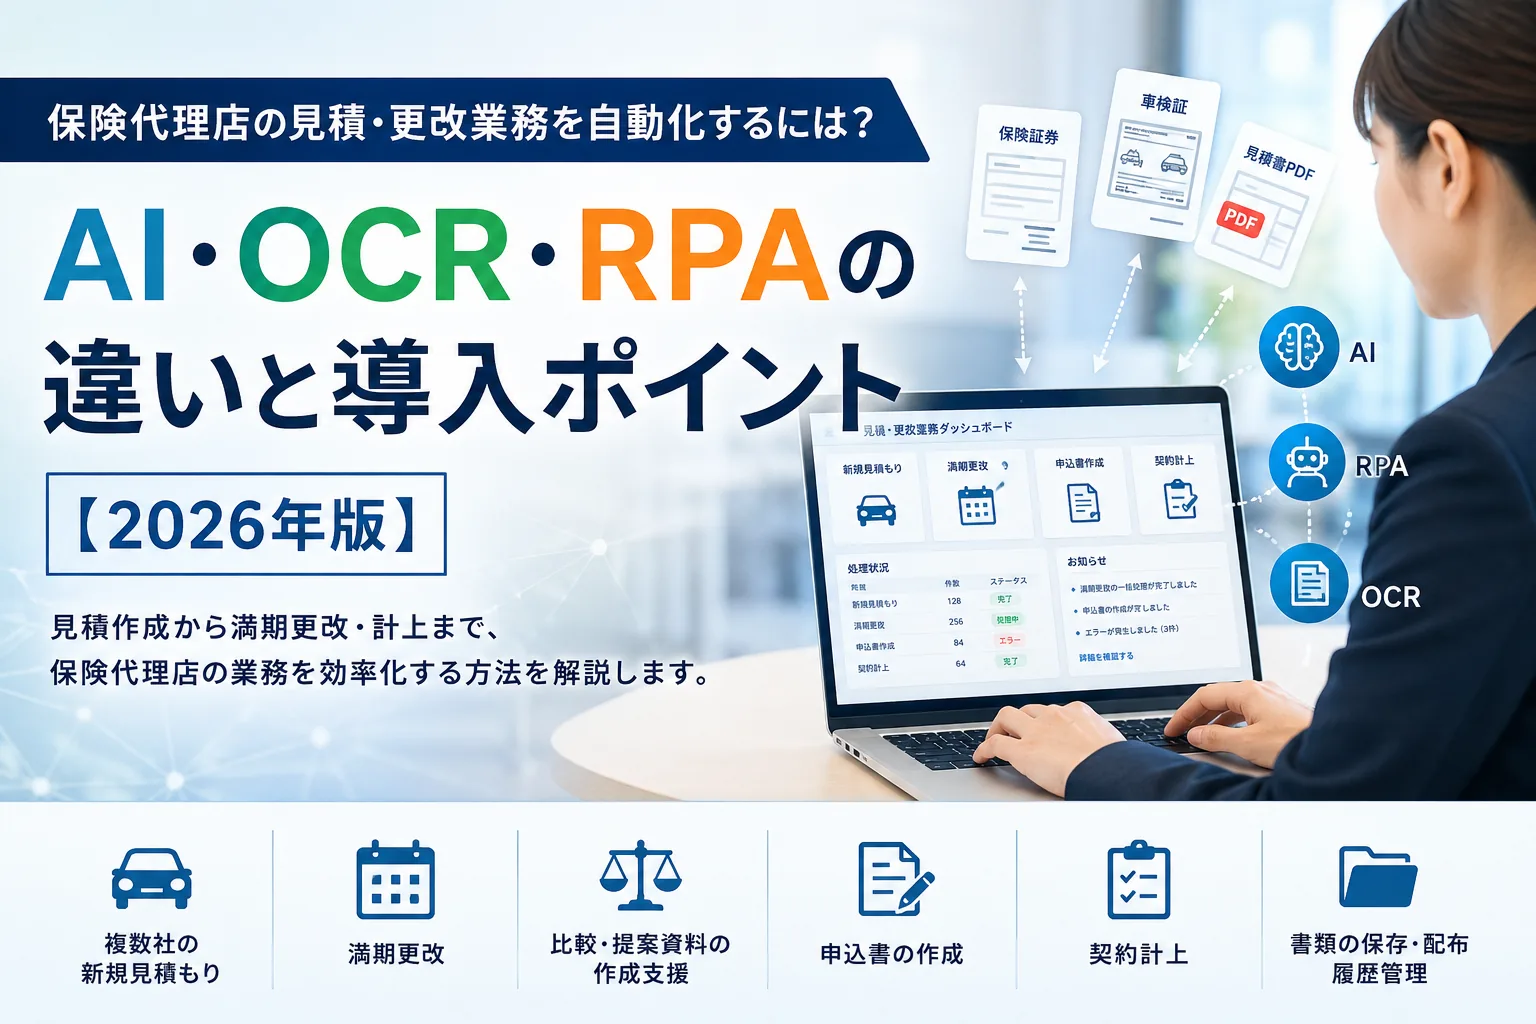
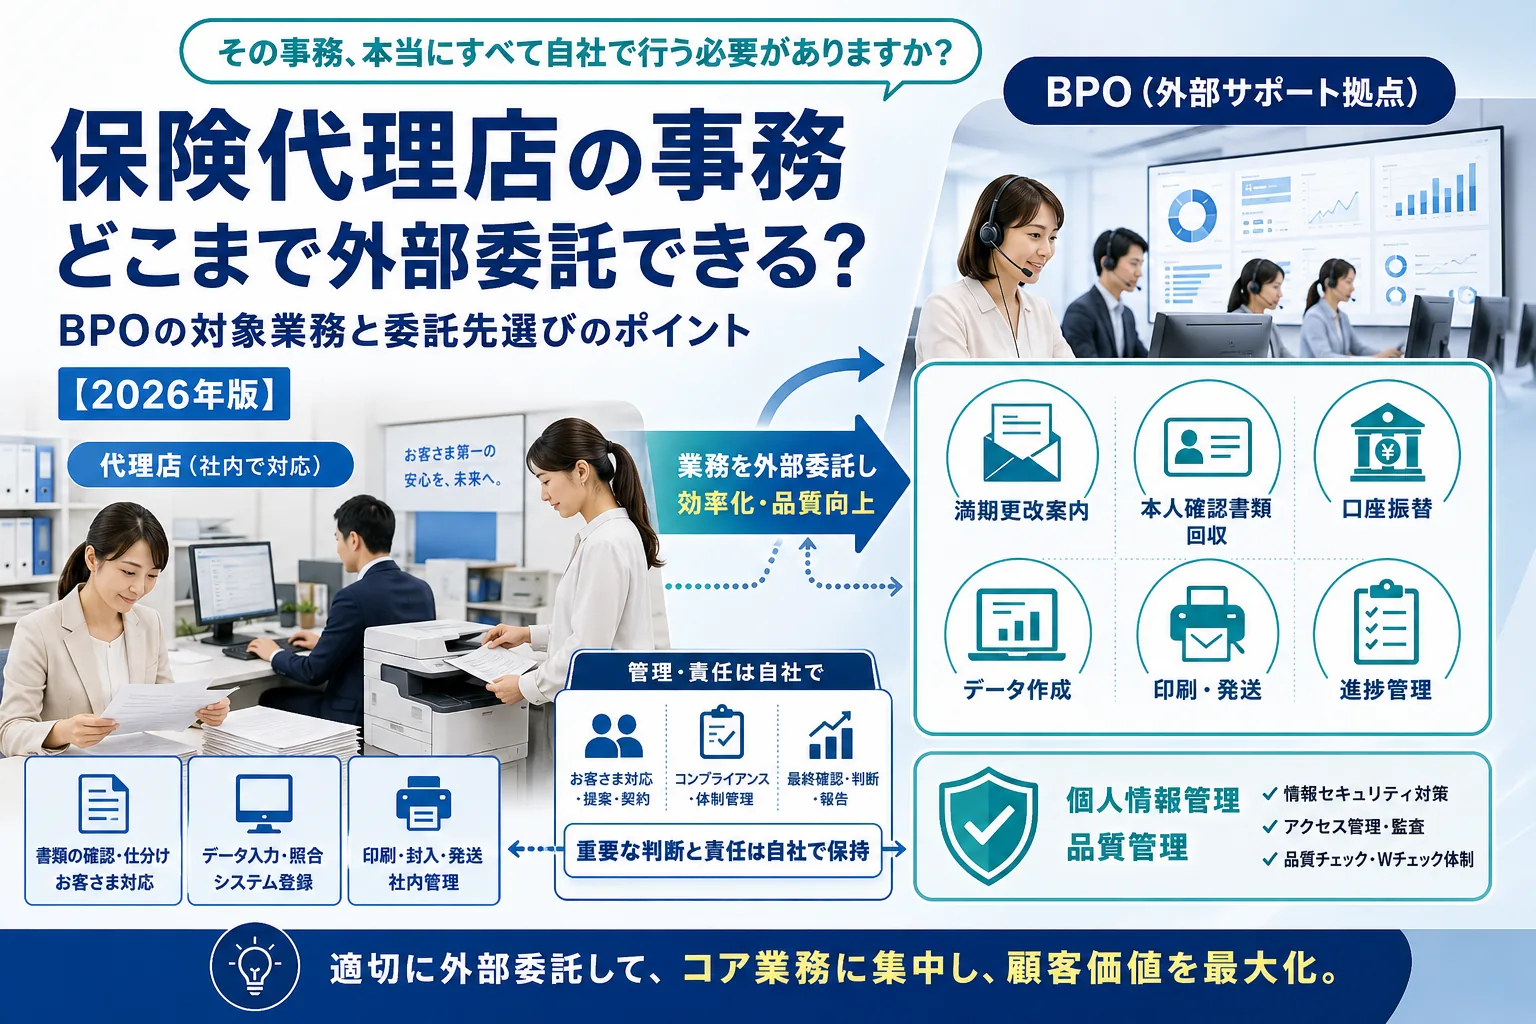
自動車保険や火災保険の見積業務では、同じ顧客情報や契約条件を、保険会社ごとのシステムへ繰り返し入力することがあります。見積書を作成した後にも、見積書PDFのダウンロードファイル名の変更顧客別フォルダへの保存保険料や補償内容の比較比較表の作成申込書の作成満期契約の更新契約の計上対応…
目次
自動車保険や火災保険の見積業務では、同じ顧客情報や契約条件を、保険会社ごとのシステムへ繰り返し入力することがあります。
見積書を作成した後にも、
- 見積書PDFのダウンロード
- ファイル名の変更
- 顧客別フォルダへの保存
- 保険料や補償内容の比較
- 比較表の作成
- 申込書の作成
- 満期契約の更新
- 契約の計上
- 対応履歴の登録
など、多くの事務作業が発生します。
取扱保険会社や見積件数が増えるほど、募集人や事務担当者の負担は大きくなります。
一方、近年は、AI、OCR、RPA、APIなどを利用し、これらの作業を自動化するサービスも登場しています。
ただし、「自動化」という言葉が指す範囲はサービスによって異なります。
証券や車検証を読み取るところまで自動化するサービスもあれば、保険会社のシステムへ情報を入力する作業を自動化するもの、見積書だけでなく申込書作成や計上処理まで行うものもあります。
導入を検討する際は、機能の数だけではなく、
現在のどの作業を、どの技術によって自動化するのか
を整理することが重要です。
本記事では、保険代理店の自動車保険・火災保険業務について、AI、OCR、RPAの役割と、見積作成から満期更改・計上までを自動化する際のポイントを解説します。
※本記事は、2026年8月時点で公表されている情報をもとに、一般的な考え方を整理したものです。
※特定のシステムを導入することで、法令、監督指針、所属保険会社の規程等への対応が自動的に完了するものではありません。
見積業務は「入力」だけではない
保険代理店の見積・更改業務は、次のような工程で構成されています。
| 工程 | 主な作業 |
|---|---|
| 資料の受領 | 保険証券、車検証、注文書、登記簿、売買契約書等を受け取る |
| 情報の確認 | 契約者、車両、建物、既契約、等級、補償条件等を確認する |
| 顧客意向の把握 | 希望する補償、保険料、自己負担額、優先事項等を確認する |
| 見積条件の整理 | 複数の保険会社へ入力する共通条件を決める |
| 見積入力 | 保険会社ごとのシステムへ必要情報を入力する |
| エラー対応 | 不足情報や引受条件等を確認・修正する |
| 見積書の取得 | PDF等をダウンロードして保存する |
| 比較資料の作成 | 保険料、補償、特約等を一覧化する |
| 顧客への説明 | 違いを説明し、顧客の意向に沿って提案する |
| 申込書の作成 | 選択された商品の申込書を作成する |
| 契約計上 | 契約成立後の登録や計上を行う |
| 記録・管理 | 顧客の意向、見積書、比較結果、対応履歴等を保存する |
自動化を検討する場合は、この一連の業務をまとめて「見積作業」と捉えるのではなく、工程ごとに分解します。
そのうえで、
- 人が判断すべき工程
- AIが支援できる工程
- OCRで読み取れる工程
- RPAで反復操作を自動化できる工程
- APIで直接連携できる工程
を分けて考えます。
AI・OCR・RPA・APIの違い
OCR
OCRは、画像やPDFに記載された文字を読み取り、データとして扱える形へ変換する技術です。
保険代理店では、次のような資料の読取りに利用できます。
- 保険証券
- 車検証
- 自動車注文書
- 建物登記簿
- 売買契約書
- 既契約の見積書
- 申込書
OCRを利用することで、氏名、住所、型式、初度登録年月、等級、保険期間、所在地、構造、面積などの手入力を減らせる可能性があります。
ただし、数字や記号の読み間違いが見積結果へ影響するため、重要項目については原本との照合が必要です。
AI
AIは、読み取った情報の整理、項目の推定、条件の変換、比較内容の要約、説明文の下書きなどに利用できます。
たとえば、保険会社ごとに名称が異なる補償や特約について、違いを整理する支援が考えられます。
一方、AIの出力には誤りや過不足が含まれる可能性があります。
AIが作成した比較表や説明コメントを、そのまま顧客へ提示するのではなく、募集人が正式な見積書、パンフレット、約款、保険会社資料等と照合する必要があります。
RPA
RPAは、パソコン上で人が繰り返し行っている操作を、ソフトウェア上のロボットによって自動化する仕組みです。
たとえば、次のような操作を自動化できます。
- 保険会社システムへのログイン
- 顧客情報の入力
- 補償条件の選択
- 見積計算ボタンの操作
- 見積書PDFのダウンロード
- ファイル名の変更
- 指定フォルダへの保存
- 申込書の作成
- 満期契約の更新
- 契約の計上
- CRMへの処理結果の登録
RPAは、一定のルールに従って繰り返す操作に適しています。
一方、画面の構成やボタンの位置が変更されると、ロボットが正常に動かなくなる場合があります。
保険会社の商品改定やシステム改修へ、誰が、どの程度の期間で対応するのかを確認することが重要です。
API
APIは、異なるシステム同士が直接データを受け渡すための仕組みです。
API連携が可能であれば、人の画面操作を再現するRPAより安定した処理が期待できる場合があります。
ただし、すべての保険会社や代理店システムが、必要なAPIを提供しているとは限りません。
実務では、API、CSV、OCR、RPA、手入力を組み合わせることがあります。
AIとRPAは競合する技術ではない
AIとRPAは、どちらか一方だけを選ぶものとは限りません。
次のように役割を分けることができます。
- OCRが証券や車検証を読み取る
- AIが必要な項目を抽出・整理する
- 人が読取結果と見積条件を確認する
- RPAが各保険会社のシステムへ入力する
- RPAが見積書を取得・保存する
- AIが複数社の見積内容を整理する
- 人が補償内容や比較結果を確認する
- 募集人が顧客へ説明し、意向を確認する
- RPAが申込書作成や計上処理を支援する
- システムが処理結果や履歴を保存する
つまり、
OCRで読む
→ AIで整理する
→ RPAで操作する
→ 人が確認・説明する
という分業が考えられます。
自動化の目的は、人による判断や顧客との対話をなくすことではありません。
入力、転記、ダウンロード、ファイル保存などの反復作業を減らし、人が顧客意向の確認や補償内容の説明へ時間を使える状態を作ることです。
RPAで自動化しやすい保険代理店業務
複数社の新規見積もり
同じ顧客情報や契約条件を、複数の保険会社システムへ入力する業務です。
RPAを利用することで、一度整理した情報をもとに、各保険会社の画面操作を順番または並行して実行できる場合があります。
満期更改
満期対象契約の抽出、既契約情報の取得、更新見積書の作成、申込書の作成などは、一定のルールに基づいて処理しやすい業務です。
特に件数が集中する時期には、夜間や営業時間外に一括処理できる仕組みが有効な場合があります。
満期時の他社見積もり
長期契約の満期や商品改定などをきっかけに、他社商品を含めた見積書を作成する業務です。
既契約情報を利用し、複数社の見積書を一括作成できれば、入力負担を軽減できます。
申込書の作成
顧客が選択した見積条件をもとに、保険会社システム上で申込書を作成する業務です。
見積書から申込書へ情報を引き継げる場合でも、確認やボタン操作が必要になることがあります。
契約計上
申込み完了後、契約情報を保険会社システムへ登録・計上する業務です。
一括処理できる場合は事務負担を減らせますが、エラー案件については人が内容を確認し、個別に処理する仕組みが必要です。
見積書や申込書の保存・配布
作成した書類をダウンロードし、顧客名、証券番号、作成日などのルールに従ってファイル名を付け、所定のフォルダへ保存する業務です。
担当者別フォルダやメールアドレスへの自動配信も、自動化の対象になります。
「有人RPA」と「無人RPA」の違い
RPAには、大きく分けて、利用者の操作をきっかけに動く方法と、人が操作しなくても自動的に動く方法があります。
有人型
募集人や事務担当者がボタンを押すと、ロボットが見積作成等を開始する方式です。
担当者が見積条件を確認してから実行できるため、一件ごとの見積作成に向いています。
無人型
決められた時間や条件に基づき、ロボットが自動的に処理を開始する方式です。
満期契約の一括処理や、夜間の大量処理などに利用できます。
一方、処理途中でエラーが発生した場合の通知、再実行、担当者への引継ぎを設計しておく必要があります。
導入時には、単に「RPAに対応しているか」だけでなく、
- 誰が実行するのか
- どの端末で動くのか
- 営業時間外にも動くのか
- 実行中に端末を利用できるのか
- エラー時に誰へ通知されるのか
まで確認します。
一般的なRPAと保険代理店向けRPAの違い
一般的なRPA製品を利用して、代理店自身または開発会社がロボットを構築する方法もあります。
自由度が高い一方で、次のような作業が必要です。
- 現在の業務フローの整理
- 保険会社ごとの操作手順の確認
- ロボットの設計・開発
- テスト
- 商品改定への対応
- 保険会社システムの画面変更への対応
- エラー処理
- ロボットの保守
- 社内担当者の育成
保険代理店向けにあらかじめ設計されたRPAの場合、代表的な見積・更改業務が用意され、導入後すぐに利用できることがあります。
ただし、「保険代理店向け」と表示されていても、すべての保険会社、商品、契約形態、団体扱い、特殊契約等に対応しているとは限りません。
自社の取扱業務を使った確認が必要です。
自動化しても人が確認すべき項目
顧客の意向
金融庁の監督指針では、保険会社または保険募集人が顧客の意向を把握し、その意向に沿った提案・説明を行い、契約内容が顧客の意向と合致していることを確認する機会を提供することが示されています。
自動車保険や火災保険では、求める補償内容、保険料、保険金額、補償期間、優先事項などを把握することが例示されています。
システムが見積書を自動作成しても、顧客の意向を確認する業務までなくなるわけではありません。
OCRによる読取結果
次のような情報は、わずかな誤りでも見積結果へ影響します。
- 車台番号
- 型式
- 登録番号
- 初度登録年月
- 等級
- 事故有係数適用期間
- 建築年月
- 延床面積
- 構造
- 保険金額
- 保険期間
読取結果を原本と並べて確認できる仕組みが望まれます。
保険会社ごとの補償条件
似た名称の補償や特約であっても、保険会社によって対象範囲、支払条件、限度額等が異なる場合があります。
システム上で同じ項目へ変換されていても、実際の補償内容まで同じとは限りません。
AIが作成した比較表・説明文
AIが作成した比較表やコメントには、正式資料に記載されていない説明や、不正確な要約が含まれる可能性があります。
見積書、パンフレット、重要事項説明書、約款などと照合します。
最終的な推奨判断
見積書の作成や情報整理は自動化できますが、どの商品を、どのような理由で顧客へ提示・推奨するかは、顧客の意向と個別事情を踏まえて判断する必要があります。
自動化システムは、募集人の判断を支援する手段として位置付けます。
導入前に確認したい14のポイント
1.対応する保険会社
自社が実際に取り扱っている保険会社へ対応しているかを確認します。
「主要保険会社対応」という表示だけで判断せず、保険会社名、ログイン方式、共同ゲートウェイ対応の有無を確認します。
2.対応する保険種目
自動車保険、火災保険のどちらへ対応しているかを確認します。
また、個人契約、法人契約、団体扱い、複数台契約、店舗・事務所、併用住宅など、自社で取り扱う契約の対応範囲も確認します。
3.自動化できる工程
見積書作成だけなのか、次の業務まで対応するのかを確認します。
- 新規見積もり
- 満期更新
- 他社見積もり
- 申込書作成
- 契約計上
- 比較表作成
- 顧客への資料送付
- CRMへの履歴登録
4.情報の入力方法
次のどの方法に対応しているかを確認します。
- 手入力
- 簡易入力フォーム
- OCR
- CSV
- API
- 顧客管理システムとの連携
- 保険会社の契約情報からの取込み
5.条件変換の方法
一つの入力内容を、保険会社ごとの項目へどのように変換するのかを確認します。
同じ条件に変換できない場合に、警告や確認画面が表示されることも重要です。
6.エラー処理
処理が止まった場合に、
- どの保険会社で止まったか
- どの項目が原因か
- 正常に完了した会社はどこか
- 手作業で補完できるか
- 修正後に再実行できるか
を確認できる必要があります。
7.商品改定・画面変更への対応
保険会社のシステムは、商品改定や機能改修によって画面が変更されます。
RPAの修正を誰が行うのか、追加料金が発生するのか、復旧までどの程度かかるのかを確認します。
8.ログイン情報の管理
保険会社システムのID、パスワード、多要素認証情報をどのように扱うか確認します。
- 暗号化して保存されるか
- サービス提供会社が閲覧できるか
- 利用者ごとに管理できるか
- 退職時に無効化できるか
- 操作履歴を確認できるか
などがポイントです。
9.実行環境
RPAが動く場所について確認します。
- 利用者のパソコン
- 専用パソコン
- 社内サーバー
- クラウド環境
- サービス提供会社の環境
オンプレミス型だから必ず安全、クラウド型だから危険ということではありません。
データの保存場所、アクセス権限、通信、保守方法等を含めて判断します。
10.個人情報とAI学習
証券、車検証、登記簿等には個人情報が含まれます。
次の点を確認します。
- アップロードした資料の保存期間
- AIモデルの学習に利用されるか
- サービス提供会社がデータへアクセスできるか
- 再委託先があるか
- 海外で保存・処理されるか
- 契約終了後に削除されるか
個人情報保護委員会は、個人データを取り扱うクラウドサービスを利用する場合、機能だけでなくセキュリティ対策を確認し、安全管理措置や役割・責任を契約等で明確にするよう注意喚起しています。
11.操作履歴
誰が、いつ、どの顧客について、どの見積もりを作成したか確認できることが重要です。
条件変更、再実行、エラー、ファイル出力等の履歴も確認します。
12.導入・保守サポート
保険会社ごとの入力方法やエラー内容について、サービス提供会社から支援を受けられるか確認します。
一般的なITサポートだけでなく、保険代理店業務を理解した担当者が対応するかも判断材料になります。
13.費用の全体像
月額利用料だけでなく、次の費用を確認します。
- 初期費用
- 専用端末
- RPAライセンス
- 利用者追加
- 保険会社追加
- カスタマイズ
- システム連携
- 商品改定対応
- 操作研修
- 保守
- 契約終了時のデータ出力
14.契約終了時の対応
サービスを解約または変更する場合に、見積書、申込書、処理履歴、顧客データ等を出力できるか確認します。
出力形式、費用、保存期間、削除方法も契約前に確認しておきます。
導入前は標準案件だけでなく例外案件を試す
デモでは、正常に処理しやすい標準的な案件が使用されることがあります。
実際の導入判断では、普段確認やエラーが発生しやすい案件を試すことが重要です。
自動車保険
- 他社契約からの切替え
- 車両入替
- 等級引継ぎ
- 事故有係数適用中
- 法人契約
- 複数台契約
- 記名被保険者と契約者が異なる案件
- 特殊用途車
- 中途更改
火災保険
- 戸建住宅
- マンション
- 併用住宅
- 店舗・事務所
- 法人所有物件
- 長期契約の満期
- 構造確認が必要な建物
- 建物と家財の両方を対象とする契約
- 水災・地震保険の条件が異なる案件
標準案件が短時間で完成することだけでなく、
例外が発生したとき、業務を止めずに人へ引き継げるか
を確認します。
導入直後は従来方式と並行して確認する
導入初日から、自動作成された見積書や申込書だけを使用するのは避けた方が安全です。
一定期間は、従来方式と自動化システムの両方で処理し、結果を比較します。
確認する項目は次のとおりです。
- 顧客情報
- 車両・建物情報
- 保険期間
- 等級
- 補償内容
- 保険金額
- 自己負担額
- 特約
- 保険料
- 割引
- 申込内容
- 計上結果
- 保存されたファイル
差異があった場合は、
- OCRの読取り
- 元データ
- 条件変換
- RPAの画面操作
- 保険会社システム
- 人による従来入力
のどこに原因があるかを確認します。
自動化後の役割分担を決める
システムを導入しても、責任者や確認者を決めなければ適切な運用にはつながりません。
| 役割 | 主な業務 |
| 資料確認者 | 証券、車検証等の原本と読取結果を照合する |
| 見積作成者 | 条件を確定し、自動処理を実行する |
| エラー対応者 | エラー内容を確認し、修正・再実行する |
| 見積確認者 | 見積書と入力条件の一致を確認する |
| 比較確認者 | 比較表やAIコメントを正式資料と照合する |
| 募集人 | 顧客の意向を確認し、説明・提案する |
| システム管理者 | 利用者、権限、ログ、障害等を管理する |
| 運用責任者 | 利用状況、ミス、効果を定期的に検証する |
小規模代理店で一人が複数の役割を担当する場合でも、高額契約や例外案件について別の責任者が確認する仕組みを設けることが考えられます。
導入効果は処理時間だけで判断しない
自動化システムの効果として、「一件を何分で作成できるか」が注目されます。
しかし、処理時間だけでは十分に評価できません。
導入前後で次の指標を確認します。
- 一件あたりの入力時間
- 見積書完成までの時間
- 見積書を作成できる保険会社数
- 見積作成を担当できる従業員数
- 入力・設定ミス
- 再見積もり件数
- エラー率
- エラー解消までの時間
- 満期処理の未完了件数
- 顧客への初回回答時間
- 比較表の作成時間
- 顧客説明に使える時間
- 新人が業務を習得するまでの期間
- 保険会社の画面変更に伴う対応時間
- 一件あたりのシステム利用費
自動化によって処理自体が速くなっても、確認やエラー修正に長い時間がかかっていれば、想定した効果を得られない可能性があります。
AI・OCR・RPA導入チェックリスト
まとめ|「読む・操作する・比較する」を分けて自動化する
保険代理店の見積・更改業務には、資料の読取り、データ入力、保険会社システムの操作、見積書の保存、比較資料の作成、申込書作成、計上処理など、多くの工程があります。
これらをすべて一つの技術で自動化する必要はありません。
OCRで資料を読む
→ AIで情報を整理する
→ RPAで保険会社システムを操作する
→ 人が内容を確認する
→ 募集人が顧客へ説明する
というように、技術と人の役割を分けることが重要です。
自動化の目的は、募集人の判断をシステムへ置き換えることではありません。
入力や転記、ファイル保存などに使っていた時間を減らし、顧客の意向を確認し、補償内容の違いを説明し、納得できる選択を支援するための時間を増やすことです。
見積作成だけでなく、満期更改、申込書作成、計上、対応履歴まで含めて現在の業務を整理し、自社に適した自動化の範囲を検討することが重要です。
よくある質問
AIとRPAはどちらを導入すればよいですか
解決したい課題によって異なります。
証券や車検証から情報を読み取ることが課題であれば、OCRやAIが有効です。
保険会社システムへの反復入力、見積書のダウンロード、申込書作成、計上等が課題であれば、RPAが候補になります。
両方を組み合わせたサービスもあります。
RPAを導入すれば、すべて無人で処理できますか
標準的な案件は自動化できても、情報不足、引受条件、システムエラー、特殊契約などによって、人の確認が必要になる場合があります。
無人化率だけでなく、エラー時に適切に人へ引き継げるかを確認することが重要です。
オンプレミス型の方が安全ですか
オンプレミス型は、データを社内環境にとどめやすいという特徴があります。
一方、端末管理、アクセス権限、バックアップ、マルウェア対策、保守用アクセス等を適切に管理しなければ、安全性は確保できません。
クラウド型についても、暗号化、権限管理、保存場所、委託先管理等を確認する必要があります。
構成だけでなく、実際の管理方法で判断します。
AIが作成した比較表をそのまま顧客へ渡せますか
AIの出力には誤りが含まれる可能性があります。
正式な見積書や保険会社資料と照合するとともに、顧客へ交付する場合は、所属保険会社の募集文書に関する規程や承認手続も確認してください。
保険会社の画面が変わった場合、RPAはどうなりますか
画面の項目、ボタン、URL、認証方法等が変更されると、RPAが停止する場合があります。
サービス提供会社が更新を行うのか、自社で修正するのか、更新までの期間や費用を導入前に確認します。
主な参考資料
- 金融庁「保険会社向けの総合的な監督指針」
- 個人情報保護委員会「クラウドサービス提供事業者が個人情報保護法上の個人情報取扱事業者に該当する場合の留意点」
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。