金融庁、2026事務年度金融行政方針を公表 保険会社・代理店の「継続的な対話」を明記
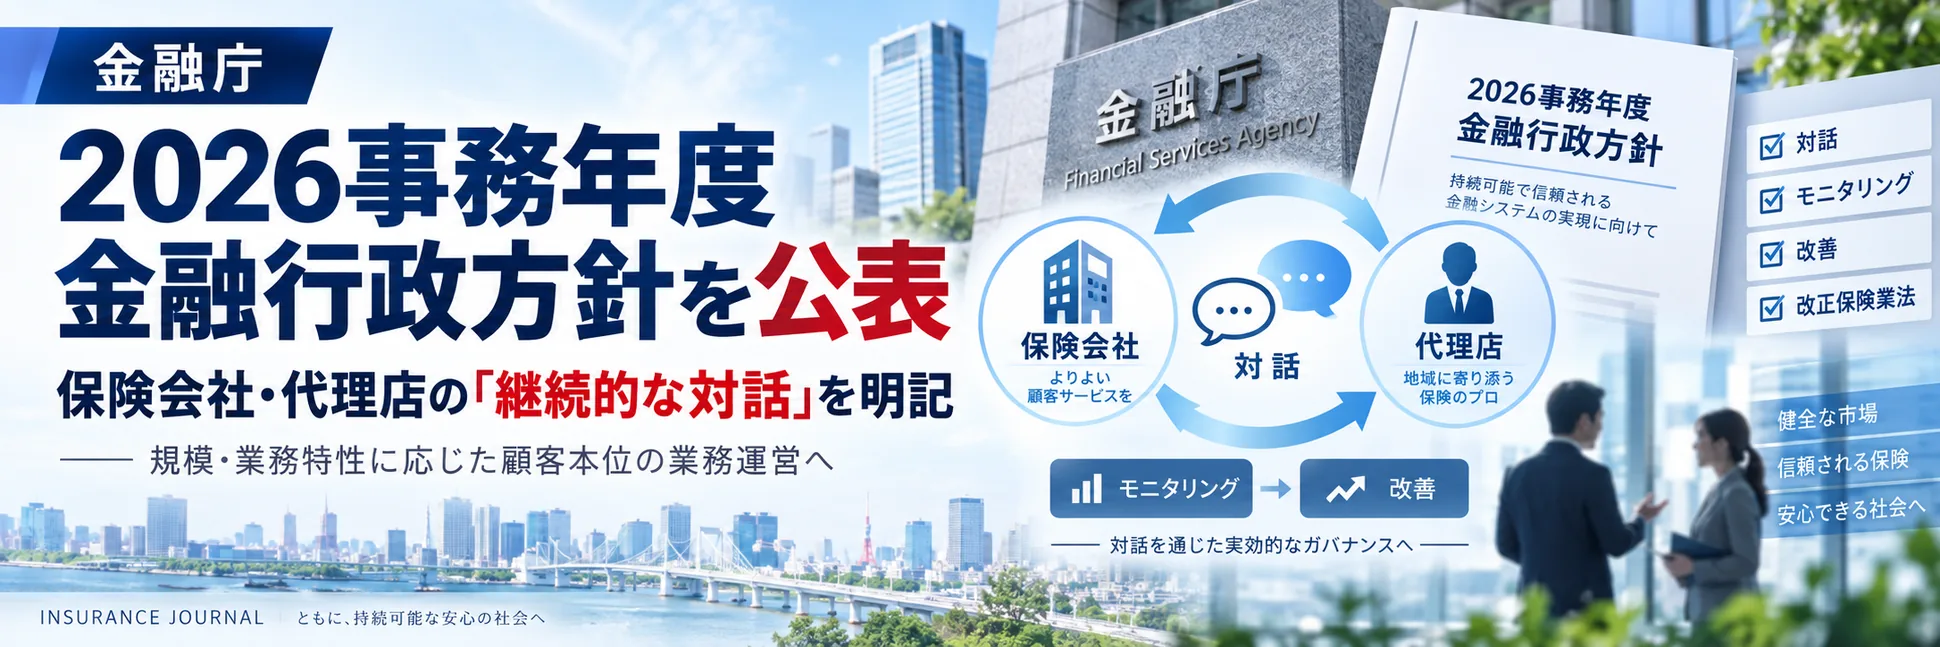
金融庁は2026年9月15日、「2026事務年度金融行政方針」を公表した。保険分野では改正保険業法への対応状況を確認するとともに、保険会社と代理店の「継続的な対話」の充実を促し、代理店の規模・業務特性に応じた顧客本位の業務運営を求める。
目次
金融庁は2026年9月15日、「2026事務年度金融行政方針」を公表した。保険分野では改正保険業法への対応状況を確認するとともに、保険会社と代理店の「継続的な対話」の充実を促し、代理店の規模・業務特性に応じた顧客本位の業務運営を求める。代理店モニタリング、業務品質評価制度との関係を含め、2026事務年度の保険監督の重点を読み解く。
金融庁は2026年9月15日、金融行政における重点課題と取組方針を示す**「2026事務年度金融行政方針」**を公表した。
金融行政方針は、それ自体が新たな法律や規制を設けるものではない。一方で、金融庁がその事務年度にどの分野を重点的にモニタリングし、金融機関との対話、検査、必要に応じた行政対応をどのような問題意識で進めるのかを示す文書である。
今回の方針で保険業界、とりわけ保険代理店にとって注目したいのが、「保険会社と保険代理店との関係」について独立した記述が置かれたことだ。
金融庁は、改正保険業法への対応状況を確認するとしたうえで、保険会社と代理店について、両者の理解と協力に基づく継続的な対話を充実させ、代理店の規模・業務特性に応じた顧客本位の業務運営の確立と徹底を図るとの方針を示している。
「代理店管理」だけではなく、「対話」が明記された
今回の記述で重要なのは、代理店管理の強化だけが示されているわけではないことだ。
金融庁の文言は、
「両者の理解・協力に基づく継続的な対話の充実」
を促すとしている。
さらに、その目的を「保険代理店の規模・業務特性に応じた顧客本位の業務運営」としている。
ここから読み取れるのは、代理店に求められる態勢を単純に一律化するのではなく、代理店ごとの規模、組織構造、取扱商品、業務内容やリスクの違いを踏まえて管理・改善していく方向性である。
もちろん、「規模・業務特性に応じた」という表現は、小規模代理店であれば顧客本位の業務運営や法令遵守が軽減されるという意味ではない。
むしろ重要なのは、求められる目的を達成するために、どの程度の管理態勢、点検、教育、記録、牽制が必要なのかを、それぞれの代理店の実態に即して考えることにある。
この考え方は、金融庁が8月に公表した「2026年 保険モニタリングレポート」とも整合する。
同レポートでは、金融庁が今後、保険代理店へのモニタリングとあわせて、保険会社が代理店の「規模、特性」を踏まえてリスクを検知し、適切に対応する管理態勢を構築しているかを確認するとしている。
つまり、保険会社側に求められるのも、「全代理店に同じチェック項目を機械的に適用すること」だけではない。
代理店ごとのリスクを把握し、そのリスクに見合った管理、指導、改善につなげられているかというリスクベースの代理店管理が、より重要になっていると考えられる。
金融庁自身も代理店への直接モニタリングを強化
ここで注意しておきたいのは、「対話」が重視されるからといって、監督が緩やかになるわけではないことだ。
2026年8月の保険モニタリングレポートでは、改正保険業法の施行を踏まえ、金融庁が財務局を含めた代理店モニタリング体制を強化する方針がすでに示されている。
特に、改正法によって上乗せ規制が課される保険代理店を中心に、新制度に対応した管理態勢の整備状況を重点的に確認する。必要に応じて、オフサイトのモニタリングだけでなく、オンサイト、すなわち立入検査も組み合わせるとしている。
したがって、2026事務年度の代理店監督は、大きく二つの方向から進むと考えると分かりやすい。
一つは、金融庁・財務局による代理店への直接的なモニタリング。
もう一つは、保険会社による代理店管理と、保険会社・代理店間の継続的な対話である。
金融庁は後者についても、その実効性をモニタリングすることになる。
改正保険業法は「準備」から「施行後の運用確認」へ
2026事務年度金融行政方針では、生命保険会社・損害保険会社について、改正保険業法の施行への対応状況等を確認することも明記された。
2025年5月30日に成立した「保険業法の一部を改正する法律」に対応する主要な内閣府令等は2026年3月30日に公布され、同年6月1日に施行された。
今回の改正では、特定大規模乗合保険募集人に対する法令等遵守責任者・統括責任者の設置、苦情処理態勢や内部監査・内部通報態勢の整備、保険会社による特定大規模乗合保険募集人の管理態勢強化、過度な便宜供与の禁止などが盛り込まれている。
その意味で、2026事務年度は、少なくともこれらの規制については**「制度を導入するための準備」から「施行後の運用状況を確認する段階」へ移った年度**といえる。
金融庁の2026年保険モニタリングレポートでも、特定大規模乗合保険募集人について、法令等遵守責任者・統括責任者による実態把握や定期的検証、経営陣への報告、内部監査の実効性確保などを監督上の着眼点としている。
単に責任者を任命した、規程を作った、チェックシートを用意したというだけではなく、その仕組みが実際に機能しているかが問われることになる。
比較推奨販売は2028年3月施行 時間軸は分けて考える必要
一方で、改正対応のすべてが2026年に施行済みというわけではない。
乗合代理店の比較推奨販売について金融庁が2026年8月28日に確定した内閣府令・監督指針の改正は、2028年3月1日から施行・適用される。
したがって、改正保険業法を巡る実務では、時間軸を整理する必要がある。
2026年6月1日にすでに施行された大規模乗合代理店の体制整備義務や過度な便宜供与への対応などについては、現在すでに運用段階にある。
これに対して比較推奨販売の新ルールは2028年3月施行であり、現在は実務対応を設計・準備する期間に位置する。ただし金融庁は、施行日を待たず、制度趣旨を踏まえて可能な限り速やかに体制整備を進めることが望ましいとの考えも示している。
この二つを混同しないことが重要だ。
業務品質評価制度も「点検」だけではなく「対話」へ
今回の金融行政方針にある「継続的な対話」という表現は、現在進められている代理店業務品質評価の方向性とも重なる。
生命保険協会が運営する代理店業務品質評価について、金融庁は2025事務年度、検討にオブザーバーとして参加し、経営陣の関与の下での自己点検や、その結果を踏まえた保険会社によるリスクベースの代理店管理を徹底するよう意見を示している。
損保分野では、日本損害保険協会が代理店業務品質評価制度を構築し、2026年度から順次運用を開始した。同制度では、業界共通の評価基準と第三者評価の仕組みが整備されている。
金融庁も、この制度の実効性を高めるためには、代理店との丁寧な対話・コミュニケーションを通じ、双方の理解と協力の下で継続的な改善を図ることが重要との考えを示している。
これは、自己点検や業務品質評価を単なる「○×チェック」で終わらせないという意味でも重要だ。
点検で不備を見つけること自体が目的なのではなく、その結果から代理店固有のリスクを把握し、保険会社との対話を通じて改善し、その後に再び実効性を検証するというPDCAとして機能するかが問われる。
生保の「不適切な金銭の取扱い」には立入検査も
生命保険分野では、さらに踏み込んだ記述もある。
金融庁は、生命保険会社で発生している不適切な金銭の取扱い事案について、必要に応じて立入検査を含む行政対応を厳格に行うとしている。
8月の保険モニタリングレポートでは、一部の生命保険会社で営業社員等による不適切な金銭の取扱いが確認されているとして、単に「保険業務外の個人的行為」として処理するのではなく、営業活動を通じて形成された顧客との関係性を背景に発生した問題として捉える必要性を指摘している。
さらに今回の金融行政方針では、金融機関における不正事案一般について、原因を個人の行為だけに帰するのではなく、経営陣の姿勢、組織文化、内部牽制などを含めて真因を分析する方針を示した。
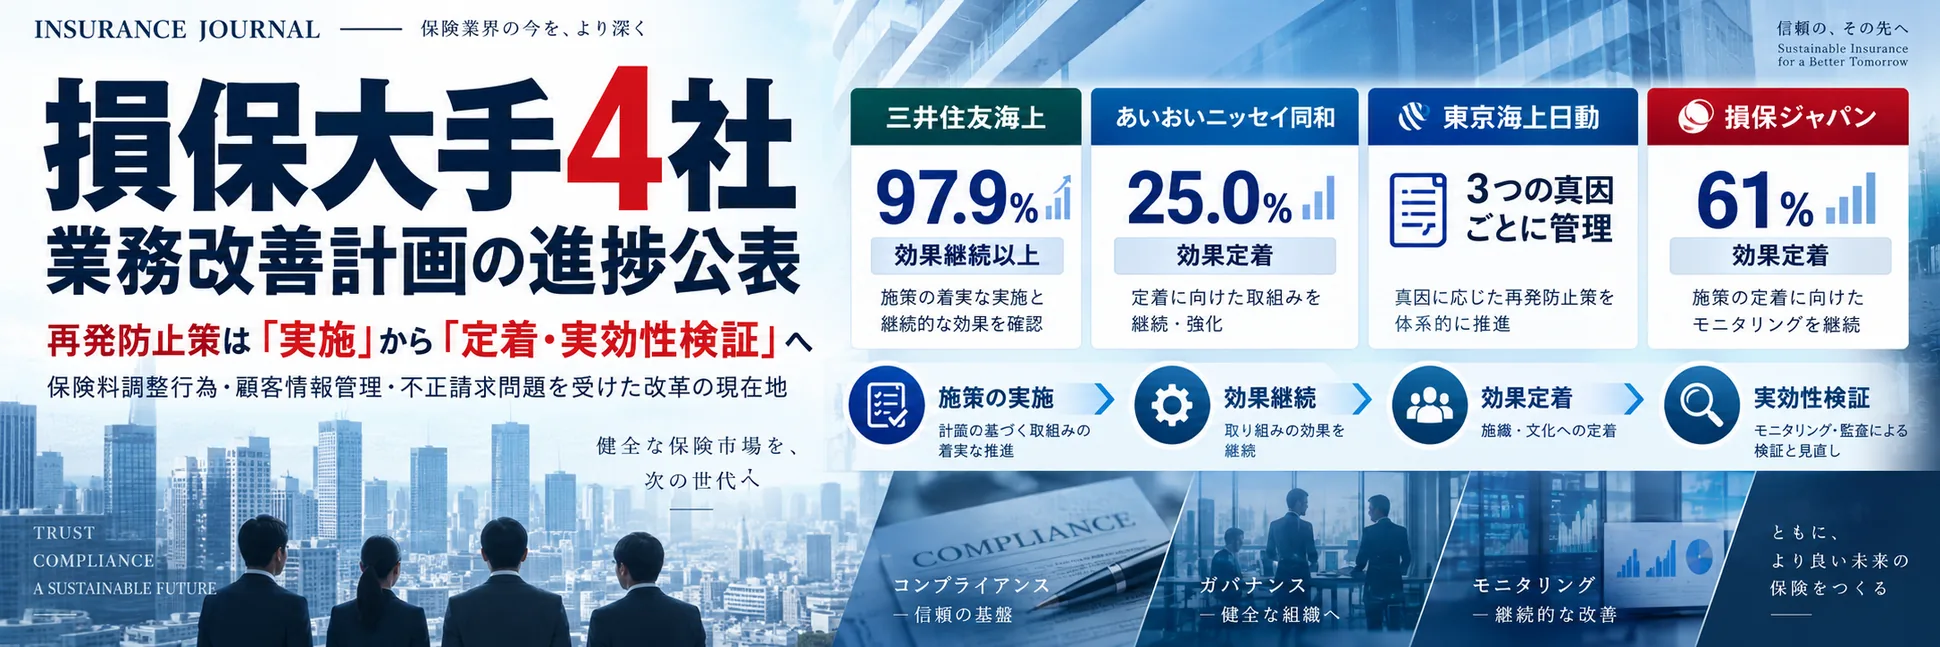
重大・悪質な事案には厳正に対応するとともに、再発防止策が実際に機能しているかを継続的に確認するとしている。
保険会社にとって、「ルールを作ったか」だけではなく、ルールが現場で機能しているかが引き続き問われる。
大手保険グループは海外M&A後のガバナンスも重点に
大手保険グループについては、海外保険事業の買収などによる事業拡大を踏まえ、グループベースでのガバナンスの確保とリスク管理の実効性を確認する方針も示された。
国内では改正保険業法への対応や代理店管理の高度化が進む一方、大手保険グループは海外M&Aなどを通じて事業領域を広げている。
金融庁としては、国内の募集管理だけでなく、海外を含むグループ全体のリスクを経営陣が把握し、適切に統制できているかも監督上の重要なテーマと位置付けていることになる。
代理店は何を準備しておくべきか
今回の金融行政方針だけによって、代理店に新たな書類作成義務が生じるわけではない。
しかし、2026年保険モニタリングレポートまで合わせて読むと、今後のモニタリングで重視される方向性はかなり明確になっている。
代理店としては、自社の規模や業務特性、取扱商品、顧客層などを踏まえ、なぜ現在の管理態勢としているのかを説明できることが重要になる。
自己点検で不備が見つかった場合には、単に「改善済み」とするのではなく、原因、改善策、実施状況、再点検結果まで追跡できることも求められるだろう。
苦情についても、件数を集計するだけではなく、募集方法や管理態勢の問題を発見するための情報として活用できているかが重要になる。
さらに、保険会社からの点検やヒアリングについても、提出書類を完成させることだけを目的とせず、自社のリスク認識と保険会社側の認識をすり合わせ、改善につなげた記録を残すという視点が必要になる。
「管理強化」と「対話」は矛盾しない
2026事務年度の金融行政方針を代理店の立場から読むと、ポイントは「監督が厳しくなるか、対話型になるか」という二者択一ではない。
金融庁・財務局による代理店への直接モニタリングは強化される。
同時に、保険会社には代理店の規模・特性を踏まえたリスクベースの管理が求められ、保険会社と代理店との間では継続的な対話を充実させることが求められている。
自己点検、業務品質評価、代理店監査、苦情管理、内部監査などをそれぞれ独立した作業として処理するのではなく、そこから把握したリスクを改善につなげる仕組みを構築できるか。
「態勢を作ったか」から「態勢が機能しているか」へ。
2026事務年度の保険監督を読み解く上では、この視点が一つの重要な軸になりそうだ。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。