「前年どおりで更新して」にどう対応する? 更改時の比較推奨販売、5つの実務ケース
「今年も、去年と同じでお願いします」自動車保険の更改で、このように言われたとする。募集記録に「前年同条件での継続を希望」と残し、手続きを進めればよいのだろうか。それとも、他の保険会社の商品も改めて提示しなければならないのか。
目次
「今年も、去年と同じでお願いします」
自動車保険の更改で、このように言われたとする。募集記録に「前年同条件での継続を希望」と残し、手続きを進めればよいのだろうか。それとも、他の保険会社の商品も改めて提示しなければならないのか。
金融庁が2026年8月28日に公表したパブリックコメント回答は、更改契約を一律に比較推奨販売の対象外とはしていない。一方、顧客の意向とは無関係に、毎回すべての取扱商品を比較することも求めていない。顧客がどのように継続を選んだのか、代理店が商品選びにどう関わったのかによって、必要な対応を判断する考え方だ。金融庁
同じ「前年どおり」という言葉でも、保険料や補償の変更を理解したうえでの希望なのか、変更がないと思い込んでの返答なのかは、分けて確認したい。
本稿では、乗合代理店が扱う自動車保険や火災保険の更改を中心に、確認・説明・記録の進め方を5つの場面から考える。
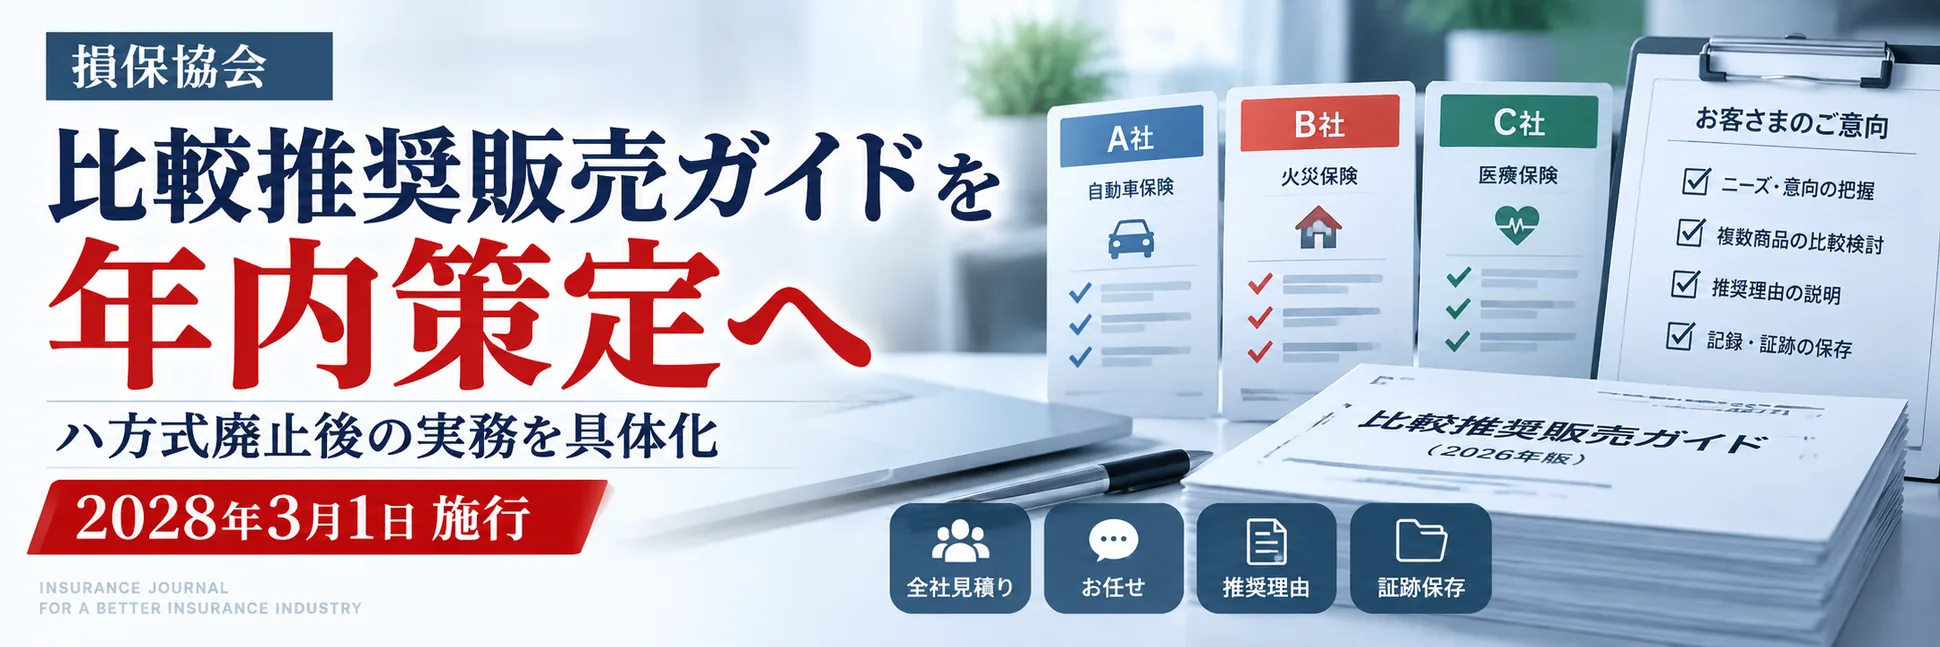
本稿は、2028年3月1日に施行・適用される比較推奨販売の新ルールと、金融庁が示した考え方を踏まえた実務整理である。現在も適用されている情報提供や意向把握・確認等の義務と、新ルールに向けた準備を区別して読む必要がある。
以下の事例、話法、記録例は、制度の考え方を実務に落とし込むために編集部が作成した架空の例であり、金融庁が示した統一手順や必須様式ではない。
新ルールは2028年3月から。更改時の確認が、それまで不要なわけではない
今回の比較推奨販売に関する改正内閣府令は、2028年3月1日に施行され、改正監督指針も同日から適用される。 2026年8月の公布・公表と同時に、新ルールへ全面的に切り替わったわけではない。ただし、金融庁は、施行・適用を待たず、改正の趣旨を踏まえて可能な限り速やかに体制を整えることが望ましいとしている。(金融庁)
また、顧客の意向を把握し、契約内容との合致を確認する機会を設けることは、今回初めて求められるものではない。現在の監督指針にも、既存契約の更新や一部変更で実質的な変更がある場合、その変更部分について適切に意向把握・確認を行う考え方が示されている。(金融庁)
更改実務を整理する際には、顧客の意向把握・確認と、複数契約の比較説明、契約の選別・推奨を混同しないことが重要になる。
改正後の保険業法施行規則第227条の2第3項第4号では、複数の保険契約を比較して説明する場合の規定が「イ」、比較可能な同種の保険契約の中から契約を提案する場合の規定が「ロ」に当たる。改正監督指針は、選別・推奨に当たって顧客が重視する事項を事前に確認し、契約の概要や提案の基準・理由を説明することを求めている。(金融庁)
したがって、顧客に見せた見積書が1枚であっても、その前に代理店が複数の商品から選んでいれば、選別・推奨の実態がある。見積書の枚数だけで対応の要否を決めることはできない。(金融庁)
ケース1 顧客が「今の会社で、同じ補償を続けたい」と希望した
まず、自動車保険の契約者から、A社の現在の補償を続けたいという申出があった場合を考える。
金融庁は、代理店による選別・提案が実質的に伴わず、顧客自身の主体的な判断だけで、既契約と同内容または大きく異ならない内容の契約が選ばれた場合には、直ちに「ロ」の対応が必要となるものではないと回答している。顧客が自ら選んだ継続について、改めて商品を選び直すための手続きを一律に加える趣旨ではない。(金融庁)
ただし、「同じでよい」という返答を得たことだけで、この扱いになるわけではない。
「同じでよい」という最終的な返答だけでなく、そこに至る案内や説明も確認する必要がある。判断の基準は、顧客と募集人のどちらが先に継続を口にしたかではない。一連のやり取りを通じて、顧客が主体的に選んだのか、代理店による実質的な選別・提案があったのかを確認し、その経緯を記録しておきたい。
短期の損害保険契約について、前年同条件や補償内容がほぼ変わらないプランを案内すること自体は、一概に否定されていない。その場合も金融庁は、希望に応じて他の保険契約を提案できることを明示し、顧客のリスク状況や意向を把握できるよう工夫することを求めている。(金融庁)
実務では、例えば次のような案内が考えられる。
「現在の契約をもとにした継続プランをご案内しています。ご希望があれば、当代理店で扱う他の保険契約もご提案できます。お車の使い方や、運転される方、補償のご希望に変わりはありませんか。」
そのうえで、更改後の補償や保険料を説明し、顧客がその条件で継続を希望しているかを確認する。
記録例:「前年同条件を希望」の一文に経緯を加える
契約者本人から、A社・現在の補償での継続を希望する申出があった。運転者、使用目的、希望する補償に変更がないことを確認。更改後の補償内容と保険料を説明し、取扱範囲内で他の保険契約の提案も可能と案内した。説明後、今回提示した条件での継続希望を確認。使用資料は更改案内○版。
この記録例は、実際に確認・説明した内容を残すためのものだ。こう書けば自動的に「顧客の主体的な選択」と認められる、という意味ではない。
また、明確な継続希望がある顧客に対し、商品を選別するためだけに、同じ質問を最初からすべて繰り返すことまで一律に求められているわけではない。必要な確認と、形式的な聞き直しは区別したい。(金融庁)
ケース2 補償は変わらないが、保険料が上がった
次は、補償条件は変わらないものの、更改後の保険料が上がるケースである。
ここで確かめたいのは、顧客の「前年どおり」に、保険料も前年と同じという認識が含まれていないかだ。
金融庁は、保険料水準などに実質的な変更がある場合、顧客が継続の要否や内容を判断できるよう、変更の内容・程度に応じて意向把握・確認と情報提供を行う必要があるとしている。(金融庁)
例えば、架空の事例として、年間保険料が6万8,000円から7万5,000円になるとする。この場合、「前年と同じ補償です」とだけ伝えて手続きを進めるのではなく、新しい保険料を示したうえで、その条件でも継続を希望するのかを確かめる。
顧客が「補償は今のままで、その金額ならA社を続けたい」と話すのか、「それなら他社も知りたい」と話すのかによって、その先の対応は変わる。
「保険料を抑えたい」と言われた場合も、直ちに補償を減らす案へ進まない方がよい。現在の補償を維持したまま負担を抑えたいのか、自己負担額や特約の見直しも検討するのか、希望の範囲を確認する場面になる。
「今の補償を維持することを優先して、保険料を確認しますか。それとも、補償や自己負担の条件を変える案も含めて検討されますか。」
複数の保険契約を比較する段階に進んだら、保険料の数字だけを並べない。改正監督指針は、比較する事項や内容を適切に説明し、顧客が正確に判断するために必要な事項を包括的に示すよう求めている。補償範囲、保険金額、免責金額などの違いがあれば、その差も分かる形にする必要がある。(金融庁)
このケースで記録に残したいのは、値上がりを説明した後の顧客の意向である。
保険料を伝える前の「前年どおり」を、そのまま最終意向として残さない。「新保険料を説明したうえで現契約の継続を希望」「補償維持を条件に他社提案を希望」など、その後のやり取りが分かる記録にしたい。
ケース3 商品改定で、免責金額や特約の内容が変わった
火災保険の更改で、特定の事故に適用される免責金額が、従来の0円から5万円に変わると仮定する。保険会社も商品名も同じだからといって、顧客にとって同じ条件とはいえない。
この場面では、改定資料の交付だけで説明を終えるのではなく、どの事故について、どのような自己負担が生じるようになるのかを伝え、その条件でよいかを確認する進め方が考えられる。
現在の監督指針は、更新や一部変更で実質的な変更がある場合、その変更部分について適切に意向把握・確認を行うとしている。更改のたびに新規契約と同じ説明をすべて繰り返すことと、変わった部分を確認せずに済ませることは、別である。(金融庁)
説明の組み立て方としては、まず「今までと変わる点」を示し、続いて顧客への影響を伝え、その変更を踏まえた希望を聞くと整理しやすい。
「今回の更改では、この事故について免責金額が5万円になります。従来と自己負担の条件が変わりますので、この条件で継続するか、ほかの選択肢も確認するか、ご希望を伺いたいと思います。」
実際には、対象事故、免責の適用方法、選択できる条件は商品によって異なる。説明には、その契約に適用される約款や改定資料を使う。
注意したいのは、顧客が別の条件を求めた後の扱いだ。同じ保険会社の商品やプランであっても、「他社に切り替えていないから比較推奨とは関係ない」とは限らない。
金融庁は、補償を充実させるプランを含む更改案内についても、比較可能な同種の契約があるか、代理店が選別・提案しているかによって、個別に判断するとしている。「更改案内」という書面の名称だけで決まるものではない。(金融庁)
記録も「改定内容を説明済み」だけでは、何を伝えたのかが分かりにくい。「対象となる事故と免責金額の変更を説明」「顧客は自己負担の増加を避けたいと希望」「条件を再検討するため、別案を提示予定」といった具合に、変更点と顧客の反応をつなげて残すと、次の担当者も対応を引き継ぎやすくなる。
ケース4 代理店から、別の保険会社の商品を勧めた
更改を機に、代理店がA社からB社への変更を勧める場合はどうか。
例えば、顧客の希望を確認した結果、現在よりも希望に合う補償を持つ商品を提案する場面が考えられる。このとき、顧客が最後に「それではB社で」と答えたからといって、最初から顧客自身がB社を指定したことにはならない。
比較可能な同種の契約の中から代理店が選別・推奨する場合、新ルールでは、顧客の意向との関係で合理的かつ一定の具体性のある基準・理由を説明する。推奨する契約以外の契約もあることや、顧客の求めに応じてそれらを説明する旨も、案内する必要がある。(金融庁)
「当代理店のお勧めです」だけで終わらせず、顧客が重視した条件と提案理由を結び付けたい。
例えば、顧客が「車両保険は残したい。事故時の代車費用も確保したい。自己負担額は増やしたくない」と希望しているなら、その条件に照らして候補を選び、保険料や補償の違いを説明する。
代理店にとっての事務のしやすさや、受け取る手数料などを実際の理由としながら、後から顧客意向に沿った説明を付けることは認められない。改正監督指針は、形式上は合理的な理由を説明しているように見せても、実質的に代理店側の都合で選別・推奨することがないよう求めている。(金融庁)
記録例:顧客の希望と、B社を勧めた理由を対応させる
顧客は車両保険と代車費用の補償の継続、現在と同水準の自己負担条件を希望。取扱商品の確認結果と候補の選別理由は比較検討票○に記録した。候補となったA社・B社の補償範囲、限度額、免責金額、保険料を説明。希望条件を満たし、A社案より保険料が低いB社案を推奨した。条件の差異は比較表○のとおり説明し、他の契約についても希望に応じて説明する旨を案内。顧客は説明後、B社案を選択した。
この例では、商品の具体的な数値や条件を比較表に残すことを前提としている。募集記録にすべてを書き直すのではなく、どの資料で何を確認・説明したかをたどれるようにする方法だ。
また、顧客が「任せる」と言っていても、選ぶのが代理店である以上、確認した意向と選別理由が必要になる。改正監督指針は、意向が不明確な場合にも、顧客が重視すると考えられる事項を例示するなどして、可能な限り意向を把握するよう求めている。(金融庁)
ケース5 「忙しいので、電話で短く済ませたい」と言われた
顧客が短時間の手続きを望む場合、説明方法を工夫する余地はある。ただし、「手続きを短くしたい」という希望だけでは、どの補償や保険会社を選びたいのかまでは分からない。
金融庁の回答も、短時間で契約を終えたい顧客がいることを踏まえつつ、更改という理由だけで一律に比較推奨販売の対象外にはならないとしている。(金融庁)
実務では、電話で一からすべてを読み上げる方法だけでなく、事前に案内資料を届け、顧客がその資料を確認できる状態で話す方法が考えられる。どのプランの、どの保険料を見ながら話しているのかをそろえたうえで、変更点や顧客の希望を確認する。
例えば、「時間をかけたくない。変更点を聞いたうえで、今の補償を続けたい」という希望と、「時間をかけたくないので、あなたが適当なものを選んで」という依頼は分けて扱いたい。
前者では、顧客が継続条件を理解して選べるようにする。後者では、代理店が選別・提案するために必要な希望を聞く。電話という連絡手段が、募集の実態を変えるわけではない。(金融庁)
短時間では確認しきれない変更や質問が残ったときは、満期までの日程を確認し、折り返しの説明や追加資料の案内を組み込む。顧客に資料を送る方法も、所属保険会社のルールや顧客の利用環境に合わせて選ぶ。
現在の監督指針も、契約締結に先立って顧客が内容を理解するための時間を確保する一方、商品の特性、販売方法、顧客の理解度や利便性を考慮するよう示している。(金融庁)
電話募集の記録では、通話日時や相手方に加え、使用した資料、説明した変更点、その後に確認した意向を残す運用が考えられる。説明が終わっていない事項は、確認済みの事項と混ぜず、次の対応予定まで記載しておきたい。
自動継続は、通常の更改募集と分けて考える
以上の5つのケースとは別に、自動継続の扱いも整理しておく必要がある。
金融庁は、既存契約が自動継続される旨の案内にとどまり、保険募集に当たる行為を伴わない場合には、比較推奨販売に関する規定への対応は求められないとしている。また、代理店が自動継続に係る保険募集に関与していない場合、その代理店に情報提供義務や意向把握・確認義務が課されるものではないと回答している。(金融庁)
一方、代理店が補償の拡充や条件変更を提案したり、他契約との比較説明を行ったりすれば、その内容に応じた判断が必要になる。自動継続特約が付いているというだけで、代理店が行う説明・提案まで一律に対象外となるわけではない。 契約内容に重要な変更がある場合の情報提供にも留意が必要だ。(金融庁)
社内では、少なくとも「顧客の希望を確認して行う更改」と「約款・特約に基づく自動継続」を同じ処理にしない運用にしたい。
連絡が取れない案件を、顧客が「前年どおりを希望した」案件として記録することは避ける。自動継続の適用条件、保険会社との役割分担、連絡履歴、未確認事項を、実際の状況に沿って管理する必要がある。
ここでいう義務の有無は、自動継続に係る保険募集に関与していない代理店についての整理である。保険会社が担う案内等の対応や、約款・特約に定める自動継続の条件とは区別して確認する。
更改記録は、前年から何が変わり、どう判断したかを残す
ここまでのケースを踏まえると、記録に必要なのは、毎回長い文章を書くことよりも、契約結果に至る経緯を確認できることだ。
金融庁は、すべての案件で詳細かつ網羅的な記録を一律に求めているわけではなく、特定の様式・方法も指定していない。顧客の主な意向、選別の対象範囲、提案の基準・理由、説明内容などを、募集実態に応じて事後検証できることが重要になる。(金融庁)
既存の更改管理画面や対応履歴を使うなら、次のような欄を設ける方法が考えられる。
| 確認する項目 | 更改記録に残す内容の例 |
|---|---|
| 今回の顧客意向 | 継続希望、保険料の見直し希望、必要な補償、前年から変わった事情 |
| 契約条件の変更 | 保険料、補償範囲、特約、免責金額などの変更点と説明内容 |
| 代理店の関与 | 顧客からの指定を受けたのか、代理店が候補を選別・提案したのか |
| 比較・推奨した場合の理由 | 候補とした範囲、選別した理由、顧客意向との対応、参照した比較表 |
| 説明後の判断 | 顧客が選択した条件、残った質問、追加対応の担当者と予定 |
※編集部による参考項目。すべての欄を全案件で同じように記入することを求めるものではない。
資料を使って説明した場合は、資料の名称や版、該当するページなどを記録に結び付けておくと、担当者が替わった後も確認しやすい。逆に、前年の記録を複写するだけでは、今年の保険料や補償の変更を説明したのか、意向を確認したのかが見えなくなる。
また、記録を整えることと、その記録を点検することは別の仕事になる。改正監督指針は、記録・証跡の保存期間等を社内規則で定め、比較推奨販売の適切性を確認・検証し、必要な改善につなげる態勢を求めている。(金融庁)
まずは直近の更改案件から、「前年どおり」「顧客指定」「お任せ」と記録したものを取り出してみるとよい。説明前の返答をそのまま最終意向にしていないか。代理店が選んだ商品を、顧客が最初から指定したように記録していないか。保険料や補償の変更を伝えたことが、資料と履歴から確認できるか。
継続した保険会社が同じでも、そこに至るやり取りは案件ごとに違う。その違いを説明できる記録と手順を、自社の更改業務の中に残しておきたい。
主な参照資料
金融庁「令和7年保険業法改正に係る内閣府令等及び『保険会社向けの総合的な監督指針』等の一部改正(案)に対するパブリックコメントの結果等の公表について」(2026年8月28日)。施行・適用日、改正内容および体制整備に関する考え方を参照。(金融庁)
同公表資料の別紙1「コメントの概要及びコメントに対する金融庁の考え方」。主に、更改・継続契約に関するNo.107~112、114、570・571、574、605~608、613、記録・証跡に関するNo.152~154を参照。(金融庁)
金融庁「保険会社向けの総合的な監督指針」Ⅱ-4-2-2、および2026年8月28日公表の同指針新旧対照表・Ⅱ-4-2-9(5)を参照。(金融庁)
※本記事は2026年9月25日時点の公表資料に基づく一般的な解説です。2028年3月1日施行・適用の比較推奨販売ルールへの準備と、現在の募集実務に共通する確認事項を整理しています。個別案件の取扱いは、顧客とのやり取り、契約内容、代理店の関与、適用法令等によって異なります。事例・話法・記録例は実際の確認や説明に代わるものではなく、運用に当たっては自社の規程、所属保険会社の取扱いを確認してください。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。