円建て一時払保険の予定利率を定点観測【2026年9月後半】 明治安田の一時払養老10年は3.45%、大樹生命は10月に新商品
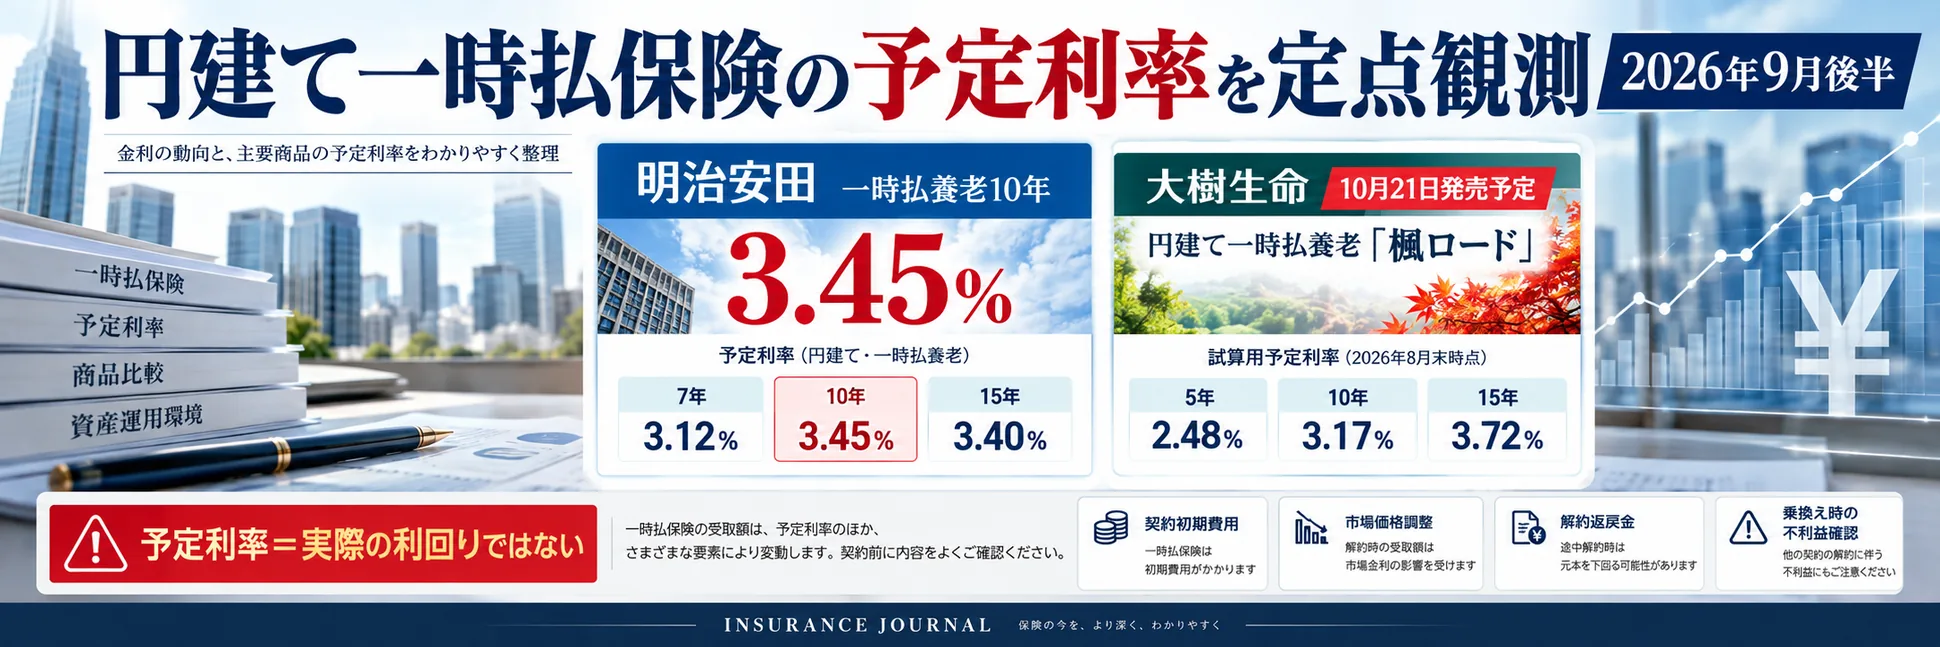
円建て一時払保険の予定利率を定点観測する。2026年9月後半、明治安田生命の一時払養老10年は3.45%。大樹生命は10月21日に円建て一時払養老「楓ロード」を発売する。予定利率の見方、市場価格調整、既契約からの乗換え、比較推奨販売で確認しておきたい実務上の論点を整理する。
目次
- 明治安田生命、一時払養老10年の予定利率は3.45%
- 「予定利率3.45%」は、保険料全額が3.45%で増えるという意味ではない
- 大樹生命、10月21日に円建て一時払養老「楓ロード」を発売
- 「3.72%」だけでは比較できない 楓ロードには契約初期費用も
- 市場価格調整がある商品は「満期まで持てるか」も重要になる
- 第一生命は10月から、すえ置金等の利率を0.85%へ引き上げ
- 既契約からの「乗換え」は、新商品の利率だけでは判断できない
- 「比較可能な同種の商品」を選別・推奨する場合は、比較推奨販売の見直しも確認
- 一時払商品の比較では「なぜこの商品なのか」を事後的に確認できる状態に
- INSURANCE JOURNAL VIEW
円建て一時払保険の予定利率を定点観測する。2026年9月後半、明治安田生命の一時払養老10年は3.45%。大樹生命は10月21日に円建て一時払養老「楓ロード」を発売する。予定利率の見方、市場価格調整、既契約からの乗換え、比較推奨販売で確認しておきたい実務上の論点を整理する。
円金利を取り巻く環境の変化を背景に、生命保険各社の円建て商品や契約者向けの利率にも動きが出ている。
2026年9月後半、明治安田生命の「円貨建・明治安田の一時払養老保険」は、保険期間10年の予定利率が3.45%となった。大樹生命は10月21日、市場価格調整を採用した円建て一時払養老保険「楓ロード」を発売する。第一生命も10月1日から、すえ置金などの利率を年0.30%から年0.85%へ引き上げる。
募集現場にとって注意したいのは、こうした「利率」の数字だけを切り取って見ないことだ。
予定利率は、預金金利や顧客が実際に得る利回りと同じものではない。契約初期費用、市場価格調整、解約返戻金、保障内容などを含めなければ、商品の実態は見えてこない。既契約から新しい商品への乗換えを検討する場合には、さらに既契約を消滅させることで生じる不利益の確認も必要になる。
INSURANCE JOURNALでは今回から、保険会社が公表する一次情報をもとに、円建て一時払保険を中心とした予定利率や商品改定を継続的に確認する。初回となる今回は、2026年9月29日時点で確認できる9月後半の動きと、10月に予定されている変更を整理した。
※本稿は、すべての生命保険会社・商品を網羅した利率比較ではない。また、予定利率の高低のみで商品の優劣を評価することを目的とするものではない。
明治安田生命、一時払養老10年の予定利率は3.45%
明治安田生命は、円貨建ての一時払商品について、適用する予定利率をホームページで公表している。
2026年9月16日から9月30日までに適用される「円貨建・明治安田の一時払養老保険」の予定利率は、保険期間7年が3.12%、10年が3.45%、15年が3.40%となっている。
一時払終身保険では、15年プランが2.46%、30年プランが2.56%。「円貨建・エブリバディ」は、契約日から10年間の予定利率が、被保険者年齢18歳から75歳で2.53%、76歳から85歳で2.49%となっている。
| 商品 | 期間・年齢等 | 予定利率 |
|---|---|---|
| 円貨建・一時払養老保険 | 7年 | 3.12% |
| 円貨建・一時払養老保険 | 10年 | 3.45% |
| 円貨建・一時払養老保険 | 15年 | 3.40% |
| 円貨建・一時払終身保険 | 15年プラン | 2.46% |
| 円貨建・一時払終身保険 | 30年プラン | 2.56% |
| 円貨建・エブリバディ | 18~75歳 | 2.53% |
| 円貨建・エブリバディ | 76~85歳 | 2.49% |
一時払養老保険は、契約日に適用された予定利率が保険期間中に変動しない。一時払終身保険についても、契約日に設定された予定利率が15年プランなら15年間、30年プランなら30年間適用される。
明治安田生命では、これらの予定利率を毎月1日と16日に設定している。
数字だけを見ると、10年の一時払養老保険で3.45%という水準は目を引く。しかし、募集時に最初に確認しておきたいのは、この3.45%を預金金利と同じように解釈してはならないという点だ。
「予定利率3.45%」は、保険料全額が3.45%で増えるという意味ではない
予定利率は、保険会社が将来の保険金や積立金などを計算する際に用いる基礎率の一つである。
明治安田生命も、予定利率について、積立金に適用される利率であり、積立金は契約初期費用や保険契約関係費用を控除した後の金額となるため、一時払保険料等が予定利率でそのまま複利運用されるものではないと説明している。
例えば「予定利率3.45%」という数字だけを見て、「500万円を支払えば500万円全額が年3.45%で増えていく」と理解するのは適切ではない。
商品を比較する場合には、予定利率だけでなく、満期がある商品では満期時の受取額、終身保険では死亡保険金額や将来の解約返戻金額など、一時払保険料に対してどのような金額を受け取る設計になっているのかを確認する必要がある。
そのうえで、途中で解約した場合の解約返戻金、契約時・契約期間中にどのような費用が控除されるのかまで見る必要がある。
募集現場でも、「予定利率」と「顧客が実際に受け取る金額からみた利回り」を混同させない説明が重要になる。
大樹生命、10月21日に円建て一時払養老「楓ロード」を発売
大樹生命は2026年9月24日、円建て一時払養老保険「楓ロード」を10月21日に発売すると発表した。
正式名称は「無配当一時払生存給付金付特殊養老保険」。保険期間は5年、10年、15年の3種類で、加入年齢は5年型が0~90歳、10年型が0~85歳、15年型が0~80歳。保険料は200万円以上1億円未満。選択方法は「無告知」とされている。
毎年、生存給付金を受け取り、満期時には満期保険金を受け取る設計となっている。満期時には、特約を利用して年金として受け取ったり、終身保障へ移行したりする取扱いも用意される。
ただし、終身保障への移行には年齢要件があり、移行時の被保険者年齢が50歳未満の場合は取り扱われない。
予定利率は毎月1日と16日に見直され、指標金利には保険期間に応じた日本国債の流通利回りが使用される。
発売は10月21日のため、実際の契約に適用される予定利率は現時点では確定していない。
一方、大樹生命は商品発表資料の試算条件として、2026年8月末時点の予定利率を次のように示している。
| 保険期間 | 2026年8月末時点の試算用予定利率 |
|---|---|
| 5年 | 2.48% |
| 10年 | 3.17% |
| 15年 | 3.72% |
ここで注意したいのは、この数字は2026年8月末時点の金利環境を前提とした商品説明上の試算値であり、10月21日以降の契約に実際に適用される予定利率ではないという点だ。
発売時の予定利率については、改めて確認する必要がある。
「3.72%」だけでは比較できない 楓ロードには契約初期費用も
「楓ロード」を見るうえでは、予定利率と同時に費用も確認する必要がある。
大樹生命の公表資料によると、契約締結等にかかる費用として、一時払保険料から契約初期費用が控除される。
契約初期費用は、保険期間5年が一時払保険料の2.3%、10年と15年が4.0%となっている。
| 保険期間 | 契約初期費用 |
|---|---|
| 5年 | 一時払保険料の2.3% |
| 10年 | 一時払保険料の4.0% |
| 15年 | 一時払保険料の4.0% |
このほか、契約の維持や死亡保障などに必要な保険契約関係費用が責任準備金から毎月控除される。
したがって、例えば15年型について「予定利率3.72%だから3.72%で運用できる商品」と捉えることはできない。
予定利率が何%かだけではなく、保険料からどのような費用が控除され、その結果として満期時にいくら受け取る設計になっているのかまで確認して初めて、商品を見ることができる。
円建て一時払商品を比較する場合にも、予定利率だけを並べた「利率ランキング」のような見方は適切ではない。
市場価格調整がある商品は「満期まで持てるか」も重要になる
「楓ロード」には市場価格調整(MVA)が採用されている。
市場価格調整とは、解約や減額を行う際、その時点の市場金利の変動を解約返戻金に反映する仕組みである。
大樹生命は、解約・減額時の市場金利が契約時と比べて上昇した場合には、解約返戻金額が責任準備金額より減少する場合があり、解約返戻金が一時払保険料を下回って損失が生じるおそれがあると説明している。
これは新規加入時だけでなく、既契約からの乗換えを検討するときにも重要な論点になる。
現在の予定利率が、数年前に加入した商品の予定利率より高かったとしても、既契約に市場価格調整や解約控除等の仕組みがある場合には、現在解約することで受取額が減少する可能性がある。
そのため、「昔の商品より今の商品は予定利率が高い」という事実だけでは、乗換えの有利・不利を判断することはできない。
新規契約の場合にも、顧客が満期まで資金を使う予定がないのか、途中でまとまった資金が必要になる可能性があるのかという資金計画まで確認する必要がある。
一時払商品を「預け先」としてだけ見るのではなく、途中で換金する可能性を含めて商品特性を説明することが重要になる。
第一生命は10月から、すえ置金等の利率を0.85%へ引き上げ
一時払保険の予定利率とは別に、第一生命も円金利に関連する利率を引き上げる。
第一生命は2026年8月3日、個人保険・個人年金保険のすえ置金の利率、年金積立金の利率、契約者配当金の積立利率を、10月1日から改定すると発表した。
いずれも現行の年0.30%から年0.85%へ引き上げる。改定は約1年半ぶりとなる。
ただし、約款上で最低利率が保証されている契約については、この限りではない。
すえ置制度は、満期保険金などについて、その全額または一部を保険会社に預け、利息を付けてすえ置く仕組みである。
ここで注意したいのは、この0.85%と、一時払保険の予定利率3%台を同列に比較できるわけではないということだ。
予定利率とすえ置金利率では、利率が適用される対象も商品の仕組みも異なる。
一方、満期を迎えた契約者などに対し、「受け取る」「すえ置く」「別の商品を検討する」といった選択肢を説明する場面では、一つの判断材料になる。
募集人に求められるのは、異なる性格を持つ「利率」の数字を同じ意味で見せないことだ。
既契約からの「乗換え」は、新商品の利率だけでは判断できない
金利環境が変われば、既契約を持つ顧客から「今の商品に入り直した方がいいのか」という相談が増える可能性がある。
この場面で改めて確認したいのが、既契約を消滅させて新しい保険契約を締結する「乗換え」に関する募集ルールだ。
保険業法第300条第1項第4号は、保険契約者または被保険者に対し、不利益となる事実を告げずに、既に成立している保険契約を消滅させて新たな保険契約の申込みをさせる行為などを禁止している。
新商品の予定利率が高いこと自体を説明することが問題なのではない。
問題になるのは、高い予定利率だけを強調し、既契約をやめることで生じる不利益を十分に説明しないまま乗換えを進めることだ。
例えば既契約から新商品への乗換えを検討するのであれば、現在解約した場合の解約返戻金、市場価格調整の有無、解約控除、既契約を失うことで消滅する保障や権利、新契約で発生する契約初期費用などを整理する必要がある。
また、既契約を解約した後、健康状態等によって新契約を締結できない可能性がある商品では、その点も重要な確認事項となる。
新旧商品の予定利率を並べるだけでは足りない。
既契約をそのまま継続した場合と、現在解約して新契約へ移った場合の双方について、顧客が判断できる材料を提示することが必要になる。
「比較可能な同種の商品」を選別・推奨する場合は、比較推奨販売の見直しも確認
乗合代理店にとっては、2028年3月から適用される比較推奨販売の見直しも重要な論点になる。
ただし、「複数の保険会社の商品を扱っている」というだけで、すべての募集が同じ形で比較推奨販売に該当するわけではない。
乗合代理店が取り扱う商品の中に二以上の比較可能な同種の保険契約があり、その中から顧客の意向に沿って商品を選別し、提示・推奨する場合に、その選別や推奨の理由をどのように説明するかが重要になる。
金融庁は2026年8月28日、改正保険業法に伴う内閣府令や「保険会社向けの総合的な監督指針」等の改正について、パブリックコメントの結果を公表した。
寄せられた意見は133の個人・団体から計759件。改正後の内閣府令は2028年3月1日に施行され、監督指針も同日から適用される。
金融庁はパブリックコメントへの回答で、顧客の意向に整合する形で保険契約を選別・推奨する理由を合理的に説明できることや、顧客の理解と納得を得られる実効的な募集を行うことが重要との考え方を示している。
また、顧客の意向が明確でない場合でも、顧客属性、加入目的、既加入契約、保険料水準、必要と考えられる保障内容などを踏まえ、顧客の最善の利益を勘案した合理的かつ一定の具体性を持つ基準や理由によって商品を提示・推奨するという考え方が示されている。
手数料水準や販売目標、保険会社からの便宜供与など、代理店側の事情を優先して商品を選別・推奨することは適切ではない。
施行・適用は2028年3月だが、金融庁は施行日を待つことなく、可能な限り速やかに体制整備を進めることが望ましいとの考え方も示している。
一時払商品の比較では「なぜこの商品なのか」を事後的に確認できる状態に
比較推奨販売の見直しでは、募集の適切性を事後的に確認・検証できるようにすることも重要になる。
もっとも、すべての募集案件について、あらゆる情報を一律かつ詳細に記録することが求められているという意味ではない。
金融庁は、代理店の規模や業務特性、募集形態等に応じて、比較・選別・推奨が適切だったかを事後的に確認できる合理的な水準で記録・保存することが重要との考え方を示している。
例えば、複数社の比較可能な円建て一時払商品から一つの商品を選別し、顧客に提示・推奨した場合には、実務上、次のような事項が説明可能な状態になっているかを確認しておきたい。
顧客がその資金をどのような目的で保有しているのか
いつ頃まで使用する予定がない資金なのか
保障と資産形成のどちらを重視しているのか
途中解約の可能性があるか
比較・選別の対象とした商品は何か
各商品の予定利率だけでなく、費用や市場価格調整、保障内容などにどのような違いがあるか
なぜ最終的にその商品を提示・推奨したのか
これらすべてを一律に同じ形式で記録しなければならないという趣旨ではない。
重要なのは、募集後に確認した際、「なぜこの顧客に、この商品を提示・推奨したのか」を合理的に説明できることだ。
予定利率が高いことは、商品を検討する一つの要素にはなり得る。
しかし、その数字だけで顧客に適した商品かどうかが決まるわけではない。
金利が動く局面ほど、「何%の商品を売ったか」ではなく、「なぜその顧客にその商品を提案したのか」まで説明できる募集が重要になる。
INSURANCE JOURNAL VIEW
円建て一時払保険は、予定利率の上昇によって再び注目を集めやすい環境にある。
募集現場にとっても、「現在は何%なのか」という数字は顧客に説明しやすく、比較の入口になりやすい。
一方で、分かりやすい数字だからこそ注意が必要だ。
予定利率3.45%と3.17%を比較して、数字が大きい方を選べばよいわけではない。保険期間も、保障内容も、費用も、市場価格調整の仕組みも異なる。さらに、既契約から乗り換える場合には、今の契約を解約することによる不利益まで含めて考える必要がある。
つまり、円建て一時払商品について本当に比較すべきなのは「予定利率」だけではない。
予定利率、契約時の費用、契約期間中の費用、市場価格調整、解約返戻金、満期時等の受取額、保障内容、そして顧客がその資金をいつ使う可能性があるのか。
これらを一つのセットとして見る必要がある。
金利上昇は、一時払商品の商品性や見え方を変えるだけではない。既契約の見直しや商品比較の機会が増えることで、募集品質が問われる場面も増える。
とりわけ、比較可能な同種の商品を複数取り扱う乗合代理店では、「予定利率が最も高かったから」という説明だけではなく、顧客の意向や資金計画を踏まえ、なぜその商品を選別・推奨したのかを説明できる募集態勢がより重要になる。
INSURANCE JOURNALでは今後、単純な「利率ランキング」ではなく、保険会社が公表する一次情報をもとに、円建て一時払商品の予定利率と商品改定を継続的に記録していく。
予定利率の変化だけでなく、その数字を募集現場でどう扱うべきなのかまで追うことで、金利環境の変化が保険商品と募集実務にどのような影響を与えているのかを定点観測していきたい。
次回は10月前半の各社の予定利率を確認するとともに、10月21日に発売される大樹生命「楓ロード」について、実際に設定される予定利率や商品資料の内容を確認する。
出典・参考資料
明治安田生命「円貨建一時払商品に適用される予定利率」
大樹生命「~円建の一時払養老保険~『楓ロード』の発売について」(2026年9月24日)
第一生命「個人保険・個人年金保険のすえ置金等の利率の改定について」(2026年8月3日)
金融庁「令和7年保険業法改正に係る内閣府令等及び『保険会社向けの総合的な監督指針』等の一部改正(案)に対するパブリックコメントの結果等の公表について」(2026年8月28日)
保険業法第300条第1項第4号
金融庁「保険会社向けの総合的な監督指針」
※本稿は2026年9月29日時点で各社・金融庁が公表している資料をもとに作成しています。予定利率、取扱条件、商品内容等は変更される場合があります。実際の商品説明・募集にあたっては、各保険会社が提供する最新の商品パンフレット、契約締結前交付書面、約款その他の募集資料をご確認ください。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。