円建て一時払保険の予定利率【2026年10月後半】 大樹生命「楓ロード」15年は3.87%、明治安田は終身など引き上げ
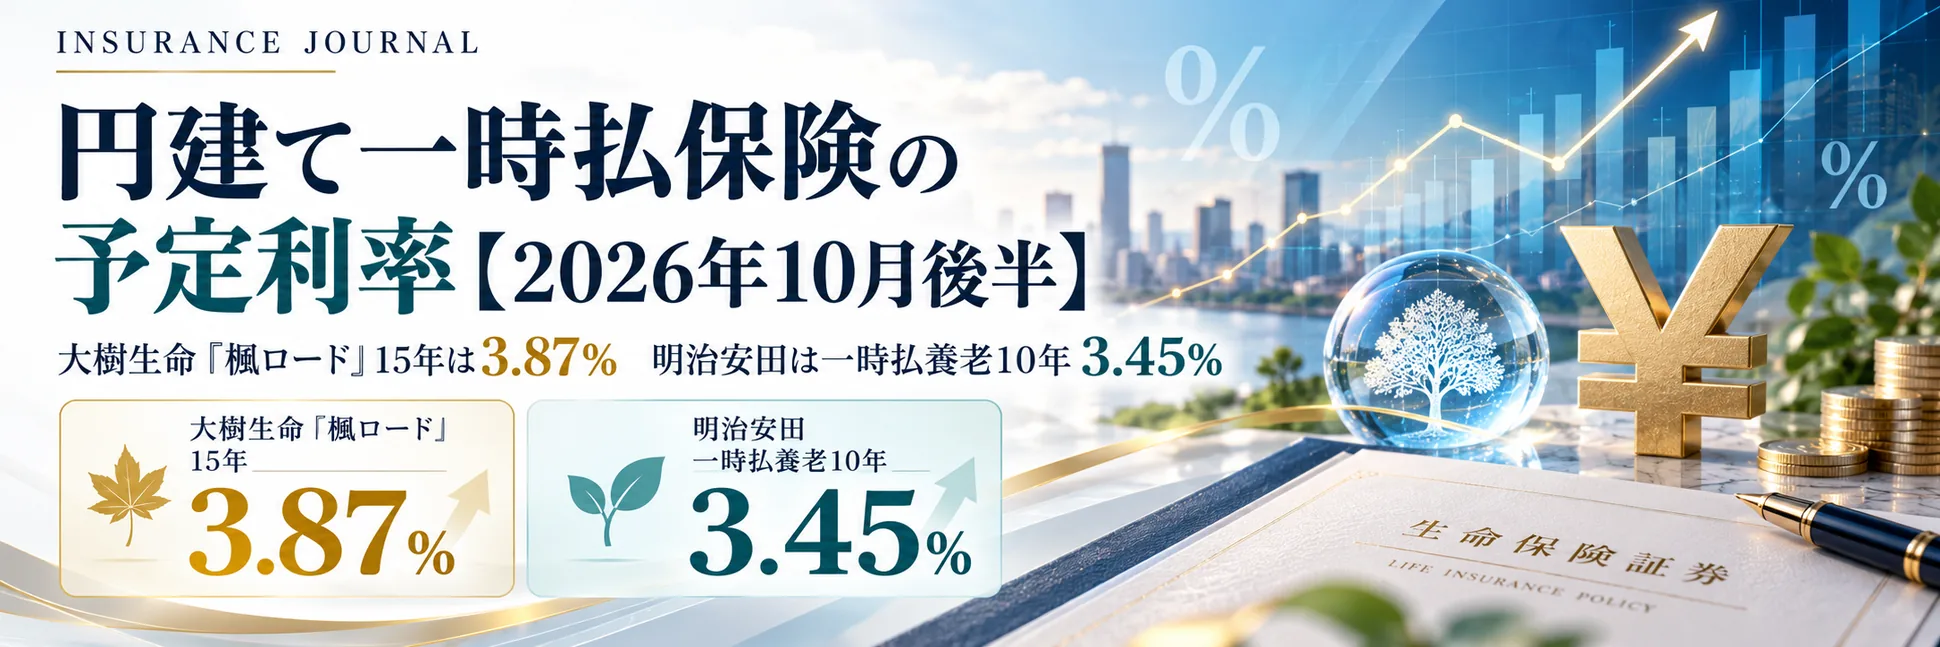
大樹生命が10月21日に発売した円建て一時払養老保険「楓ロード」は、保険期間15年の予定利率が3.87%となった。明治安田生命は10月後半の予定利率について、一時払養老保険を据え置く一方、一時払終身保険などを引き上げた。今回の定点観測では、各社の公表利率と前回からの変化を確認するとともに、契約初期費用や予定利率の適用期間など、募集現場で押さえておきたい条件を整理する。
目次
円建て一時払保険の予定利率について、2026年10月後半の動きを確認する。
今回、新たな情報となるのは、大樹生命が10月21日に発売した「楓ロード」の適用予定利率だ。同社が公表している10月16~31日の利率は、保険期間5年で2.68%、10年で3.32%、15年で3.87%となった。
明治安田生命では、10月16~31日の契約に適用する予定利率について、一時払養老保険の7年・10年・15年をいずれも据え置いた。一方、「エブリバディ」と一時払終身保険では、前回の10月前半から引き上げられている。
両社の利率はいずれも保険金や責任準備金などの計算に用いる予定利率であり、顧客が一時払保険料に対して実際に得る運用利回りを示したものではない。
また、同じ円建て一時払保険でも、保障内容、生存給付金の有無、予定利率の適用期間、費用、途中解約時の取扱いは商品によって異なる。
本稿では、各社の公表資料から確認できる数値と商品条件を整理する。掲載対象は市場全体を網羅するものではなく、予定利率の高低によって商品を順位付けするものでもない。
大樹生命「楓ロード」、15年の予定利率は3.87%
大樹生命は2026年10月21日、円建て一時払養老保険「楓ロード」(正式名称:無配当一時払生存給付金付特殊養老保険)を発売した。
同社は9月24日の発表時点で、2026年8月末の金利環境を前提とした試算用予定利率を公表していた。今回、発売後の契約に適用される予定利率を同社ホームページで確認できた。
「楓ロード」の予定利率
| 保険期間 | 8月末時点の試算用利率 | 10月後半の適用予定利率 |
|---|---|---|
| 5年 | 2.48% | 2.68% |
| 10年 | 3.17% | 3.32% |
| 15年 | 3.72% | 3.87% |
※10月後半の予定利率は、責任開始日が2026年10月16~31日の場合。商品発売日は10月21日。
ここで注意したいのは、8月末時点の数値はあくまで試算用であり、実際の契約に適用された利率ではないことだ。
たとえば、15年型は試算用の3.72%に対し、10月後半の適用利率が3.87%となっている。しかし、これは異なる時点の金利条件による数値の比較であり、発売後に予定利率が3.72%から3.87%へ改定されたことを意味しない。
大樹生命は、予定利率を毎月1日と16日に見直すとしている。契約時に適用された予定利率は、保険期間中に変動しない。
生存給付金を毎年受け取る設計
「楓ロード」は、毎年の生存給付金と満期保険金を組み合わせた円建ての一時払養老保険である。
主な取扱条件は次のとおり。
| 項目 | 内容 |
|---|---|
| 保険期間 | 5年・10年・15年 |
| 加入年齢・5年型 | 0~90歳 |
| 加入年齢・10年型 | 0~85歳 |
| 加入年齢・15年型 | 0~80歳 |
| 一時払保険料 | 200万円以上1億円未満 |
| 選択方法 | 無告知 |
| 生存給付金 | 契約後1年ごとに受取可能 |
| 解約時の市場価格調整 | あり |
同商品では、生存給付金額と満期保険金額が契約時に円で確定する。
生存給付金は毎年受け取るほか、すえ置いて必要なときに引き出すこともできる。満期保険金については、一時金での受取に代え、所定の特約により年金受取や終身保障への移行を選択する仕組みも用意されている。
ただし、終身保障への移行には年齢条件があり、移行時の被保険者年齢が50歳未満の場合は取り扱われない。
出典:大樹生命「楓ロード」の発売について(2026年9月24日)
予定利率3.87%でも、契約初期費用は4.0%
「楓ロード」を検討する際に、予定利率とともに確認したいのが費用負担である。
大樹生命が公表している契約初期費用は、保険期間によって異なる。
| 保険期間 | 契約初期費用 |
|---|---|
| 5年 | 一時払保険料の2.3% |
| 10年 | 一時払保険料の4.0% |
| 15年 | 一時払保険料の4.0% |
契約初期費用は契約日に一時払保険料から控除される。
たとえば、保険期間15年で一時払保険料が500万円の場合、契約初期費用は20万円に相当する。
さらに、契約後は保険契約の維持や死亡保障などにかかる保険契約関係費用が責任準備金から毎月控除される。この費用は予定利率や被保険者の年齢・性別などに基づいて算出され、一律の金額や率では示されていない。
したがって、15年型の予定利率3.87%を、一時払保険料500万円の全額が毎年3.87%で運用されるという意味に捉えることはできない。
解約時には市場価格調整がある
もう一つの重要な条件が、解約・減額時の市場価格調整である。
「楓ロード」では、解約時などの市場金利の変化を解約返戻金額に反映する仕組みが採用されている。
大樹生命の資料によると、解約・減額時の市場金利が契約時より上昇していた場合、解約返戻金額が責任準備金額より減少することがある。その結果、解約返戻金が一時払保険料を下回り、損失が生じるおそれがある。
一方、同商品は毎年の生存給付金を受け取る仕組みであるため、契約者が受け取った金額を評価する際には、途中までに受領した生存給付金と、解約時点の返戻金を区別する必要がある。
予定利率が契約時に固定されることと、途中解約時の受取額が確定していることは同じではない。
募集時には、満期まで保有した場合の受取内容だけでなく、途中で資金が必要になった場合の取扱いも確認しておきたい。
明治安田生命、一時払養老10年は3.45%で据え置き
明治安田生命が公表した2026年10月16~31日適用分では、一時払養老保険の予定利率が前回から据え置かれた。
一方、「エブリバディ」と一時払終身保険では、いずれも前回の10月前半から予定利率が上昇した。
10月前半と後半の予定利率比較
| 商品・区分 | 10月前半 | 10月後半 | 変動 |
|---|---|---|---|
| 一時払養老・7年 | 3.12% | 3.12% | 据え置き |
| 一時払養老・10年 | 3.45% | 3.45% | 据え置き |
| 一時払養老・15年 | 3.40% | 3.40% | 据え置き |
| エブリバディ・18~75歳 | 2.58% | 2.62% | +0.04ポイント |
| エブリバディ・76~85歳 | 2.54% | 2.59% | +0.05ポイント |
| 一時払終身・15年プラン | 2.51% | 2.54% | +0.03ポイント |
| 一時払終身・30年プラン | 2.60% | 2.64% | +0.04ポイント |
※2026年10月前半は10月1~15日、後半は10月16~31日の契約に適用する予定利率。
一時払養老保険の10年型は、9月後半から3.45%で据え置かれている。7年型の3.12%、15年型の3.40%についても、同じ期間で変更はない。
一方、「エブリバディ」の18~75歳向けは2.58%から2.62%へ、76~85歳向けは2.54%から2.59%へ上昇した。
一時払終身保険も15年プランが2.54%、30年プランが2.64%となり、それぞれ前回を上回った。
同じ会社の円貨建一時払商品であっても、保険種類やプランによって予定利率の設定と変動幅が異なることが分かる。
契約時の利率が適用される期間も異なる
予定利率を見るうえでは、その利率がいつまで適用されるかも確認が必要だ。
明治安田生命の一時払養老保険では、契約日に適用された予定利率が保険期間中に変動することはない。
これに対し、「エブリバディ」は契約日から10年間、一時払終身保険は15年プランで15年間、30年プランで30年間、契約時の予定利率が適用される。
その後は、所定の予定利率計算基準日に利率を再設定する仕組みとなっている。
再設定時には最低保証予定利率0.25%が設けられているが、今回公表された2%台の予定利率が、その後の全期間にわたって継続するという意味ではない。
また、利率を再設定する期間には被保険者の年齢に応じた条件がある。
同社は予定利率について、保険金などを算出する際の基準となる利率であり、積立金に適用されるものと説明している。積立金額は契約初期費用や保険契約関係費用を差し引いた後の金額であるため、予定利率は一時払保険料に対する実質的な利回りとは異なる。
3.87%と3.45%は、そのまま比較できるのか
今回確認した予定利率のうち、大樹生命「楓ロード」の15年型は3.87%、明治安田生命の一時払養老保険10年型は3.45%となった。
数字だけを比較すると、大樹生命の15年型が0.42ポイント高い。
しかし、保険期間が15年と10年で異なり、給付金の受取構造や費用、解約時の取扱いも同一ではない。
大樹生命の「楓ロード」は、毎年の生存給付金と満期保険金を組み合わせた商品であり、契約初期費用や市場価格調整の仕組みがある。
一方、明治安田生命の一時払養老保険についても、予定利率だけで実際の受取額や利回りを判断することはできない。
予定利率は、保険金や責任準備金などの計算に用いられる基礎率の一つである。
したがって、「3.87%だから3.45%の商品より顧客に有利」と判断することは適切ではない。
実際の比較では、同じ一時払保険料を前提として、保険期間、満期保険金、生存給付金、死亡保障、費用、解約返戻金などを確認する必要がある。
特に生存給付金のある商品では、受取の時期も重要となる。毎年給付金を受け取る場合と、すえ置く場合では、資金の受取方が異なる。
実際の利回りを確認するのであれば、給付金を受け取る時期と金額を踏まえた計算が必要になる。
予定利率だけを横並びにした一覧表は、市場の動向を把握する資料にはなるが、それ自体が商品比較の結論になるわけではない。
募集現場で確認しておきたい4つの項目
今回の公表内容から、募集現場では次の4点を確認しておきたい。
1.利率が適用される日付
明治安田生命の利率表は、契約日を基準としている。
一方、大樹生命「楓ロード」は、責任開始日を基準として適用予定利率を表示している。同社は責任開始日について、申込み後に一時払保険料相当額を受け取った日と説明している。
両社とも毎月1日と16日を利率設定の基準としているが、適用条件の表記は異なる。
利率改定日をまたぐ申込みでは、申込日だけを見て適用利率を案内しないよう、各社の取扱条件を確認する必要がある。
2.予定利率と実際の受取額の違い
予定利率の上昇は、契約者の実質的な利回りが同じ幅だけ上昇することを意味しない。
保険料や責任準備金から控除される費用、保障内容、給付金の支払方法などが商品ごとに異なるためだ。
比較にあたっては、予定利率のほか、設計書で示される保険金・給付金・解約返戻金などの金額を確認したい。
3.途中解約の可能性と資金の使用時期
一時払保険は契約時にまとまった保険料を支払うため、顧客が将来その資金を使う可能性についての確認が重要になる。
大樹生命の「楓ロード」のように市場価格調整を採用する商品では、解約時の市場金利によって受取額が変動する。
預貯金などと異なる資金拘束や解約時の条件を含め、顧客が予定する保有期間と商品内容が整合しているかを確認する必要がある。
4.既契約からの乗換えと商品推奨の理由
新たな商品の予定利率が既契約より高い場合でも、既契約を解約して加入し直すことが有利とは限らない。
既契約の解約返戻金、保障内容、継続した場合の受取額、新契約で生じる費用などを確認する必要がある。
複数の保険会社の商品から特定の商品を選別・推奨する場合も、予定利率の高低のみを理由とするのではなく、顧客の意向と商品特性の対応関係を整理することが重要となる。
次の確認時点は11月1日 ソニー生命は2日に一時払種目を再開
今回確認した明治安田生命と大樹生命の予定利率は、いずれも10月後半の適用分である。
両社は毎月1日と16日に予定利率を設定しているため、次に確認すべき対象は11月1日以降の適用分となる。改定の有無や改定幅については、各社の公表を確認する必要がある。
また、ソニー生命は11月2日、「有期払込終身保険(無配当)」の一時払種目の販売を再開する予定だ。
同社は10月8日の発表で、1998年7月に販売を停止した一時払種目を約28年ぶりに再開すると説明している。
販売再開後の契約年齢範囲は50~85歳で、最低保険金額は100万円となる。
今回の定点観測では発売前の商品について利率などを補完的に推定することはせず、11月以降に発行される正式な募集資料で商品条件を確認する。
円建て一時払保険の動向を追ううえでは、予定利率の変化だけでなく、新商品の発売や既存商品の改定によって、どのような保障・資金受取の選択肢が増えているのかも確認していく必要がある。
INSURANCE JOURNALでは、各社が公表する一次資料に基づき、円建て一時払保険の予定利率と商品改定の定点観測を継続する。
関連記事
出典・参考資料
明治安田生命
「円貨建一時払商品に適用される予定利率」
https://www.meijiyasuda.co.jp/norapl/find/rate/yencommon/planned_interest_rate/
大樹生命
「主契約の予定利率(楓ロード)」
https://www2.taiju-life.co.jp/SSVCustomerFX/AWRateOldAge?ref_kbn=3
「楓ロード」商品案内
https://www.taiju-life.co.jp/products/kaederoad.htm
「~円建の一時払養老保険~『楓ロード』の発売について」(2026年9月24日)
https://www.taiju-life.co.jp/corporate/news/pdf/20260924_1.pdf
ソニー生命
「『有期払込終身保険(無配当)』の改定および一時払種目の販売再開について」(2026年10月8日)
https://www.sonylife.co.jp/company/news/2026/files/261008_syushin.pdf
※本稿は2026年10月27日時点で公表されている各社の資料に基づいて作成しています。記載した予定利率と取扱条件は、各商品および適用期間に関する情報であり、すべての契約に適用されるものではありません。実際の募集・商品説明では、各社の最新の商品パンフレット、提案設計書、契約締結前交付書面、約款等をご確認ください。
本記事はINSURANCE JOURNAL編集部による情報整理・解説であり、特定の保険商品の加入・乗換えを推奨するものではありません。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。