地震保険の「加入率」と「付帯率」は何が違う? 2025年・2025年度最新データから見る地域差と説明のポイント
目次
地震保険について、
「加入率はどのくらいですか」
と聞かれたとき、どの数字を答えるべきだろうか。
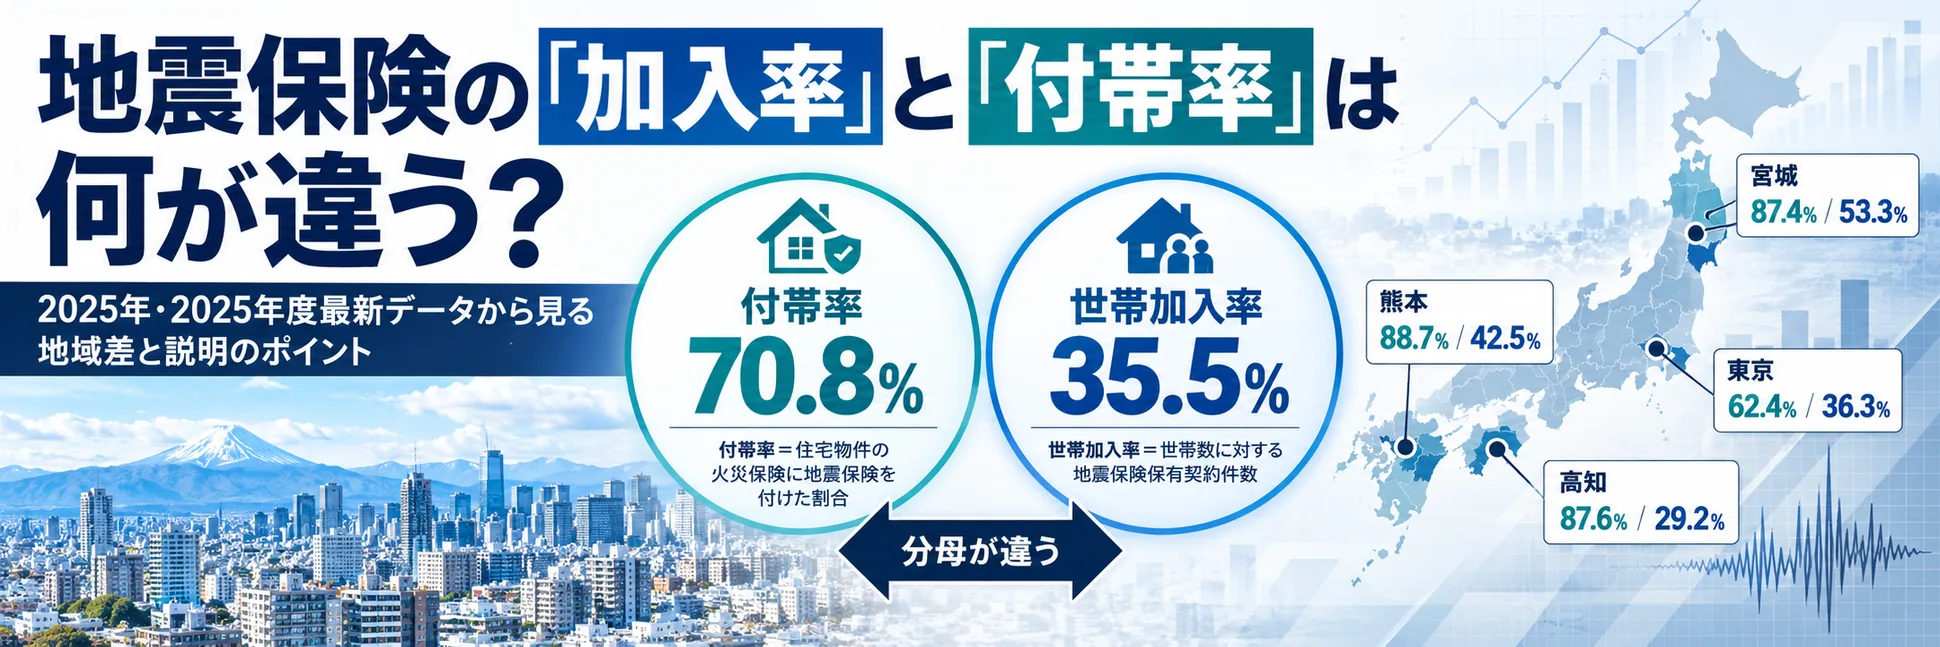
損害保険料率算出機構が公表した最新データでは、2025年度の地震保険の付帯率は全国平均70.8%。一方、2025年の**世帯加入率は35.5%**だった。
どちらも地震保険の普及状況を示す指標だが、意味は同じではない。
数字に大きな差がある理由は、計算するときの「分母」が違うからだ。
なお、2025年・2025年度の数値はいずれも速報値である。
損害保険料率算出機構は2026年10月14日、2025年度の市区町村別付帯率と、2025年の市区町村別世帯加入率を追加更新した。
都道府県平均だけでなく、市区町村単位でも最新状況を確認できるようになった。
募集現場でこうした数字を使うなら、まず「何を表す数字なのか」を正確に理解しておきたい。
「付帯率」と「世帯加入率」は分母が違う
2つの指標を整理すると、次のようになる。
| 指標 | 何を表すか | 最新の全国値 |
|---|---|---|
| 付帯率 | 当該年度に契約された住宅物件の火災保険契約のうち、地震保険が付帯している割合 | 70.8% |
| 世帯加入率 | 地震保険の保有契約件数を住民基本台帳上の世帯数で割った割合 | 35.5% |
付帯率の分母は「全国の世帯数」ではない。
その年度に契約された住宅物件の火災保険契約だ。
例えば、ある年度に住宅物件の火災保険が100件契約され、そのうち71件に地震保険が付帯していれば、付帯率は71%となる。
一方、世帯加入率は、その地域の地震保険保有契約件数を住民基本台帳上の世帯数で割って算出する。
2013年以降については、当該年12月末時点の地震保険保有契約件数を、翌年1月1日時点の世帯数で割っている。
したがって2025年の世帯加入率35.5%は、2025年末の地震保険保有契約件数と2026年1月1日時点の世帯数を使った数字だ。
この違いを押さえれば、
「地震保険の付帯率は70.8%だから、日本の約7割の世帯が地震保険に入っている」
という説明が誤りであることが分かる。
2025年度の付帯率は70.8%、過去最高を更新
2025年度の地震保険付帯率は、全国平均70.8%だった。
前年度の70.4%から0.4ポイント上昇し、2003年度以降23年連続で上昇。統計開始以降で過去最高となった。
ここから分かるのは、2025年度に契約された住宅物件の火災保険のうち、地震保険が付帯していた割合が70.8%だったということだ。
「現在存在するすべての火災保険契約の70.8%に地震保険が付いている」という意味ではない。
まして、全国の世帯の70.8%が地震保険へ加入しているという意味でもない。
数字を顧客説明に使う場合には、この区別が重要になる。
2025年の世帯加入率は35.5%
一方、2025年の全国世帯加入率は35.5%だった。
この数字だけを見ると、
「残り64.5%の世帯は地震への経済的な備えがない」
と考えたくなるかもしれない。
しかし、それも適切ではない。
損害保険料率算出機構の世帯加入率には、各種共済などによる地震への備えは含まれていない。
つまり、世帯加入率が35.5%だからといって、残る64.5%の世帯が地震リスクに何の備えもしていないとはいえない。
さらに「世帯加入率」という名称ではあるものの、分子は一世帯ごとに名寄せした「加入世帯数」ではなく、地震保険の保有契約件数である。
そのため、
全国の世帯を調査した結果、35.5%が加入していた
という調査結果でもない。
この点も統計を使う際には押さえておきたい。
地域別に見ると2つの数字の違いが分かりやすい
都道府県別データを見ると、付帯率と世帯加入率が異なる指標であることがより分かりやすい。
2025年・2025年度の速報値では、例えば次のようになっている。
| 都道府県 | 2025年度付帯率 | 2025年世帯加入率 |
|---|---|---|
| 全国 | 70.8% | 35.5% |
| 熊本県 | 88.7% | 42.5% |
| 高知県 | 87.6% | 29.2% |
| 宮城県 | 87.4% | 53.3% |
| 愛知県 | 77.2% | 44.8% |
| 東京都 | 62.4% | 36.3% |
| 長崎県 | 57.2% | 22.3% |
| 沖縄県 | 58.5% | 18.8% |
例えば高知県では、付帯率が87.6%と高い一方、世帯加入率は29.2%となっている。
これは矛盾ではない。
2025年度に契約された住宅物件の火災保険では、地震保険が高い割合で付帯されている。
一方、地域の世帯数と地震保険の保有契約件数を比較すると29.2%になる。
それぞれ違う対象を見ているためだ。
同じように宮城県では、付帯率87.4%、世帯加入率53.3%となっている。
地域の地震保険の普及状況を考える場合には、一つの指標だけで判断するより、付帯率と世帯加入率の両方を見る方が状況を捉えやすい。
地域差の理由を統計だけから断定しない
都道府県別や市区町村別の数字を見ると、
「なぜこの地域は高いのか」
「なぜこの地域は低いのか」
と原因を説明したくなる。
例えば、
「大きな地震を経験した地域だから高い」
「地震リスクの高い地域だから加入意識が高い」
といった説明だ。
しかし、今回の統計だけから、そうした因果関係まで断定することはできない。
付帯率は、その年度に契約された住宅物件の火災保険を分母としている。
世帯加入率についても、地震保険保有契約件数と世帯数を比較した指標であり、共済などは含まれない。
地域間で数字に差がある事実は確認できても、
なぜその差が生じているのかまで、この数字だけで説明することはできない。
そのため、「加入意識が低い地域」「地震への備えが十分な地域」といった評価へ直接結び付けない方がよい。
付帯率が高くても「地域全体で十分普及している」とはいえない
付帯率が80%を超える地域を見ると、
「ほとんどの人が地震保険へ入っている」
ように感じるかもしれない。
しかし、付帯率は地域全体の世帯を対象とした数字ではない。
あくまで、その年度に契約された住宅物件の火災保険のうち、地震保険を付帯していた割合だ。
そのため、
付帯率が高い=地域全体で地震保険が十分に普及している
とは限らない。
逆に、世帯加入率だけでは、その年度に新たに契約された火災保険へ地震保険がどの程度付帯されているのかは分からない。
それぞれ見ている対象が違う。
付帯率は、その年度に契約された火災保険への地震保険の付帯状況を見る指標。
世帯加入率は、地域の世帯数に対して地震保険の保有契約がどの程度存在するかを見る指標。
この2つを区別して使う必要がある。
2025年・2025年度の市区町村別データも更新
損害保険料率算出機構は2026年10月14日、2025年度の市区町村別付帯率と2025年の市区町村別世帯加入率を掲載した。
市区町村別データそのものは今回初めて公表されたわけではなく、2026年2月には2022~2024年分がすでに掲載されている。
今回はそこへ2025年・2025年度の最新データが追加された形だ。
地域密着型の代理店にとっては、都道府県平均だけでなく、自社商圏の状況を見る材料になる。
例えば県平均では付帯率が高くても、市区町村別に見ると違いがある可能性がある。
ただし、ここでも使い方には注意したい。
自社商圏の付帯率が低いからといって、
「この地域は加入率が低いので、地震保険へ入った方がよい」
という結論には直結しない。
地域の統計と、一人ひとりの顧客に必要な保障は別だからだ。
統計はあくまで、自社商圏の状況を把握したり、顧客が地震への備えを考えるきっかけにしたりする材料として使う方が適切だろう。
地震保険は火災保険とセットで契約する
付帯率を理解するには、地震保険の契約方式も確認しておきたい。
地震保険は単独では契約できず、火災保険に付帯して契約する仕組みになっている。
制度上は原則自動付帯方式で、火災保険を契約するときに地震保険を付帯しない意思を契約者が示した場合には、地震保険を付けないことができる。
すでに火災保険を契約している場合でも、契約期間の途中から地震保険を追加することは可能だ。
また、通常の火災保険では、地震を原因とする火災や、地震によって延焼・拡大した火災などによる損害は補償されない。
地震保険は、地震・噴火またはこれらによる津波を原因とする火災、損壊、埋没、流失によって生じた居住用建物や家財の損害を補償する。
そのため募集時には、
「火災保険へ入っているから、地震による火災も同じように補償される」
という認識になっていないか確認する意味がある。
「全国70.8%」をそのままセールストークにしない
統計数字には説得力がある。
だからこそ、募集現場での使い方には注意したい。
例えば、
「全国の70.8%が地震保険へ入っています」
という説明。
これは正確ではない。
顧客には「全国の世帯の70.8%が加入している」と聞こえる可能性がある。
正確には、
2025年度に契約された住宅物件の火災保険の70.8%に地震保険が付帯していた
となる。
また、
「この地域の世帯加入率は20%台なので、残りの約8割は地震への備えがありません」
という説明も避けたい。
世帯加入率には共済などが含まれていないためだ。
統計数字を、
「周りも入っているから加入した方がよい」
という圧力として使うのではなく、
「現在、地震による損害にどのような備えをしているかを確認する材料」
として使う方がよい。
統計を使った顧客説明で確認したい5つのポイント
最新データを募集現場や社内研修で使う場合には、少なくとも次の点を確認しておきたい。
- 「付帯率」と「世帯加入率」のどちらを示しているのか明確にする
- 付帯率70.8%を「全国の世帯加入率」と説明しない
- 地域差が生じた理由を統計だけから断定しない
- 世帯加入率には共済等が含まれていないことを必要に応じて説明する
- 最終的な提案は統計値ではなく、顧客の住居、家財、既契約、経済的な備えなどを踏まえる
特に、
地域平均と目の前の顧客の必要性は別
という点は重要だ。
統計は顧客の保障ニーズを決めるものではない。
地震への備えについて話すきっかけとして利用する方が適切だろう。
代理店自身の募集状況を見る材料にもなる
最新統計は、顧客説明だけでなく、代理店自身の募集状況を確認する材料としても使える。
例えば自社商圏の付帯率と、自社で扱った火災保険への地震保険付帯状況を比較する。
ただし、ここでも単純な優劣評価には注意したい。
顧客層、住宅種別、取扱商品、契約更改のタイミングなど、自社と地域統計では条件が異なる。
したがって、
「地域平均より低いから問題」
と即断するのではなく、
どのような顧客で地震保険を付帯していないのか。
その理由を募集人が把握できているか。
顧客が地震保険の補償内容を理解した上で判断しているか。
といった募集プロセスを確認する入口として使う方がよいだろう。
2つの数字を並べると地震保険の普及状況が見えやすくなる
2025年度の地震保険付帯率は70.8%となり、過去最高を更新した。
一方、2025年の世帯加入率は35.5%だった。
この2つを、
「70.8%と35.5%、どちらが本当の加入率なのか」
と考える必要はない。
どちらも正しい。
違うのは、分母と、数字が表している対象だ。
付帯率からは、その年度に契約された住宅物件の火災保険に、地震保険がどの程度付帯しているかを見ることができる。
世帯加入率からは、地域の世帯数に対して、地震保険の保有契約がどの程度存在しているかを見ることができる。
そして2025年・2025年度の市区町村別データが追加されたことで、地域密着型の代理店では自社商圏についても、より細かな状況を確認できるようになった。
重要なのは、数字をランキングとして使うことではない。
その数字が何を意味し、何を意味しないのかを理解した上で、顧客への説明や自社の募集管理に使えるか。
2025年・2025年度の最新データは、地震保険の普及状況だけでなく、募集現場で統計数字をどう扱うかを改めて確認する材料にもなる。
一次資料
・損害保険料率算出機構「地震保険の2025年度付帯率・2025年世帯加入率」
・損害保険料率算出機構「地震保険 都道府県別付帯率・世帯加入率」
・損害保険料率算出機構「地震保険 市区町村別付帯率・世帯加入率」
・財務省「地震保険制度の概要」
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。