生命保険料控除証明書の電子化、紙の発送はどう変わる? 生保6社の対応と2026年分の注意点
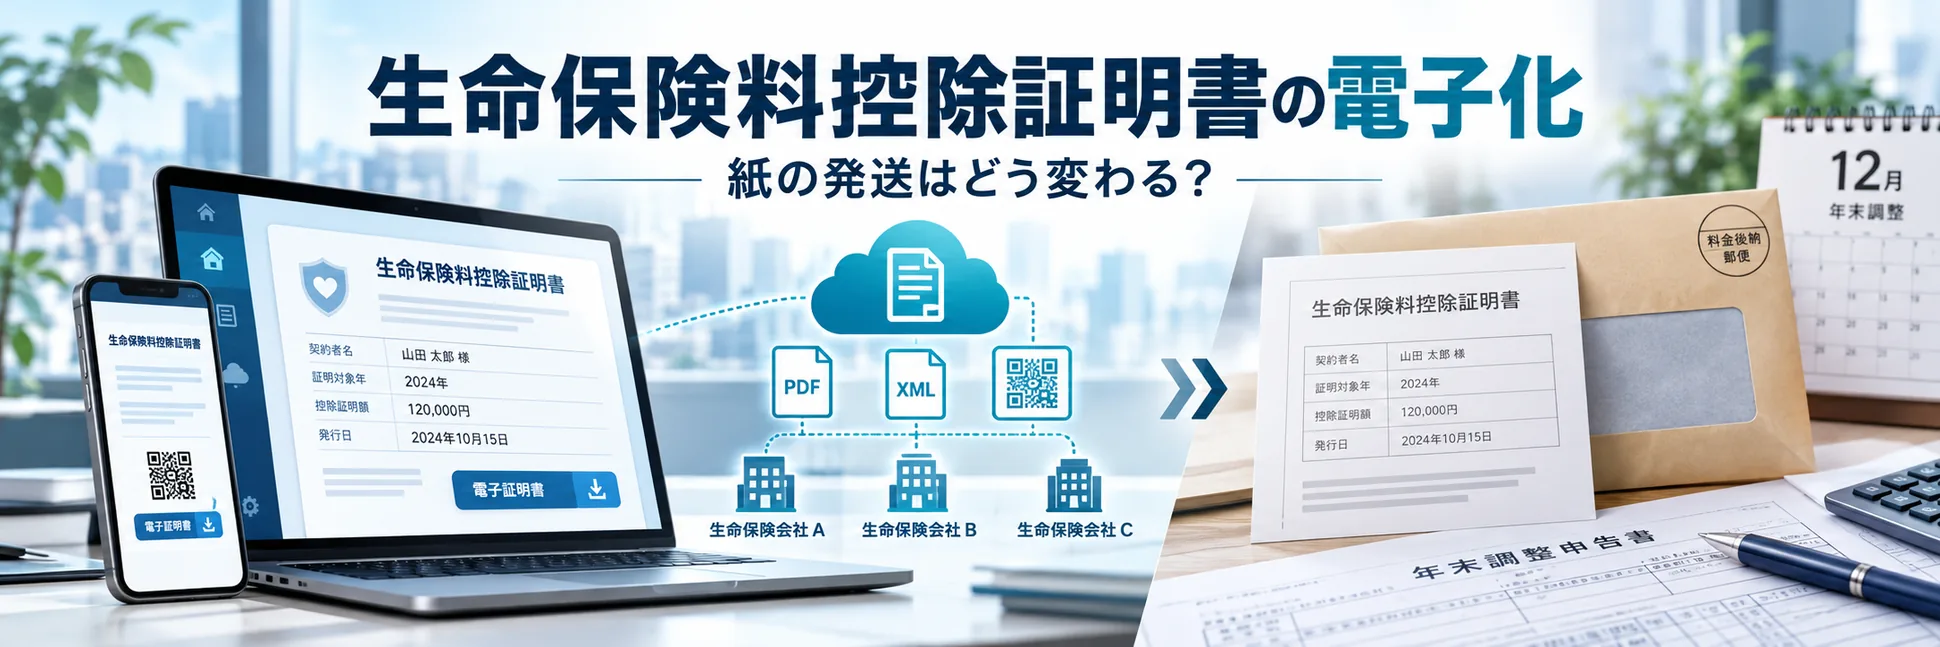
年末調整の時期を迎え、生命保険各社で控除証明書の発送と電子交付が進んでいる。はなさく生命は2026年10月16日、マイナポータル連携による電子交付サービスを開始。日本生命も10月27日から、マイナンバーカードを使わずに電子データを取得する既存サービスの2026年分の受付を開始する予定だ。一方、電子交付を利用した後も紙の証明書を郵送する会社と、登録後は原則として定期郵送を停止する会社がある。主要6社の公式案内を比較し、顧客が利用する際の違いや代理店・募集人が問い合わせ対応で確認しておきたい事項を整理する。
目次
- 生命保険料控除証明書の電子化が進む マイナポータル連携と独自Webサービスの違い
- 生保6社の対応を比較 電子交付後も紙が届く会社と、原則停止する会社
- はなさく生命:10月16日にマイナポータル連携を開始、紙の郵送も継続
- オリックス生命:マイナポータル連携登録中は紙の控除証明書を発送しない
- 第一生命:電子交付登録後は原則として紙を停止、再発行と登録解除を区別
- 日本生命:10月27日からカード不要方式の2026年分受付を開始予定
- ソニー生命・アフラック生命も複数の電子取得方法に対応
- 紙と電子データの両方を取得しても、保険料を二重に申告することはできない
- 電子データを取得しても、そのまま勤務先へ提出できるとは限らない
- 「申告予定額のお知らせ」は正式な控除証明書とは異なる
- 2026年分は生命保険料控除の制度も変更 23歳未満の扶養親族がいる場合に特例
- 代理店・募集人が問い合わせ対応で確認したい6項目
- 電子化が進んでも、契約者が利用できる方法は一律ではない
生命保険料控除証明書の電子化が進む マイナポータル連携と独自Webサービスの違い
生命保険料控除証明書は、所得税の年末調整や確定申告で生命保険料控除を受ける際に、対象となる保険料の払込額などを証明する書類だ。
従来は保険会社から郵送されるハガキや封書を利用する方法が一般的だったが、現在は電子データによる取得にも多くの生命保険会社が対応している。
国税庁が公表しているマイナポータル連携の対応事業者一覧には、日本生命、第一生命、明治安田生命、住友生命、ソニー生命、オリックス生命など、多くの保険会社が掲載されている。
マイナポータル連携では、保険会社などが発行する控除証明書の電子データを、対応する民間送達サービス等との連携を通じて取得できる。
取得した情報は、対応する年末調整ソフトや確定申告書作成サービスに取り込み、申告書の作成に利用することが可能だ。
ただし、マイナポータルは年末調整そのものを行うサービスではない。
年末調整は勤務先が行うものであり、従業員は勤務先が採用する方法に従って必要な申告をすることになる。
また、マイナポータル連携に対応していることと、保険会社独自のWebサービスから電子データを取得できることは、同じではない。
実際には、マイナンバーカードを使ったマイナポータル連携と、契約者専用サイトからのXMLファイルのダウンロードを別々に提供している保険会社もある。
両者では本人確認の方法、利用登録の手順、翌年以降の取り扱いなどが異なる場合がある。
生保6社の対応を比較 電子交付後も紙が届く会社と、原則停止する会社
2026年10月23日までに確認できた各社の公式案内を整理した。
| 保険会社 | 電子データの主な取得方法 | 紙の控除証明書・2026年分の特徴 |
|---|---|---|
| はなさく生命 | マイナポータル連携、マイページからのXML取得 | 連携利用後も紙を郵送。10月16日にマイナポータル連携を開始 |
| オリックス生命 | マイナポータル連携、独自Webサービス | マイナポータル連携登録中は紙の控除証明書を発送しない |
| 第一生命 | マイナポータル連携、契約者専用サイト | 連携完了後は原則として紙の定期郵送を停止。再発行・連携解除が可能 |
| 日本生命 | マイナポータル連携、カード不要の電子閲覧サービス | カード不要方式は10月27日から2026年分の受付開始予定。紙の発送も案内 |
| ソニー生命 | マイナポータル連携、お客さまWEBサービス | 2026年分の紙の証明書等は10月14日から順次発送。電子取得にも対応 |
| アフラック生命 | マイナポータル連携、よりそうネット | 紙の郵送停止には別途同意手続を用意 |
※各社が公表している代表的な取得方法と取り扱いを整理したものであり、すべての契約で同一条件が適用されることを意味しない。対象契約、利用登録時期、保険料の払込状況等によって、発行時期や送付方法が異なる場合がある。
※電子交付への登録前に紙の証明書が発送されている場合や、控除証明書以外の案内書類が郵送される場合もある。「電子交付=紙の書類が一切届かない」という意味ではない。
はなさく生命:10月16日にマイナポータル連携を開始、紙の郵送も継続
はなさく生命は10月16日、「生命保険料控除証明書電子交付サービス(マイナポータル連携)」の開始を公表した。
契約者はマイページの登録に加え、マイナンバーカードによる認証やe-私書箱との連携を行うことで、マイナポータル経由で控除証明書を電子取得できる。
同社によると、当年度の発行条件を満たしていれば、サービス利用申込後、最短2営業日で電子交付される。
初回に利用登録すれば、翌年以降は控除証明書の発行対象となる契約がある場合に毎年電子交付される仕組みだ。
登録は契約者単位で行われ、新たな契約を追加した場合も、原則として再登録の必要はない。
一方、同社はマイナポータル連携とは別に、従来からマイページを通じてXML形式の電子データをダウンロードする方法も提供している。
マイページの「生命保険料控除証明書の再発行」から取得できる電子データは、e-Taxの添付書類として使用できるほか、国税庁の所定のシステムでQRコード付き証明書に変換し、紙で提出することも可能だ。
この方法では、マイナポータル連携を利用する必要はない。
また、同社はマイナポータル連携を申し込んだ後も、従来どおり紙の控除証明書を郵送すると明記している。
電子交付への登録によって、自動的に紙の証明書が届かなくなるわけではない。
なお、マイナポータル連携で電子交付の対象となるのは、サービス申込後に発行される当年度分の証明書であり、過年度分を同サービスから取得することはできない。
紙の証明書が必要な場合には、マイページや自動音声応答サービスから再発行を申し込む方法も用意されている。
出典:はなさく生命「生命保険料控除証明書の電子交付・再発行」
出典:はなさく生命「控除証明書電子交付サービス(マイナポータル連携)」
オリックス生命:マイナポータル連携登録中は紙の控除証明書を発送しない
オリックス生命は、2026年分の控除証明書について、10月9日以降順次、書面を発送すると案内している。
一方、マイナポータル連携サービスに登録している契約者については、紙の控除証明書の発送を行わず、電子データで交付する。
既に登録している契約者には、10月6日から順次、控除証明書の電子データをマイナポータルへ連携し、メールで知らせるとしている。
新たな利用登録の受付は10月8日から開始。利用可能になるまでには、土日・祝日・年末年始を除いて3~5日程度かかる。
一度登録すれば、翌年以降は改めて利用登録を行わなくても電子交付される仕組みだ。
ただし、マイナポータル連携を利用している場合であっても、契約内容によっては紙の案内書類が届くことがある。
例えば、年払・半年払契約で10月から12月に保険料の払込時期を迎える場合には、同社は「申告予定金額のお知らせ」を10月中旬に書面で送付すると案内している。
これは正式な控除証明書とは異なる書類だ。
また、電子交付への登録時期によっては、登録前に紙の書類が発送されている場合も考えられる。
そのため、紙の書類が届いたという事実だけで、電子交付への登録状況や控除証明書の発行状況を判断しないよう注意したい。
出典:オリックス生命「控除証明書の電子ファイルによる発行について」
第一生命:電子交付登録後は原則として紙を停止、再発行と登録解除を区別
第一生命も、マイナポータル連携に登録した契約者について、登録完了後は原則として紙の控除証明書を郵送しない。
同社は、契約者専用サイトから電子データを取得する方法に加え、マイナポータルを通じて取得する方法を用意している。
2026年分のマイナポータル連携の申込期間は、10月1日から2027年3月20日までとしている。
電子交付を利用している契約者が紙の証明書を必要とする場合には、契約者専用サイトから再発行を申し込むことができる。
また、今後も毎年紙の控除証明書を受け取りたい場合には、マイナポータル連携そのものを解除する方法が案内されている。
同社の取り扱いで区別したいのは、今回だけ紙の証明書を再発行することと、電子交付の登録を解除して翌年以降の定期郵送に戻すことだ。
今回のみ紙を必要とする場合には再発行、継続して紙による受け取りを希望する場合には連携解除という違いがある。
連携を解除すると、マイナポータルで同社の控除証明書を確認できなくなるため、再び電子交付を利用する際には改めて登録手続が必要になる。
代理店や募集人が問い合わせを受ける際にも、契約者が一時的な再発行を希望しているのか、受取方法そのものを変更したいのかを区別する必要がある。
日本生命:10月27日からカード不要方式の2026年分受付を開始予定
日本生命は、マイナンバーカードを利用する「控除証明書電子交付サービス」と、カードを利用しない「控除証明書電子閲覧サービス」の2つの方法を用意している。
マイナンバーカードを利用する電子交付サービスでは、マイナポータルを通じた証明書の取得や、対応する年末調整・確定申告サービスへのデータ連携が可能だ。
一方、マイナンバーカードを使わない「控除証明書電子閲覧サービス」は、2026年分の受付を10月27日から2027年3月15日まで実施する予定としている。
これは既存サービスの2026年分の受付開始であり、10月27日に新たなサービスが登場するという意味ではない。
カード不要方式では、電子データをXML形式で取得し、対応する年末調整ソフトやe-Taxで利用できる。
ただし、サービスには利用条件がある。
利用できる端末はパソコンに限られ、契約番号ごとに申込みが必要となる。また、毎年申込みが必要であり、一度登録すれば翌年以降も自動的に交付される仕組みではない。
さらに、10月以降に成立した契約や一部の団体扱契約、前納中の契約など、対象外となるケースもある。
一方、マイナンバーカードを利用する電子交付サービスでは、対象契約について初回登録後、翌年以降も自動的に電子交付される取り扱いが案内されている。
同じ電子データの取得でも、マイナンバーカードの要否だけでなく、利用できる契約や翌年以降の手続に違いがある点に注意したい。
ソニー生命・アフラック生命も複数の電子取得方法に対応
ソニー生命は、マイナポータル連携と顧客向けの「お客さまWEBサービス」を通じた電子データの取得に対応している。
2026年分の「生命保険料控除証明書」または「申告予定額のお知らせ」は、10月14日以降、登録住所に向けて地域別に順次発送すると案内している。
電子データはXML形式で取得でき、契約者は利用する手続に応じて取得方法を選択できる。
ただし、契約状態によってはWebサービスから取得できない場合もあり、利用に当たっては対象契約の確認が必要だ。
一方、アフラック生命は、契約者専用サイト「アフラック よりそうネット」と「アフラック マイナ手続きポータル」の2つの電子取得方法を用意している。
よりそうネットを利用する方法では、マイナンバーカードは必要ない。
同社は別途、「生命保険料控除証明書の郵送(紙)停止の同意」という手続も用意している。
契約者がこの手続を行うと、次回以降の控除証明書の郵送を停止し、電子データによる発行に切り替える仕組みだ。
つまり、電子データの取得ができることと、紙の郵送停止に同意していることは、必ずしも同じではない。
今回確認した6社でも、電子交付の取得方法と紙の郵送の取り扱いが一様ではないことが分かる。
紙と電子データの両方を取得しても、保険料を二重に申告することはできない
電子交付の普及に伴い、注意したいのが同じ契約の保険料を重複して申告することだ。
例えば、紙の控除証明書が郵送された後、マイナポータル連携やWebサービスを利用して同じ契約の電子データを取得することもある。
しかし、紙と電子データは証明書の提供形式が異なるだけであり、控除対象となる保険料が二重に発生するわけではない。
同一の保険契約について、同じ払込期間の保険料を紙と電子データの両方で重複して計上することはできない。
日本生命も、既に発行済みの控除証明書と電子発行した証明書について、同じ払込期間に対するものを重複して使用しないよう注意を促している。
また、複数の保険会社と契約している場合や、一つの保険会社に複数の契約がある場合には、どの契約の控除証明書を取得したのかを確認することも重要になる。
証明書の枚数やデータ数ではなく、実際に控除対象となる保険料の内容と金額に基づいて申告する必要がある。
電子データを取得しても、そのまま勤務先へ提出できるとは限らない
電子交付を利用する場合、保険会社から電子データを取得できた段階で、年末調整の手続が完了するわけではない。
国税庁によれば、年末調整の電子化に対応したソフトウェアでは、保険会社が発行した電子的控除証明書を取り込み、控除申告書の作成に利用できる。
一方、勤務先が電子データによる提出に対応していない場合には、XMLファイルをそのまま提出できるとは限らない。
その場合、国税庁の「QRコード付証明書等作成システム」を使って、電子データを所定のQRコード付き証明書に変換し、印刷して提出する方法がある。
ただし、このシステムはパソコンでの利用を前提としており、国税庁はスマートフォンを推奨環境外としている。
また、XMLファイルを通常の文書のように開いて、その画面を印刷すれば正式な控除証明書として利用できるというわけではない。
電子データを利用する際には、勤務先が採用する提出方法に従う必要がある。
電子交付サービスを利用する契約者に対しては、保険会社からの取得方法だけでなく、取得した後の利用方法も確認してもらうことが重要になる。
「申告予定額のお知らせ」は正式な控除証明書とは異なる
年末調整の時期に問い合わせが発生しやすいのが、10月から12月に保険料の払込時期を迎える年払・半年払契約だ。
これらの契約では、当年分の保険料の払込みが確認されるまで、正式な控除証明書が発行されない場合がある。
そのため、複数の生命保険会社では「申告予定額のお知らせ」「申告予定金額のお知らせ」などの書類を案内している。
ただし、申告予定額のお知らせは、実際に払い込まれた保険料を証明する正式な控除証明書とは異なる。
所得税基本通達196-1では、保険料控除申告書に必要な証明書類が添付・提示されていない場合でも、翌年1月31日までに証明書類を提出または提示することを条件として、年末調整で保険料控除を適用して差し支えないとされている。
一方、期限までに証明書類が提出・提示されなかった場合には、その保険料を控除しないものとして年末調整を再計算し、不足税額を徴収する取り扱いが示されている。
したがって、申告予定額のお知らせを受け取っただけで、すべての手続が完了するわけではない。
勤務先が証明書未提出の段階でどのような方法による申告を受け付けるかを確認し、必要な証明書類を所定の期限までに提出することが重要だ。
また、保険料の払込みが予定どおり行われなかった場合などには、申告予定額と実際に控除対象となる金額が異なることがある。
予定額による申告と、実際の払込額に基づく控除証明書の確認は、分けて捉える必要がある。
2026年分は生命保険料控除の制度も変更 23歳未満の扶養親族がいる場合に特例
2026年分の年末調整では、控除証明書の電子化とは別に、生命保険料控除の制度にも変更がある。
国税庁が公表している2026年分の年末調整資料によると、23歳未満の扶養親族を有する場合、一般生命保険料控除のうち新生命保険料に関する所得税の控除限度額が、従来の最高4万円から最高6万円に引き上げられる。
この特例は、2026年分および2027年分の所得税について設けられている。
対象となる新生命保険料の控除額は、年間の支払保険料等に応じて次のように計算される。
| 年間の新生命保険料 | 所得税の控除額 |
|---|---|
| 3万円以下 | 支払保険料等の全額 |
| 3万円超~6万円以下 | 支払保険料等×1/2+1万5,000円 |
| 6万円超~12万円以下 | 支払保険料等×1/4+3万円 |
| 12万円超 | 一律6万円 |
今回の特例については、いくつか注意点がある。
第一に、所得税に関する特例であり、住民税の生命保険料控除の限度額が同じように6万円へ引き上げられるものではない。
第二に、「23歳未満の扶養親族」は年齢だけで判断されるものではない。所得や生計など、扶養親族としての要件を満たしている必要がある。
一方、16歳未満の扶養親族も今回の特例の対象となり得る。扶養控除の対象年齢と、今回の生命保険料控除の特例における年齢要件は区別する必要がある。
第三に、共働き世帯の取り扱いだ。
国税庁の2026年分年末調整Q&Aでは、夫婦の双方にとって扶養親族に該当する23歳未満の子がいる場合、夫婦双方が今回の特例を適用できることが示されている。
ただし、それぞれが生命保険料控除の対象となる保険料を実際に負担していることなどが前提となる。同じ保険料を夫婦双方で重複して控除対象とすることはできない。
第四に、実際の控除額が一律に2万円増えるわけではないことだ。
新生命保険料の支払額が上限に達していなければ控除額は計算式によって異なり、旧契約との組み合わせがある場合も計算方法が変わる。
介護医療保険料控除と個人年金保険料控除については、今回の特例による個別の控除限度額の引上げはない。
また、所得税の生命保険料控除全体の適用限度額は、引き続き最高12万円である。
さらに、所得控除額が増えることと、所得税の納税額がその金額だけ減ることも同じではない。
電子交付は控除証明書の取得・提出方法に関する変更であり、今回の特例は税額計算に関わる制度変更だ。両者を混同しないことが重要になる。
代理店・募集人が問い合わせ対応で確認したい6項目
年末調整の時期には、契約者から「控除証明書が届かない」「電子データを取得したい」「紙の証明書を再発行したい」といった問い合わせが寄せられることがある。
電子交付の方法や郵送条件は保険会社によって異なるため、代理店・募集人が対応する際には次の事項を整理しておきたい。
1.紙の控除証明書が郵送される契約・登録状況か
電子交付に登録していても紙が届く会社と、原則として定期郵送を停止する会社がある。まずは当該契約の取り扱いを確認する。
2.マイナンバーカードを使わずに電子データを取得できるか
マイナポータル連携以外に、契約者専用サイトからXML形式のデータを取得できる場合もある。取得に必要な端末や利用登録の方法も確認する。
3.当年の保険料の払込みが確認されているか
払込方法や保険料の払込時期によって、正式な控除証明書の発行時期が異なる場合がある。書類が届かない場合には、発送スケジュールだけでなく、発行条件も確認したい。
4.受け取った書類が正式な控除証明書か、申告予定額のお知らせか
両者を同じものとして案内しない。申告予定額による年末調整を行う場合には、勤務先での取り扱いと、その後の証明書提出の必要性を確認する。
5.勤務先は電子データによる年末調整に対応しているか
XMLファイルを利用できるか、QRコード付き証明書への変換・印刷が必要かなど、利用方法は勤務先の運用によって異なる。
また、紙と電子データの両方を取得した場合にも、同じ払込期間の保険料を重複して申告しないよう注意する。
6.2026年分の生命保険料控除の特例に関係するか
23歳未満の扶養親族がいる場合には、2026年分の所得税の控除特例が関係する可能性がある。
ただし、適用の有無や実際の控除額は、保険契約の内容だけで決まるものではない。
扶養関係や保険料の負担状況なども関係するため、個別の税務判断については国税庁の案内や勤務先の年末調整担当者、税務の専門家に確認することが適切だ。
なお、マイナポータル連携の設定には、契約者本人による認証やマイナンバーカードの暗証番号の入力などが伴う。
代理店や募集人は各社の公式手続を案内する立場とし、契約者の暗証番号を預かるような対応は避ける必要がある。
電子化が進んでも、契約者が利用できる方法は一律ではない
今回確認した6社では、いずれも生命保険料控除証明書を電子データで取得する方法が用意されている。
一方、マイナポータル連携への登録後も紙の郵送を継続する会社、登録後は原則として郵送を停止する会社、別途郵送停止の同意手続を設ける会社など、取り扱いには違いがあった。
また、マイナンバーカードの要否、契約単位での申込みの必要性、翌年以降の自動交付の有無なども一様ではない。
ただし、こうした違いをもって、各社の電子化の進展度や顧客対応の優劣を単純に評価することはできない。
紙と電子の提供方法には、それぞれ異なるサービス設計や利用条件があるためだ。
代理店や募集人にとって重要なのは、電子交付の有無だけでなく、契約者が実際にどの方法で証明書を受け取り、年末調整や確定申告に利用できるかを把握することだろう。
特に2026年分は、証明書の取得方法に加え、23歳未満の扶養親族を有する場合の所得税の生命保険料控除特例も確認事項となる。
一方で、証明書の受取方法が変わったことと、生命保険料控除の適用要件が変わったことは別の問題だ。
電子化が進む中でも、契約者にとって必要なのは、利用できる手続と税制上の取り扱いを正しく理解できることにある。
毎年繰り返される控除証明書の発行は、保険会社と契約者との継続的な接点の一つだ。
電子交付の普及によって取得方法が多様化する一方、契約者が自分に適した方法を選択し、必要な時期に証明書を利用できるよう、案内内容を分かりやすく整えることも、今後の顧客対応で確認したい点となる。
出典・参考資料
保険会社の公式情報
制度・税務に関する一次資料
情報確認日:2026年10月23日
公開予定日:2026年10月27日
※本稿は各社および国税庁の公表資料に基づいて作成した。各社のサービスの対象契約、発行時期、申込方法等は変更される場合がある。また、記載した税制の内容は一般的な制度説明であり、個別の契約者について控除の適用可否や税額を判断するものではない。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。