代理店業務品質評価制度、金融庁・国交省が運用改善を要請 「過度な態勢整備」「一律の改善期限」は何が問題なのか
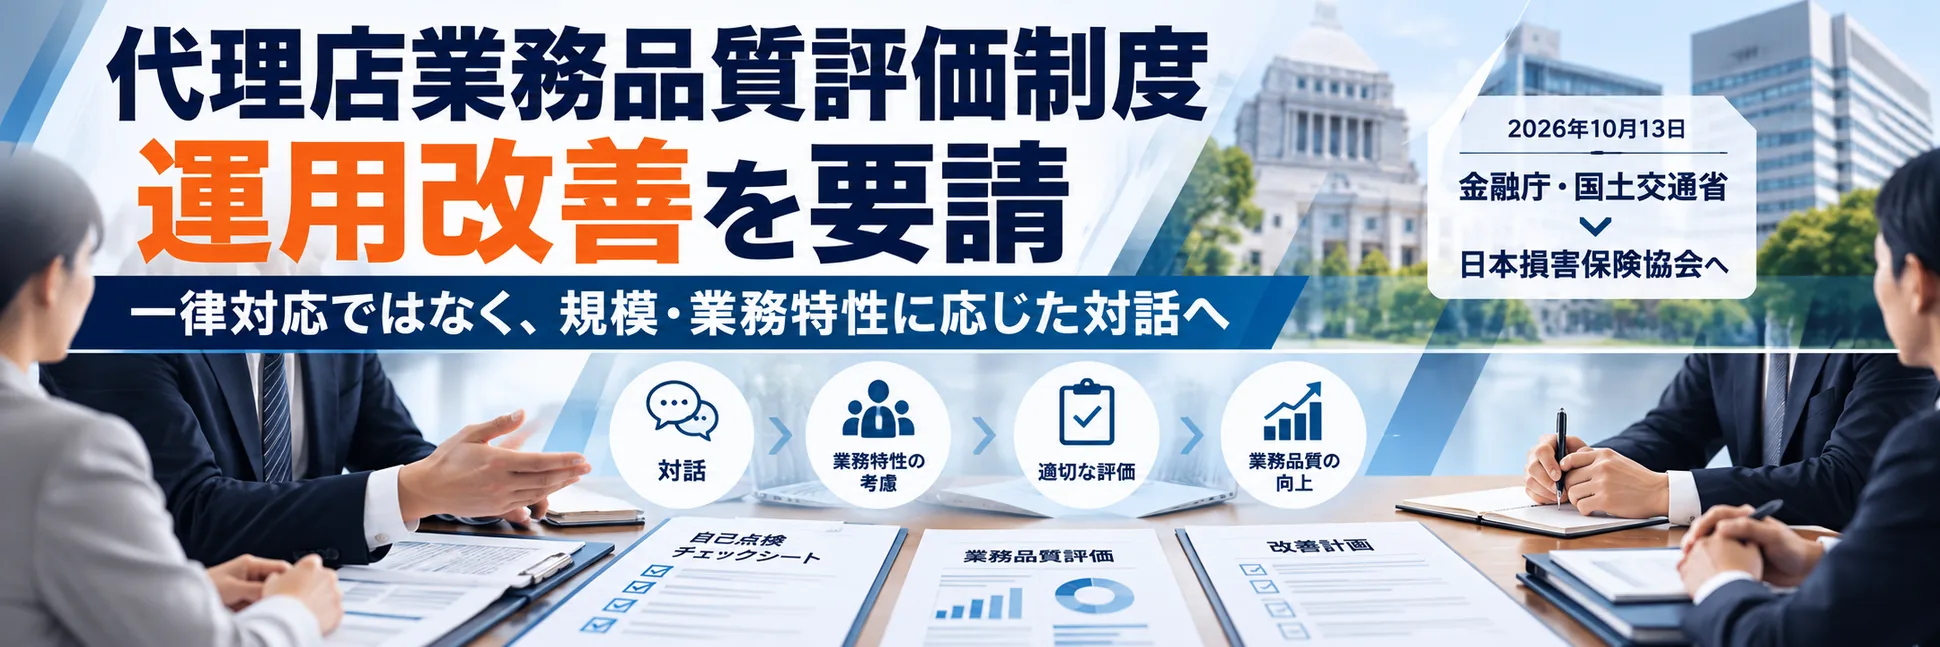
金融庁と国土交通省は2026年10月13日、日本損害保険協会に対し、「損害保険業界の信頼回復に向けた取組の適切な運用について」と題する要請を行った。対象となったのは、損害保険会社と代理店の業務品質向上に活用されている「代理店業務品質評価制度」だ。
目次
- 一部代理店から「過度な態勢整備を求められている」との声
- 代理店業務品質評価制度とは
- 金融庁・国交省が損保会社側に求めたこと
- 「改善期限を設定してはいけない」わけではない
- 一般代理店と「自賠責のみ代理店」では充足すべき項目が異なる
- 委託契約の解消も「できなくなった」わけではない
- 取引件数などの目標は「双方合意」が前提
- 代理店だけではない 損保会社側の「営業評価」にも踏み込んだ
- 損保協会にはチェックシート自体の再検証も要請
- 代理店側も「求められたことを断ればよい」わけではない
- 「チェックシートに○を付ける」ことが目的ではない
- 代理店が今、確認しておきたい6項目
- 「評価される代理店」から「説明できる代理店」へ
金融庁と国土交通省は2026年10月13日、日本損害保険協会に対し、「損害保険業界の信頼回復に向けた取組の適切な運用について」と題する要請を行った。
対象となったのは、損害保険会社と代理店の業務品質向上に活用されている「代理店業務品質評価制度」だ。
金融庁は、この制度について、損害保険会社と保険代理店との「継続的な対話」を通じ、代理店の規模・業務特性を踏まえながら、代理店自身が主体的かつ自立的に業務品質を高めることを目的としていると説明している。金融庁
今回の要請を「代理店に求める品質水準を引き下げるもの」と捉えるのは適切ではない。
金融庁の実態調査で確認されたのは、現場における制度運用の認識の相違や運用上の課題、代理店との対話・対応について改善が必要と考えられる事例である。
これを踏まえ、代理店の実態を十分に考慮しない一律的な運用を行わないよう、制度の趣旨を営業現場まで改めて徹底することが求められた。金融庁
一部代理店から「過度な態勢整備を求められている」との声
要請文では、一部の代理店から「過度な態勢整備を求められている」との意見が寄せられていることが明記された。
また、十分な対話を経ないまま、委託契約の解除を示唆されたとの意見も寄せられているという。
金融庁が制度運用に関連する損害保険会社の対応状況を調査したところ、会社ごとに差はあるものの、全体としては代理店と一定程度、適切な対話が行われていたとみられた。
その一方で、制度運用についての認識の相違や運用上の課題が一部で認められ、代理店との対話や対応のあり方について改善が必要と考えられる事例も確認された。
国土交通省が二輪車販売店や整備工場などを対象に行ったアンケートでも、損害保険会社との十分な対話が行われていないことが疑われる状況が一部で確認されたとしている。金融庁
ここは慎重に読みたい。
金融庁・国土交通省が「損害保険会社による代理店指導全体に問題がある」と認定したわけではない。
要請文も、一律的な運用については「仮に」行われているとすれば制度本来の趣旨に反するとしている。
全体の運用を否定したのではなく、一部で確認された課題を踏まえ、制度本来の趣旨に沿った運用を改めて徹底するよう求めたと整理するのが正確だ。金融庁
代理店業務品質評価制度とは
代理店業務品質評価制度は、損害保険会社による代理店への指導などを補完するための業界共通の枠組みとして、日本損害保険協会が運営している。
損害保険会社や代理店と利害関係のない中立的な第三者で構成する「代理店業務品質評議会」が運営し、代理店の自己点検や第三者評価などを通じて業務品質の向上を図る仕組みだ。2025年度のトライアルを経て、2026年4月から本格運用に入っている。日本損害保険協会|SONPO
日常的な品質管理では「自己点検チェック」も活用される。
重要なのは、チェック項目を機械的に満たすこと自体が制度の目的ではないことだ。
制度の土台に置かれているのは、点検結果などを材料として、代理店と損害保険会社が対話し、必要な改善につなげていく考え方である。
今回の要請は、この「対話」を制度運用の中心に置くという原則を改めて確認したものといえる。
金融庁・国交省が損保会社側に求めたこと
10月13日の要請では、損害保険会社側に7項目の対応を求めている。
経営陣の主導で制度の趣旨を営業部門・営業拠点まで改めて周知すること、代理店への適切な説明体制とプロセスを整えること、代理店の規模・業務特性を踏まえた助言・支援を行うことなどがその内容だ。
代理店に交付・説明する文書について、不適切または誤解を招く表現が含まれていないか確認することや、本社が営業現場での運用状況を継続的に把握・検証し、必要に応じて改善することも求めた。
さらに、合理的な理由のない一律の改善期限や一律的な対応を求めないこと、代理店の業務品質向上を営業支社や役職員の業績評価へ反映するなど、保険会社側のインセンティブ設計にも踏み込んでいる。金融庁
「改善期限を設定してはいけない」わけではない
代理店にとって特に関心が高いのが、改善期限に関する記載だろう。
金融庁・国土交通省は、代理店ごとの規模・業務特性を十分に踏まえ、合理的な理由のない一律の改善期限の設定や一律的な対応を求めないことを明記した。金融庁
ただし、
「代理店に改善期限を設定できなくなった」
という意味ではない。
要請文は、保険会社には代理店に対する管理・指導・監督義務があることも確認している。
その義務を履行する観点から、代理店の規模・業務特性を踏まえ、代理店自身が主体的・自立的に業務品質向上へ取り組めるよう、保険会社側が適切な助言・支援を行うことが求められている。金融庁
必要な改善を求めること自体が問題なのではない。
例えば、代理店の人数、取扱種目、募集方法、業務内容などを考慮せず、
「すべての代理店が同じ日までに、同じ態勢を整備する」
と機械的に運用することを避けるよう求めている。
つまり問われるのは、
なぜ、その代理店にその改善が必要なのか。
なぜ、その時期までの対応が必要なのか。
を説明できるかということだ。
一般代理店と「自賠責のみ代理店」では充足すべき項目が異なる
今回の要請では、「代理店の規模・業務特性」が抽象論だけで終わっていない。
金融庁・国土交通省は、日本損害保険協会の代理店業務品質評価制度において、任意保険を扱う一般代理店と、自賠責保険のみを扱う代理店では、充足すべき業務品質の項目に差があることに留意する必要があると明記した。金融庁
これは、「自賠責のみ代理店だから品質水準を低くしてよい」という話ではない。
扱う業務が異なれば、必要となる管理項目も異なるということだ。
背景には、二輪車販売店や整備工場など、本業を持ちながら自賠責保険を取り扱う代理店の存在がある。
国土交通省は、こうした代理店について、無保険車対策や利用者の負担軽減に資する重要な役割を担っていると指摘している。代理店が減少すれば、自賠責保険をはじめ、顧客が適切な保険サービスを受ける機会の喪失にもつながりかねないとの問題意識だ。国土交通省
業務品質を確保することと、地域に必要な保険サービスへのアクセスを維持すること。
両方を考慮した制度運用が求められる。
委託契約の解消も「できなくなった」わけではない
もう一つ注目したいのが、代理店委託契約の解消だ。
金融庁・国土交通省は、トライアル期間を含め制度が適用された後、品質向上について十分な対話が行われないまま契約解消になったと保険会社側が認識している事案などについて、その内容を確認した上で適切に対応することを求めた。
代理店側から再交渉の要請があった場合には、改めて丁寧な対話を実施することも求めている。金融庁
これも、
「品質上の問題があっても委託契約を解消してはいけない」
という意味ではない。
焦点は、結論に至るまでのプロセスだ。
何が不足しているのか。
どのような改善を求めたのか。
代理店側の事情や改善可能性について、どの程度対話したのか。
契約関係に重大な影響を与える判断であるからこそ、その経緯を確認できることが重要になる。
取引件数などの目標は「双方合意」が前提
要請文では、保険会社と代理店の間で取引件数などの目標を設定する場合についても触れている。
この場合には、丁寧な対話を行った上で、双方の合意を前提とすることが求められた。金融庁
代理店の業務品質向上と、営業上の目標設定は本来別の論点だ。
ところが現場で両者が混在すれば、
「法令・監督上必要な対応なのか」
「業界共通制度上の項目なのか」
「保険会社独自の管理基準なのか」
「営業上の目標なのか」
が分かりにくくなる。
代理店側も、保険会社から求められた事項について、その根拠と目的を確認しておくことが重要になる。
代理店だけではない 損保会社側の「営業評価」にも踏み込んだ
今回の要請で特に注目したいのが、代理店を指導する損害保険会社側のインセンティブにも踏み込んだことだ。
金融庁・国土交通省は、代理店の業務品質向上が認められた場合、営業支社や役職員の業績評価へ適切に反映するなど、営業現場における適切なインセンティブを醸成することを求めている。金融庁
代理店に業務品質の向上を求める一方で、保険会社の営業現場が販売実績だけを重視する評価体系のままであれば、制度目的とのずれが生じる可能性がある。
代理店をどれだけ「管理したか」ではなく、
担当する代理店の業務品質向上に、どのように関わったか。
そこまで保険会社側の評価に組み込もうとしている点は、今回の要請の特徴の一つだ。
損保協会にはチェックシート自体の再検証も要請
金融庁・国土交通省が対応を求めたのは、各損害保険会社だけではない。
日本損害保険協会に対しても、「自己点検チェックシート」の設問や水準が、代理店の規模・業務特性を踏まえたものになっているか、改めて確認・検証するよう求めている。金融庁
つまり今回の見直し対象は、
「チェックシートはそのままで、現場の説明方法だけ変えればよい」
という話でもない。
制度を構成している設問や要求内容そのものについても、代理店の実態に照らして再確認することになる。
今後、日本損害保険協会が自己点検チェックシートや制度運営をどのように見直すかも注目される。
代理店側も「求められたことを断ればよい」わけではない
今回の要請を受け、
「保険会社から厳しい態勢整備を求められたら、金融庁の要請を理由に断ればよい」
と受け取るのも適切ではない。
制度の目的である、代理店自身による主体的・自立的な業務品質向上は変わっていない。
むしろ一律運用ではなくなるほど、代理店側にも、
「自社にはどのようなリスクがあり、そのためにどのような管理を行っているのか」
を説明できることが重要になる。
「小規模代理店だから必要ない」
だけでは足りない。
人数、取扱種目、顧客層、募集方法、外部委託の状況、業務フローなどを踏まえ、
どのようなリスクがあるのか。
誰が確認しているのか。
大規模な組織と異なる方法を取るのであれば、その方法でなぜ必要な管理ができるのか。
未対応事項がある場合、どのように改善するのか。
こうした内容を自社の言葉で説明できる状態にしておく必要がある。
「チェックシートに○を付ける」ことが目的ではない
業務品質評価制度の運用が形式化すれば、チェックシートを満たすこと自体が目的になりやすい。
規程を作成した。
責任者を置いた。
研修を実施した。
記録を保存している。
形式上すべて満たしていても、実際の業務で管理が機能しているとは限らない。
反対に、小規模な代理店では大規模代理店と同じ組織構造を設けていなくても、経営者自身が直接確認するなど、異なる方法によって必要な管理が行われている場合も考えられる。
だからこそ、
「この項目を満たしているか」だけではなく、「このリスクをどのように管理しているか」
を対話することが重要になる。
「規模・業務特性を踏まえる」とは、単純に小規模代理店の要求水準を下げることではない。
必要な品質を確保する方法を、代理店の実態に応じて考えるということだ。
代理店が今、確認しておきたい6項目
今回の要請を受け、代理店側では少なくとも次の点を整理しておきたい。
- 保険会社から求められている改善事項について、根拠と目的を把握しているか
- 改善期限について、自社の規模・業務特性や実行可能性を踏まえた対話が行われているか
- 法令上の義務、業界共通制度、保険会社独自の管理基準、営業上の目標を区別できているか
- 保険会社との面談内容、改善事項、期限、合意内容を記録しているか
- 対応が難しい項目について、理由だけでなく代替策や改善計画を説明できるか
- 自己点検チェックシートへの回答と、実際の社内運用が一致しているか
特に、対話の内容を記録しておくことは重要だ。
後になって、
何を求められたのか。
代理店側が何を説明したのか。
どのような期限で合意したのか。
が分からなくなれば、双方に認識のずれが生じやすい。
制度が「対話」を重視するほど、その対話を後から確認できる状態にしておく意味も大きくなる。
「評価される代理店」から「説明できる代理店」へ
「代理店業務品質評価制度」という名称からは、代理店が一定の基準で採点される仕組みを想像しやすい。
しかし、今回の金融庁・国土交通省の要請が改めて明確にしたのは、それだけではない。
品質水準を下げるのではない。
保険会社による管理・指導・監督責任を弱めるものでもない。
代理店側の自主性だけに任せるものでもない。
必要な業務品質を確保しながら、代理店の規模や業務特性を踏まえ、なぜその管理態勢が必要なのか、どのような方法で改善するのかを双方が対話する。
代理店側には、
「保険会社に言われたから対応する」
から、
「自社にはこのリスクがあり、そのためにこの管理を行っている」
と説明できる状態への移行が求められる。
保険会社側にも、
「全代理店へ同じ項目、同じ期限を示す」
のではなく、
「その代理店の規模・業務特性を踏まえ、必要な品質向上を支援する」
という運用が求められる。
金融庁は、制度自体について、代理店との継続的な対話を通じて主体的・自立的な品質向上を図ることを目的としていると改めて説明している。その上で、損害保険会社の一部に、対話や制度運用について改善が必要と考えられる事例が認められたとして今回の要請に至った。金融庁
したがって、10月13日の要請は制度そのものを否定するものではない。
本来の目的である「継続的な対話を通じた品質向上」に沿った運用を、営業現場まで改めて徹底するよう求めたものと見るのが適切だろう。
今後は、各損害保険会社の営業現場で代理店との対話や改善期限の設定がどう変化するのか。そして、日本損害保険協会が自己点検チェックシートや制度運営をどのように検証・見直していくのかが次の焦点となる。
一次資料
金融庁・国土交通省「損害保険業界の信頼回復に向けた取組の適切な運用について(要請)」(2026年10月13日) 金融庁・国土交通省の要請文
金融庁「損害保険業界の信頼回復に向けた取組の適切な運用について」(2026年10月13日) 金融庁の公表ページ
国土交通省「損害保険業界の信頼回復に向けた取組の適切な運用について」(2026年10月13日) 国土交通省の公表ページ
日本損害保険協会「代理店業務品質評価を行う業界共通の枠組み」 代理店業務品質評価制度の概要
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。