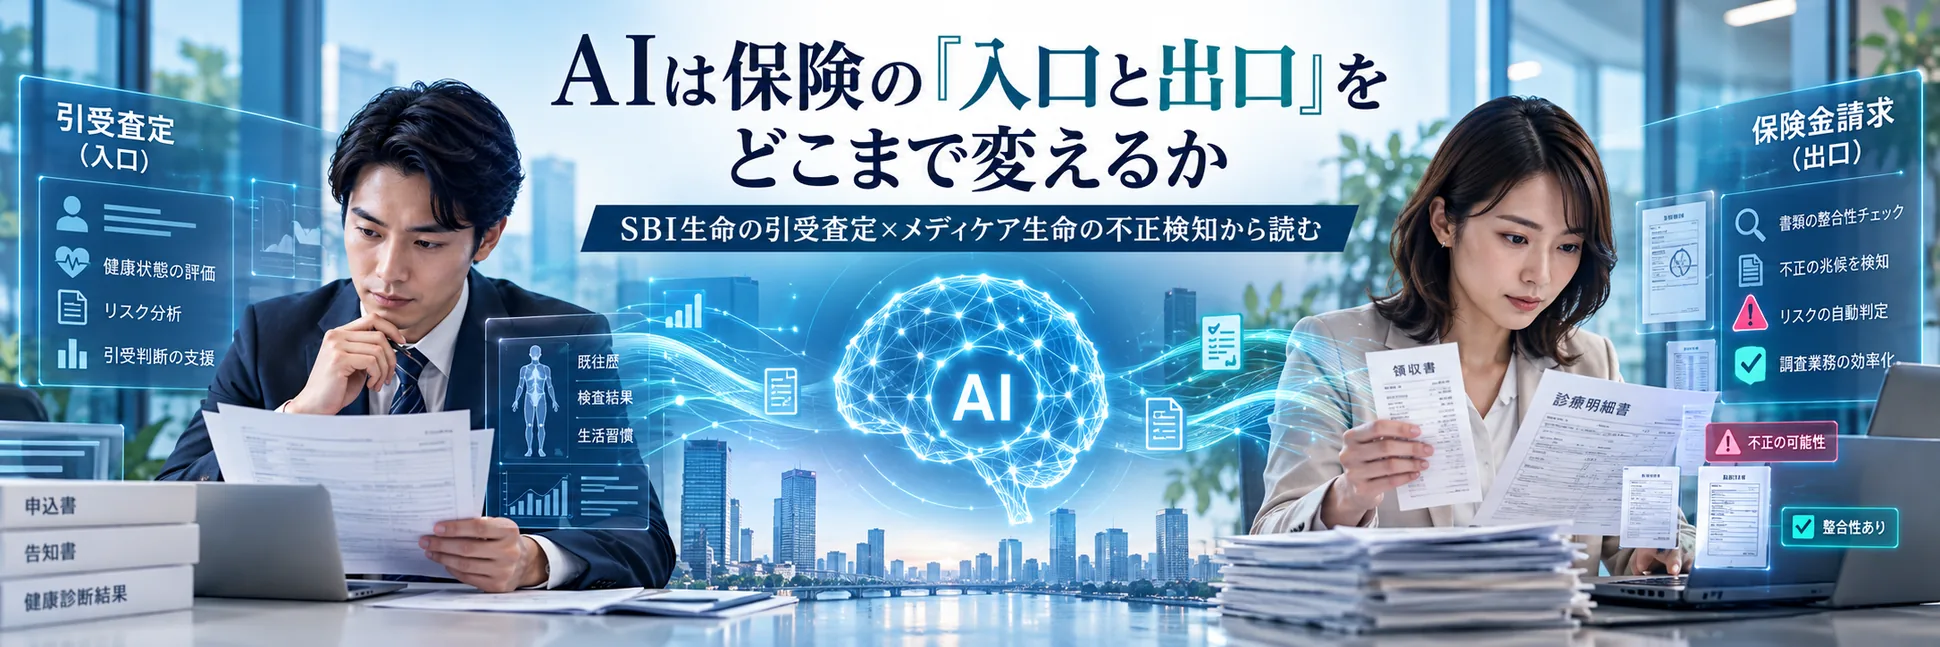
AIは保険の「入口と出口」をどこまで変えるか SBI生命の引受査定×メディケア生命の不正検知から読む
2026年10月14日、生命保険の査定業務に関する2つのAI活用が相次いで公表された。SBI生命保険は、生成AIを活用した引受査定支援システム「AIアンダーライター」のPoC(概念実証)を開始した。
目次
- SBI生命、「AIアンダーライター」で引受査定を支援
- 現時点でAIが引受可否を決める仕組みではない
- 「完全内製」で検証する理由
- メディケア生命では「生成AIによる加工の痕跡」をAIで分析
- AIが「不正請求」と認定するわけではない
- メディケア生命は支払査定でも生成AIを検証してきた
- 2つのPoCに共通する「AIと人」の役割分担
- 「人が最後に見る」だけで十分とは限らない
- 「判断のばらつきを減らす」と「判断を一律化する」は別
- AIの結果を人が検証できるか
- 金融庁もAI利用のガバナンスを論点整理
- 生成AIは「使う側」と「対応する側」の両方に
- AI導入で査定者の作業はどう変わるのか
- 代理店実務への影響は、現時点ではまだ公表されていない
- 「自動化率」だけでは見えないAI活用
- 「入口と出口」はどこまで変わるのか
2026年10月14日、生命保険の査定業務に関する2つのAI活用が相次いで公表された。
SBI生命保険は、生成AIを活用した引受査定支援システム「AIアンダーライター」のPoC(概念実証)を開始した。
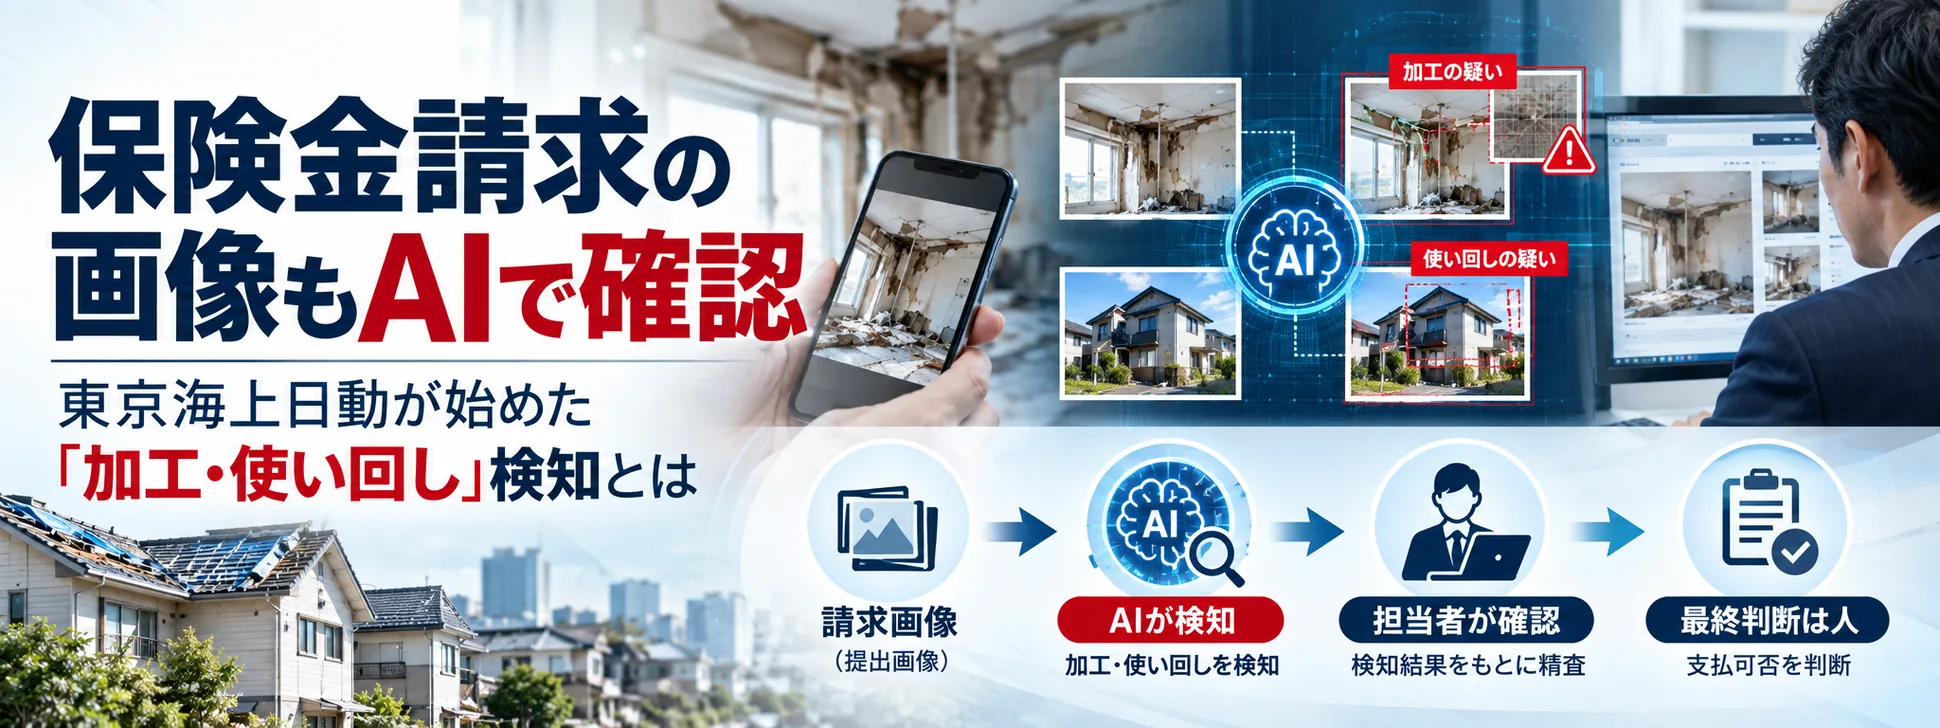
同じ日、Finatextはメディケア生命保険で、保険金・給付金の請求時に提出される画像について、生成AIによる加工・改ざんの痕跡を分析するPoCを開始したと発表した。
一方は、保険契約を引き受ける際の査定。
もう一方は、契約後の保険金・給付金請求に関する支払査定だ。
本稿では便宜上、この2つを保険業務の「入口」と「出口」と呼ぶ。
もちろん、両社の取り組みは目的もシステムも異なる。ただ、同日に公表された2つのPoCを並べて見ると、AIの利用対象が、引受査定と支払査定という保険会社の中核的な業務領域にも及んでいることが分かる。
一方で、現段階で「AIが引受可否や不正請求を最終判断するようになった」と捉えるのは正確ではない。
今回の2事例はいずれも、人の専門的な判断を支援する位置付けで検証が進められている。
SBI生命、「AIアンダーライター」で引受査定を支援
生命保険の引受査定では、申込情報や健康状態の告知、査定基準、過去事例など複数の情報を確認しながら、査定者が総合的に判断する。
SBI生命が今回PoCを始めた「AIアンダーライター」は、この情報確認を生成AIで支援する仕組みだ。
使用する生成AIは「Claude Sonnet 4.6」。
申込情報や告知内容と査定基準との照合結果をAIが整理して査定者へ提示し、情報収集や確認にかかる負荷を減らす。SBI生命は、その狙いとして、確認漏れや判断のばらつきの防止、査定者が総合判断に集中できる環境づくりを挙げている。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
同社が掲げているのは、
「人が判断し、AIが支援する」
という査定フローだ。
現時点でAIが引受可否を決める仕組みではない
この点は明確にしておきたい。
SBI生命は今回のPoCについて、生成AIによって査定者の判断そのものを置き換えるのではなく、確認すべき情報や観点を整理する「査定支援」と位置付けている。
検証するのも、AIの出力が実務で利用できる水準か、表示内容に利便性があるか、本格導入に向けてどのような運用課題があるか、といった点だ。
PoCは社内ネットワーク限定の環境で、対象ユーザーや業務範囲を絞って実施されている。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
一方、SBI生命は将来像として「査定業務の完全自動化」も見据えるとしている。
ただし、これは現在のPoCで査定を完全自動化するという意味ではない。
実施時期や、どこまでを自動化するかという具体的な範囲が示されたものでもない。
現在地は、あくまで人による専門判断を支援するPoCの段階である。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
「完全内製」で検証する理由
今回の取り組みでもう一つ特徴的なのが、AIアンダーライターを社内で開発している点だ。
SBI生命では、業務部門と情報システム部門が連携し、企画から構築、検証までを社内で行っている。
引受査定は実務に根ざした専門知識が必要であり、現場のフィードバックをシステムへ迅速に反映することや、社内にAI活用のノウハウを蓄積することを狙いとしている。
同社は10月1日付で「インテリジェント・オペレーション戦略部」も新設した。業務改革やAI活用基盤の整備に加え、AI活用に伴うリスク管理、ルール整備、統制強化なども担当する。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
つまり、単に生成AIのツールを一つ導入するのではなく、業務プロセスとAI活用の管理をあわせて検討しようとしている。
メディケア生命では「生成AIによる加工の痕跡」をAIで分析
一方、メディケア生命とFinatextのPoCが対象にするのは、保険金・給付金請求時に提出される画像だ。
診断書、領収書、診療明細書などをAIで分析し、画像内に残る生成AIの痕跡を検出。加工・改ざんの可能性があるかを判定する。
Finatextは、生成AIや画像編集技術の進展によって請求書類を加工する手法が高度化していることを背景に挙げ、画像分析による不正請求の早期把握を目指すとしている。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
ただし、ここにも重要な留保がある。
AIが「不正請求」と認定するわけではない
今回のPoCについてFinatextは、AIが不正請求そのものを判定することを目的としたものではないと明記している。
AIの役割は、査定担当者が確認すべき疑義案件を効率的に抽出することだ。
つまり、
画像に加工・改ざんの可能性がある
↓
人が内容を確認する
↓
契約内容や請求内容などを踏まえて査定する
という流れになる。
画像に加工の痕跡が見つかったことと、不正請求であることは同じではない。
そのため今回のPoCは、不正請求の自動判定というより、人が詳しく確認すべき案件を絞り込むための支援と捉えるのが正確だ。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
メディケア生命は支払査定でも生成AIを検証してきた
メディケア生命では、今回とは別に、2025年9月からFinatext、ナウキャストとともに、生成AIを使った給付金支払査定のPoCを行ってきた。
そこでは、請求書類の読み取りから支払可否判断、給付金額の算出まで、一連の査定処理へのAI活用を検証した。
2026年5月に公表された結果によると、検証対象としたデータについて、専門的な判断を要する高難易度ケースを含む査定で正答率90%以上を記録。診断書や診療明細書、領収書などを対象にした書類読み取りでも約90%の精度を確認したとしている。Finatextホールディングス
ここも数字の読み方には注意したい。
この結果はPoCにおける検証結果であり、
「実際の保険金・給付金請求全体をAIが90%以上の精度で査定できる」
ことを意味するものではない。
今回の不正検知PoCは、これまで進めてきた支払査定へのAI活用とは別の観点から、画像分析の適用可能性を検証する取り組みとなる。
2つのPoCに共通する「AIと人」の役割分担
SBI生命とメディケア生命の取り組みは、業務内容も目的も異なる。
それでも、現時点の設計には共通する部分がある。
SBI生命では、
AIが情報を整理する
→ 査定者が判断する
メディケア生命の不正検知では、
AIが確認対象を抽出する
→ 査定担当者が確認する
という構造だ。
つまり現在の2事例では、AIに最終結論を任せるのではなく、専門職が判断するための情報整理や確認対象の抽出をAIが支援する形になっている。
この線引きは、保険査定にAIを活用する際の重要なポイントになる。
「人が最後に見る」だけで十分とは限らない
もっとも、
「最終判断を人が行えばよい」
だけで問題が解決するわけではない。
AIが査定者へどの情報を提示するかによって、その後の人の判断にも影響が及ぶためだ。
例えば、引受査定でAIが重要な確認事項を拾わなければ、査定者がその論点を確認できない可能性がある。
反対に、確認の必要性が低い情報まで大量に警告すれば、査定者の負荷がかえって増える。
不正検知についても同様だ。
加工・改ざんの可能性を過度に広く検知すれば、正当な請求を含む多くの案件について追加確認が必要になる。
逆に、確認すべき画像を十分に抽出できなければ、期待した支援効果は得られない。
したがって、AIモデルそのものの精度に加えて、
何をAIに確認させるのか
どの結果を人へ提示するのか
どのケースで追加確認を必須とするのか
といった業務フローの設計も重要になる。
「判断のばらつきを減らす」と「判断を一律化する」は別
SBI生命は今回のPoCの狙いとして、確認漏れや判断のばらつきを防ぐことを挙げている。
査定基準や確認項目をAIで整理し、必要な情報を一定の形で提示できれば、確認作業の安定化につながる可能性がある。
一方で、「ばらつきを減らす」ことと、「すべて同じ判断にする」ことは同じではない。
健康状態や治療内容など、引受査定で扱う情報には個別性がある。
支払査定でも、契約内容や請求事由などを踏まえた個別判断が必要になる。
AIで標準化しやすい作業と、人が個別事情を踏まえて判断する部分を、どのように切り分けるか。
本格導入を検討する際には、この境界の設計も論点となる。
AIの結果を人が検証できるか
AIを査定支援へ使うのであれば、査定者が出力結果を確認できることも重要になる。
引受査定であれば、
どの告知内容について確認が必要なのか。
どの査定基準と関連しているのか。
不正検知であれば、
どの画像について追加確認が必要なのか。
AIが単に結論だけを提示するのではなく、専門職がその結果を確認し、自らの判断に利用できる情報が必要になる。
これはAIに高度な説明機能を必ず求めるという意味ではない。
人がAIの結果をそのまま受け入れるのではなく、検証できる業務設計になっているかという問題だ。
金融庁もAI利用のガバナンスを論点整理
金融庁は2026年3月、「AIディスカッションペーパー第1.1版」を公表した。
第1.1版では主に顧客向けAIサービスを念頭に、リスク低減に向けた取り組みを、
- サービス提供前の設計・事前検証
- 提供時の顧客への説明・注意喚起
- 提供後の検証・モニタリング
- それら全体を支えるガバナンス
という4つの局面で整理している。金融庁
ただし、このディスカッションペーパーは今回のSBI生命やメディケア生命のPoCについて具体的な要件を示したものではない。
また、金融機関に新たな一律のAI利用基準を課すものでもなく、金融分野におけるAI活用とリスク管理を巡る初期的な論点整理という位置付けだ。金融庁
今回の2件に直接適用して評価するのではなく、AIを金融業務へ組み込む際に、事前検証や継続的なモニタリング、ガバナンスをどう考えるかという参考材料として見るのが適切だろう。
生成AIは「使う側」と「対応する側」の両方に
今回の2件を並べると、もう一つ興味深い点がある。
SBI生命では、生成AIを業務支援のために利用している。
一方、メディケア生命のPoCでは、生成AIによって加工された可能性がある画像をAIで分析する。
つまり生成AIは、
保険会社が業務効率化に利用する技術
である一方、
生成AIが使われた可能性のある情報を確認するための対策対象
にもなり始めている。
ただし、「生成AIによる保険金詐欺が急増している」といった事実が今回公表されたわけではない。
Finatextが説明しているのは、画像加工技術などの高度化を踏まえ、その適用可能性をPoCで検証するという段階である。プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
ここも必要以上に危機を強調せず、技術環境の変化に対する予防的な検証として捉えたい。
AI導入で査定者の作業はどう変わるのか
今回の2つのPoCはいずれも、情報整理や確認対象の抽出をAIが支援し、専門的な判断は人が担う設計となっている。
そのため現段階では、
「査定者がAIに置き換わる」
という話ではない。
むしろ検証されているのは、
情報収集
基準との照合
画像の確認
確認対象の抽出
といった作業の一部をAIで支援できるかという点だ。
仮にこうした仕組みが本格導入されれば、査定者が情報確認に費やす時間を減らし、より専門的な判断へ時間を振り向ける可能性はある。
ただし、実際に業務がどの程度変わるのかはPoCの結果や、その後のシステム設計による。
今回の発表だけから、査定者の役割が大きく変わると断定することはできない。
代理店実務への影響は、現時点ではまだ公表されていない
SBI生命、メディケア生命のいずれの発表も、中心となっているのは保険会社内部の査定業務である。
現時点で、
代理店から求める情報が変わる
募集手続きが変更される
請求書類の提出方法が変わる
といった代理店実務上の変更は公表されていない。
したがって、今回のPoCを代理店業務の変化へ直接結び付けるのは早い。
一方で、保険会社側の引受・支払査定プロセスが今後変われば、その前後にある募集や請求手続きとの接続方法が見直される可能性はある。
代理店にとっては、現時点で何か対応を急ぐというより、保険会社がAIをどの業務に組み込み、実際の手続きへどう反映していくのかを継続して確認するテーマと捉えるのがよいだろう。
「自動化率」だけでは見えないAI活用
保険会社によるAI活用では、
「正答率何%」
「何時間削減」
「何件自動化」
といった数字が注目されやすい。
もちろん、導入効果を測る上では重要だ。
ただ、引受査定や支払査定では、それだけでは全体像を把握できない。
重要になるのは、
AIが何を担当するのか。
人が何を判断するのか。
AIの出力が誤っていた場合に、どこで確認・修正するのか。
という業務設計だ。
SBI生命のPoCでは「人が判断し、AIが支援する」という考え方が明示されている。
メディケア生命の不正検知PoCでも、AIが不正請求を認定するのではなく、査定担当者が確認する案件を抽出する。
現段階の2つの取り組みを見る限り、AIは「最終判断者」ではなく、人が判断するための情報処理を支える位置に置かれている。
「入口と出口」はどこまで変わるのか
SBI生命は、将来像として査定業務の完全自動化も視野に入れる。
メディケア生命とFinatextは、支払査定の効率化に加え、画像の加工・改ざんの可能性を検知する新たな用途を検証している。
ただし、いずれも現時点ではPoCだ。
今回の発表だけから、
AIが保険契約の可否を自動で決める時代になった。
AIが保険金の不正請求を自動で認定するようになった。
査定者が不要になる。
と結論付けることはできない。
今回確認できるのは、より限定的な変化である。
引受査定では、AIに情報整理を任せられるか。
支払査定では、AIに確認すべき画像を絞り込ませられるか。
それぞれについて、実務で使える水準かどうかの検証が始まっている。
保険の「入口と出口」をAIがどこまで変えるのか。
その答えはまだ出ていない。
むしろ今後確認すべきなのは、AIを使うか使わないかではなく、査定プロセスのどこにAIを置き、どこから人が判断と責任を担うのかという具体的な線引きだろう。
一次資料・参考資料
SBI生命「引受査定業務の品質・生産性向上に向け生成AIを活用した実証実験を開始」(2026年10月14日) プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
Finatext「メディケア生命にて、保険金請求の不正検知におけるAI活用の実証実験(PoC)を開始」(2026年10月14日) プレスリリース・ニュースリリース配信シェアNo.1|PR TIMES
Finatext・ナウキャスト・メディケア生命「生成AIを活用した給付金支払査定業務の実証実験(PoC)を実施」(2026年5月27日) Finatextホールディングス
金融庁「AIディスカッションペーパー(第1.1版)」(2026年3月3日)
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。