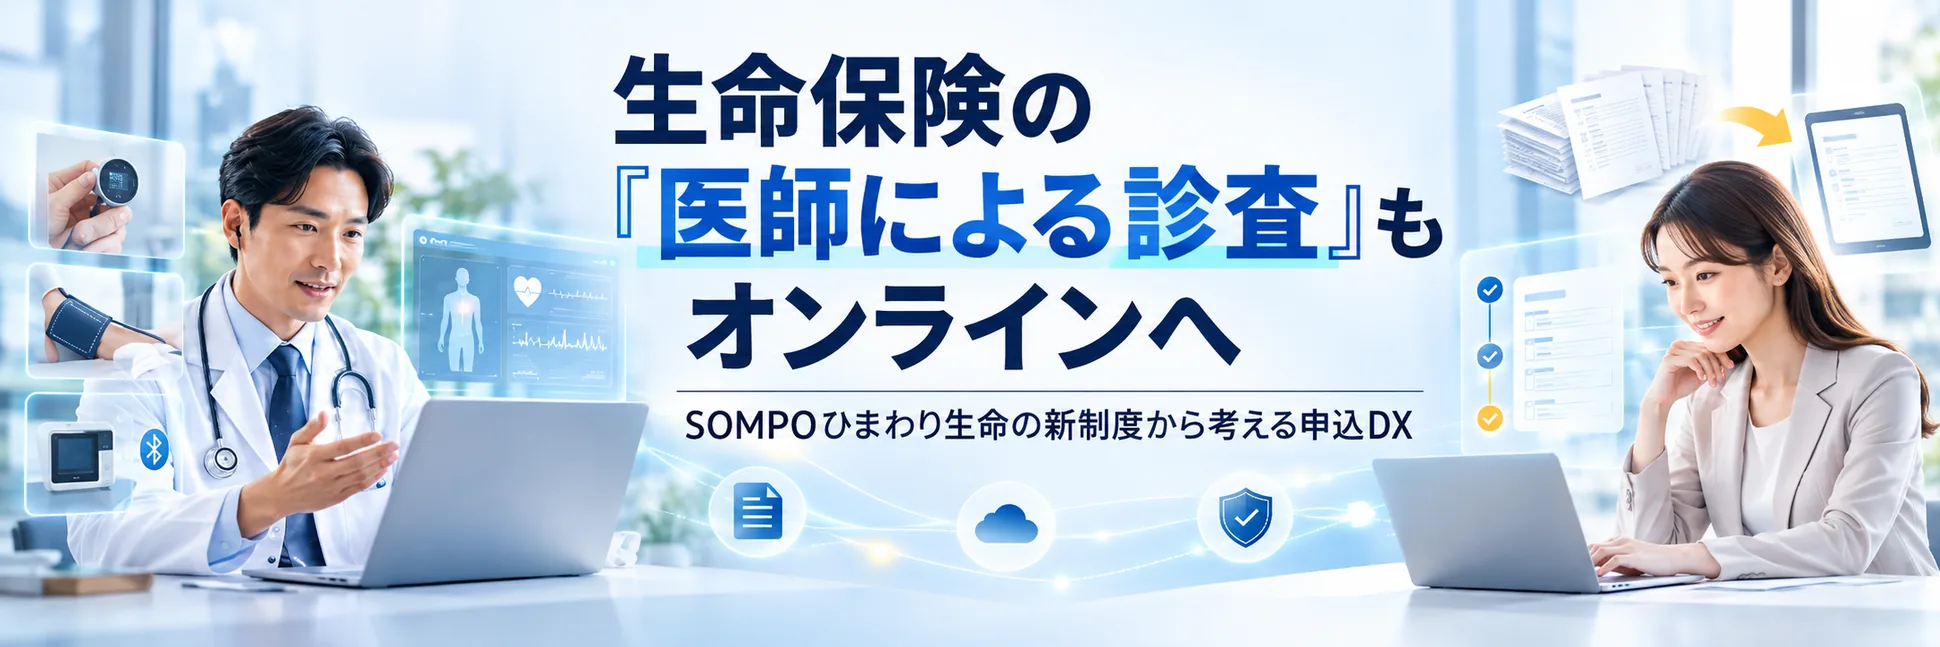
生命保険の「医師による診査」もオンラインへ SOMPOひまわり生命の新制度から考える申込DX
目次
生命保険の新契約で医師による一般診査が必要となる場合、その一部をオンラインで行う仕組みが始まった。
SOMPOひまわり生命保険は2026年10月13日、新契約申込手続きにおける「オンライン診査」の取扱いを開始した。
電子聴診器などの専用機材と通信システムを使い、顧客と同社本社専属の医師(社医)をリアルタイムで接続して診査する。
背景にあるのは、地方・遠隔地で診査を担当する医師の確保が難しい場合があることや、顧客と診査医との日程調整によって契約成立や保障開始までに時間を要する場合があることだ。(himawari-life.co.jp)
ただし、医師による診査すべてがオンラインへ移行するわけではない。
今回対象となるのは、**心電図や血液検査を行わない基本的な診査である「一般診査」**だ。(himawari-life.co.jp)
注目したいのは、オンライン診査という新しい手段そのものだけではない。
生命保険の申込DXというと、電子申込やオンライン面談、ペーパーレス化など、顧客が直接操作する部分に目が向きやすい。
しかし実際には、申込みから契約成立までの途中に、健康状態の確認、医師による診査、引受査定など複数の工程がある。
今回の取り組みは、申込画面ではなく、その後にある「医師による一般診査」という工程にもデジタル技術を取り入れた点に特徴がある。
10月13日から「オンライン診査」の取扱いを開始
SOMPOひまわり生命によると、従来、医師による診査が必要な新契約では主に2つの課題があった。
一つは、地方や遠隔地などで診査を担当する医師の確保が難しい場合があること。
もう一つは、顧客と診査医との日程調整に時間を要し、契約成立や保障開始が遅れる場合があることだ。
そこで同社が導入したのがオンライン診査である。
顧客のプライバシーを確保できる場所で、電子聴診器などの専用機材を使用。本社専属医とリアルタイムでオンライン接続し、診査を行う。(himawari-life.co.jp)
同社は、この仕組みによって、往診医の確保が難しい地域にも診査機会を提供するとともに、日程調整の負担を軽減し、契約成立までの期間短縮を図るとしている。
ここで重要なのは、「必ず契約成立までの日数が短くなる」と公表しているわけではないことだ。
あくまで、日程調整などの負担を減らすことで、契約成立までの期間短縮を図る仕組みと理解したい。
対象は「一般診査」 医師診査全体をオンライン化するわけではない
「オンライン診査」という言葉だけを見ると、
「これから医師による診査はすべてオンラインで完結する」
と受け取る可能性がある。
しかし、今回の対象は限定されている。
SOMPOひまわり生命がオンライン診査の対象としているのは、医師による診査のうち、心電図や血液検査を行わない一般診査だ。(himawari-life.co.jp)
つまり、今回のオンライン診査は、医師診査全体をオンラインへ移行するものではない。
心電図や採血などを伴う診査まで今回の仕組みでオンライン化されたわけではない。
また、このオンライン診査は、保険契約のための診査であり、病気の診断や治療を目的とした一般的な意味での「オンライン診療」と同じものでもない。
記事や募集現場で説明する場合には、
「医師による一般診査の一部について、オンラインという新しい実施方法が加わった」
と捉えるのが正確だ。
オンライン診査を受ければ契約が成立する、という意味でもない
もう一つ区別しておきたいのが、「診査」と「引受査定」である。
SOMPOひまわり生命が案内している一般的な対面販売の契約フローでは、
保険の検討
↓
提案
↓
申込み
↓
申込内容の確認・審査
↓
契約成立
という流れになる。
同社は、審査結果によっては契約を引き受けられない場合や、申込内容の変更が必要になる場合があることも案内している。(himawari-life.co.jp)
オンライン診査は、新契約手続きの途中にある一工程の実施方法を変える仕組みだ。
したがって、
オンライン診査を受けたこと自体が、契約の引受けや成立を意味するものではない。
診査で得られた情報などを踏まえ、その後に保険会社による審査・引受判断が行われる。
募集人が顧客へ説明するときにも、この点は分けて案内する必要がある。
申込DXは「申込書を電子化すること」だけではない
生命保険の申込手続きでは、すでにさまざまなデジタル化が進んでいる。
SOMPOひまわり生命でも、対面販売では担当者のデジタルデバイスから申し込める仕組みがあり、通信販売ではインターネットから手続きを進められる商品もある。(himawari-life.co.jp)
しかし、申込画面を電子化しただけで、申込みから契約成立までのすべてがオンラインになるわけではない。
商品や申込内容によっては、
健康状態の確認
医師による診査
追加情報の確認
引受査定
など、その後に複数の工程が続く。
今回のオンライン診査が興味深いのは、顧客が入力する申込画面ではなく、その後にある物理的な制約が生じやすい「一般診査」という工程へデジタル技術を導入したことだ。
申込DXを、画面の電子化だけではなく、契約成立までの一連の業務プロセスとして見る必要性が分かりやすく表れている。
地方・遠隔地では「診査医を確保できるか」が一つの課題
SOMPOひまわり生命が今回の導入背景として明確に挙げているのが、地方・遠隔地における診査医の確保である。
顧客が申込みを電子的に完了できたとしても、その後に必要な診査を担当できる医師との日程が合わなければ、手続きはその工程で止まる。
これは、申込画面だけをデジタル化しても解消できない。
オンライン診査では、本社専属医と顧客を通信システムで接続することで、往診医の確保が難しい地域にも診査機会を提供する。(himawari-life.co.jp)
医師と顧客が物理的に同じ場所にいる必要を、一部の一般診査で減らす。
ここに今回のオンライン化の意味がある。
医師をなくすのではなく、顧客との接続方法を変える
今回の取り組みを、
「医師の仕事をシステムに置き換えた」
と見るのは適切ではない。
診査そのものを行うのは医師だ。
オンライン診査で変わるのは、医師が顧客と同じ場所へ行かなければならないという物理的な条件である。
電子聴診器などの専用機材と通信システムを使い、本社専属医と顧客をリアルタイムでつなぐ。
その意味では、
専門家をなくすDXではなく、専門家と顧客の接続方法を変えるDX
と見ることができる。
先にINSURANCE JOURNALで取り上げたSBI生命の「AIアンダーライター」も、現段階では人による引受判断をAIが支援するPoCだった。
オンライン診査とは技術も目的も異なるが、どちらも専門業務をすべて人から切り離すのではなく、人が担う業務プロセスをデジタル技術で支援・再設計するという点では共通する。
代理店では「オンラインで全部できます」と言い切らない
代理店実務でまず注意したいのは、オンライン診査の対象範囲だ。
対象となるのは、心電図や血液検査を伴わない一般診査である。
したがって、医師による診査が必要となった顧客へ、
「オンラインで全部できます」
と案内するのは適切ではない。
必要となる診査の内容によっては、今回のオンライン診査の対象外となる。
まず確認すべきなのは、
その契約で必要となる診査がオンライン診査の対象かどうか
ということだ。
また、今回の仕組みでは専用機材を使用する。
具体的な予約方法、実施場所、代理店がどこまで手配に関与するかなど、詳細な実務フローについては会社側の運用案内を確認する必要がある。
10月13日の公表資料には、詳細な予約フローや代理店側の具体的な作業内容までは示されていない。
公表されていない運用を推測して顧客へ案内することは避けたい。
「オンライン診査=保障開始」ではない
顧客にとって重要なのは、診査方法より、
いつ契約が成立し、いつ保障が始まるのか
という点であることも多い。
SOMPOひまわり生命は、オンライン診査によって契約成立までの期間短縮を図るとしている。
一方で、オンライン診査が終了した時点で、契約成立が確定するわけではない。(himawari-life.co.jp)
申込内容の確認・審査があり、審査結果によっては追加確認などが必要になる場合もある。
そのため募集現場では、
「オンラインなので早く保障が始まります」
と言い切るのではなく、
「診査医との日程調整などの負担を減らし、契約成立までの期間短縮を図る仕組みです」
と説明する方が一次資料に忠実だ。
代理店側で確認しておきたい5つのこと
オンライン診査を顧客へ案内する場合、代理店側では少なくとも次の点を整理しておきたい。
- どのような一般診査がオンライン診査の対象となるのか
- 心電図や血液検査が必要となる場合は、どの方法で診査するのか
- 顧客への予約・実施方法について、会社側からどのような案内が示されているか
- オンライン診査終了後、審査・引受判断・契約成立までどのような流れになるか
- オンライン診査の対象外となった場合、どの診査方法を案内するか
重要なのは、新しい仕組みが増えたことで顧客説明を複雑にし過ぎないことだ。
顧客が知りたいのは、
「オンライン診査という技術が使われている」
ことそのものではない。
自分は何をすればいいのか。
どこで診査を受けるのか。
その後の手続きはどう進むのか。
を分かりやすく案内することの方が重要だ。
DXの効果は「オンライン利用率」だけでは測れない
オンライン診査の導入後には、
何件利用されたか。
利用率が何%になったか。
といった数字が注目されるかもしれない。
しかし、今回の導入目的を考えると、それだけでは効果を十分に測れない。
例えば、
従来、診査医を確保しにくかった地域で診査機会を提供できたか。
顧客と診査医の日程調整に必要な期間が短くなったか。
契約成立までの期間に変化があったか。
顧客側の手続き負担が軽減されたか。
といった点も重要になる。
SOMPOひまわり生命自身も、オンライン診査の導入について、顧客利便性の向上と迅速な保障提供につなげる考えを示している。(himawari-life.co.jp)
DXは、オンライン化した工程の数ではなく、実際の業務や顧客体験がどう変化するかで見る必要がある。
生命保険の申込みを「一連のプロセス」として見る
生命保険の新契約には複数の工程がある。
顧客の意向を確認する。
商品を提案する。
申込みを受ける。
健康状態を確認する。
必要に応じて医師が診査する。
保険会社が引受査定を行う。
そして、引受けが決まって契約が成立する。
今回SOMPOひまわり生命がオンライン化したのは、その中の一般診査という一工程だ。
すべてをオンラインへ移したわけではない。
心電図や血液検査を伴う診査は対象外であり、診査の後には引受判断も残っている。
だからこそ今回の事例は、申込DXを考えるうえで分かりやすい。
すべての工程をオンラインにすることだけがDXではない。
物理的な対面が必要な工程と、通信技術によって別の方法へ置き換えられる工程を分ける。
人が判断すべき部分を残しながら、場所や日程調整に伴う負担を減らす。
SOMPOひまわり生命のオンライン診査は、その一例だ。
今回の取り組みは、生命保険の申込DXを、入力画面の電子化だけではなく、契約成立までに存在する各工程をどう効率化し、つなげるかという視点で考える材料になる。
今後は、オンライン診査の導入によって、実際に診査機会の確保や契約成立までの期間にどのような変化が生じるのか。
そして、申込み、診査、引受査定という複数の工程が、顧客から見てどこまで分かりやすく、途切れない手続きとしてつながっていくのかを確認したい。
一次資料
SOMPOひまわり生命は2026年10月13日、新契約申込手続きにおける「オンライン診査」の取扱いを開始した。対象は、医師による診査のうち心電図や血液検査を行わない一般診査で、電子聴診器などの専用機材を利用し、本社専属医と顧客をリアルタイムで接続する。(himawari-life.co.jp)
同社の一般的な契約手続きでは、申込みの後に申込内容の確認・審査があり、審査結果によっては契約を引き受けられない場合や申込内容の変更が必要になる場合もある。オンライン診査の実施自体が契約成立を意味するものではない。(himawari-life.co.jp)
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。