保険代理店向けCRM・営業支援システムの選び方|顧客・案件・募集プロセスを一元管理するポイント【2026年版】
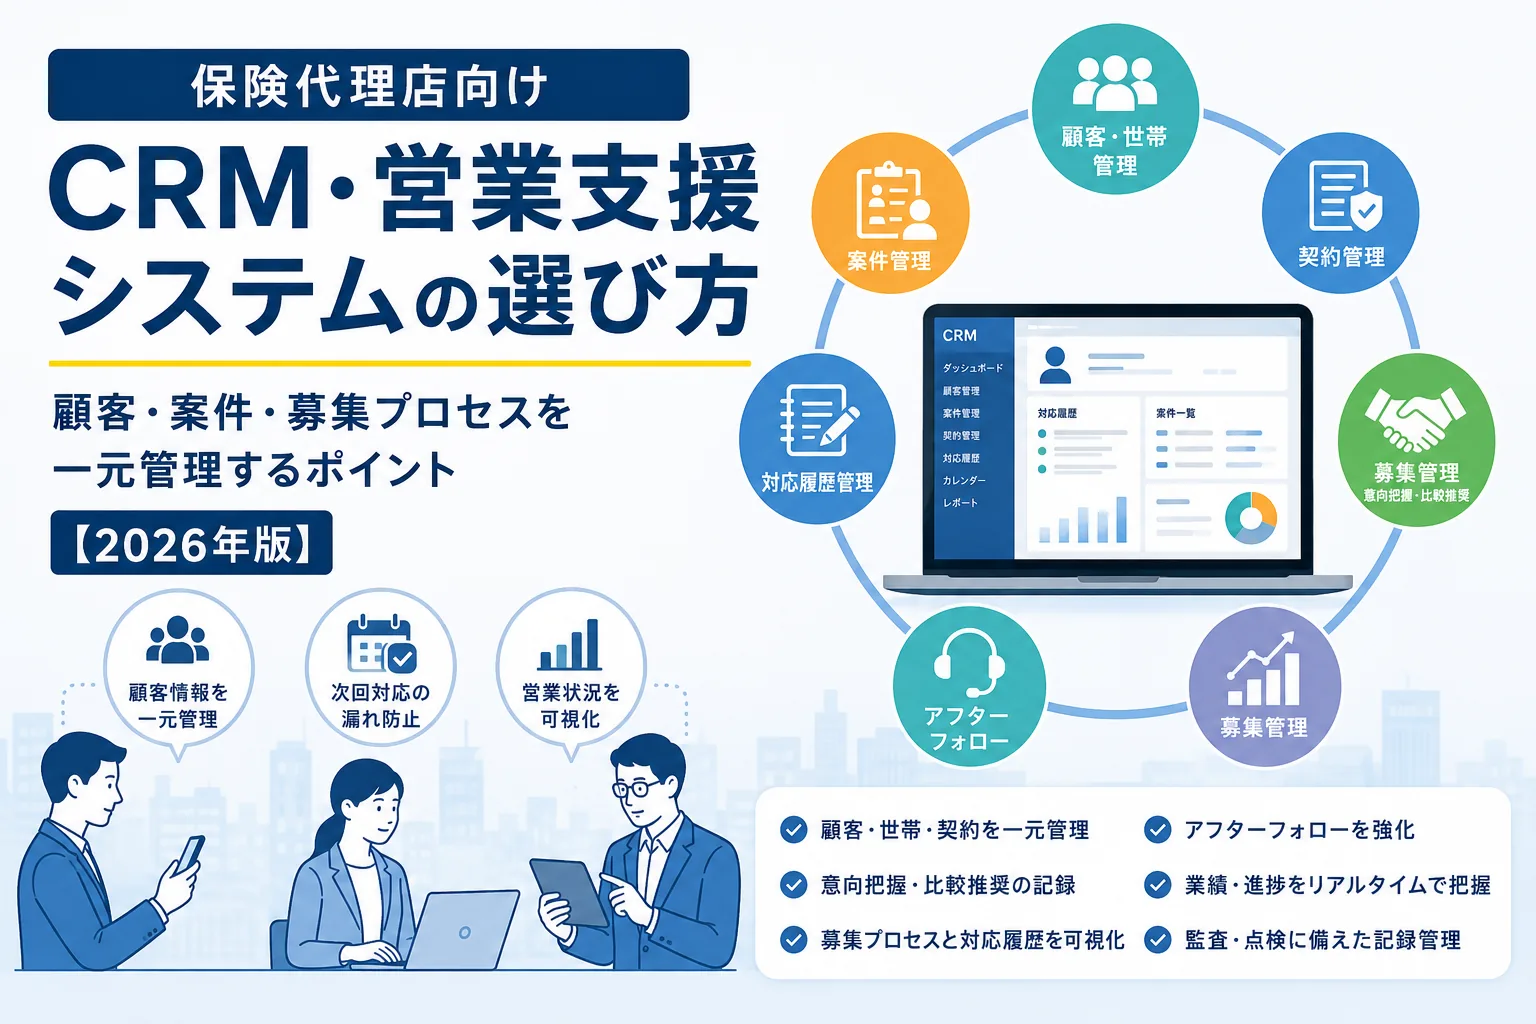
保険代理店が管理する情報は、顧客の氏名や連絡先だけではありません。家族や法人の関係者、既契約、見込案件、面談内容、顧客の意向、比較・推奨した商品、その理由、次回の連絡予定、保全手続き、苦情、解約、事故対応など、顧客との関係を維持するために必要な情報は多岐にわたります。
目次
保険代理店が管理する情報は、顧客の氏名や連絡先だけではありません。
家族や法人の関係者、既契約、見込案件、面談内容、顧客の意向、比較・推奨した商品、その理由、次回の連絡予定、保全手続き、苦情、解約、事故対応など、顧客との関係を維持するために必要な情報は多岐にわたります。
こうした情報が、
- 募集人個人の手帳
- 表計算ファイル
- メール
- カレンダー
- 保険会社ごとのシステム
- 紙の面談記録
- 社内共有フォルダ
などに分散していると、必要な情報を探すだけで時間がかかります。
担当者が不在の場合に対応状況が分からない、次回連絡が漏れる、募集プロセスの記録を後から確認できない、管理者が営業活動や苦情の傾向を把握できないといった問題も起こりやすくなります。
金融庁の2026年7月版「保険会社向けの総合的な監督指針」では、適正な保険募集管理態勢を確立し、実際に措置を実行するだけでなく、内部監査や代理店監査等を通じて事後的に適切性を検証し、必要に応じて改善することが求められています。
また、意向把握については、顧客の当初の意向、変化した意向、最終的な意向などに関する記録を保存し、業務が適切に行われたことを確認できる態勢が例示されています。乗合代理店の比較推奨販売についても、顧客の意向に沿って比較可能な商品を示し、特定の商品を提示・推奨する理由を分かりやすく説明することが重要です。
こうした業務を募集人個人の記憶や複数のファイルだけで管理することには限界があります。
そこで検討されるのが、保険代理店向けのCRM・営業支援システムです。
本記事では、保険代理店がCRMや営業支援システムを選ぶ際に確認したい機能、一般的なCRMとの違い、導入を定着させるための進め方を解説します。
※本記事は、2026年8月時点で公表されている法令、監督指針、関係機関の資料などをもとに、一般的な考え方を整理したものです。
※法令や監督指針が、特定のCRM・営業支援システムの導入を一律に義務付けているわけではありません。代理店の規模、業務特性、取扱件数、所属保険会社の規程等に応じて、適切な管理方法を検討してください。
CRMと営業支援システムの違い
CRMは「Customer Relationship Management」の略で、顧客との関係を継続的に管理する考え方や、それを支援するシステムを指します。
CRMでは、主に次のような情報を管理します。
- 顧客の基本情報
- 家族や法人関係者の情報
- 契約情報
- 電話、メール、面談等の対応履歴
- 顧客からの相談・要望
- 苦情や問い合わせ
- アフターフォローの状況
一方、営業支援システムは、一般にSFAとも呼ばれ、見込客の発見から提案、契約、継続対応までの営業活動を管理するために利用されます。
主な管理対象は次のとおりです。
- 見込案件
- 担当者
- 面談予定
- 提案状況
- 次回の対応
- 成約・失注
- 営業活動量
- 業績や進捗
実際の保険代理店業務では、CRMと営業支援を明確に分けることは困難です。
顧客の属性や既契約を確認し、意向を把握して商品を提案し、契約後も保全、満期更改、事故、給付、見直しなどを継続して支援するためです。
そのため、保険代理店向けシステムでは、
顧客管理
+ 契約管理
+ 案件管理
+ 募集管理
+ アフターフォロー
+ 業績管理
をどこまで一つの流れとして扱えるかが重要になります。
保険代理店の顧客管理が複雑になる理由
一般的な小売業や法人営業と比べ、保険代理店の顧客管理にはいくつかの特徴があります。
顧客個人だけでなく、世帯や法人の関係を管理する
生命保険や損害保険では、契約者、被保険者、受取人、車両所有者、建物所有者などが異なる場合があります。
個人顧客であっても、配偶者、子、親などの家族関係を踏まえて保障全体を確認することがあります。
法人顧客では、法人そのものに加え、代表者、役員、従業員、関連会社などとの関係を管理することもあります。
顧客を一人ずつ独立した名簿として管理するだけでは、世帯や法人全体の契約状況を把握しにくくなります。
複数の保険会社・商品を取り扱う
乗合代理店では、複数の保険会社の商品を取り扱います。
契約情報や手続き状況が保険会社ごとのシステムに分かれていると、顧客単位で全体を把握するために、複数の画面やファイルを確認しなければなりません。
顧客から問い合わせを受けた際に、
- どの保険会社の契約か
- 契約者と被保険者は誰か
- 担当者は誰か
- 直近でどのような説明をしたか
- 次に必要な手続きは何か
を速やかに確認できる状態が望まれます。
新契約だけでなく、長期的な対応が続く
保険代理店の顧客対応は、契約の成立で終了するわけではありません。
契約後には、住所変更、名義変更、給付請求、事故対応、契約内容の確認、満期更改、保障の見直しなどが発生します。
担当者が変わっても対応を継続できるよう、契約時だけでなく、その後の対応履歴を組織として残す必要があります。
募集プロセスを後から確認する必要がある
保険募集では、どのような顧客意向を把握し、どのような商品を比較し、なぜその商品を提案したのかが重要です。
金融庁の監督指針では、顧客の当初意向と最終意向が異なる場合には相違点を確認し、契約締結前に顧客の意向と保険契約の内容が合致しているか確認する流れが示されています。
単に「この商品を提案した」と記録するだけでなく、
- 顧客が重視していた事項
- 比較対象とした商品の範囲
- 商品を絞り込んだ理由
- 提案内容
- 意向が変化した経緯
- 最終的に確認した意向
を一連の流れとして確認できることが重要です。
CRM・営業管理を見直したい8つの兆候
次のような状況がある場合は、現在の管理方法を見直す余地があります。
1.顧客情報が複数の場所に分散している
基本情報は顧客管理表、契約情報は保険会社のシステム、面談履歴は紙、予定は個人カレンダーというように情報が分散している状態です。
どこを見れば最新情報が分かるのかが明確でなければ、確認漏れや二重入力が発生しやすくなります。
2.担当者以外が顧客への対応状況を把握できない
顧客から電話があっても、担当者が不在だと回答できない状態です。
過去の面談内容、依頼事項、未完了の手続きなどが共有されていなければ、顧客に同じ説明を何度も求めることになります。
3.次回連絡や手続きの期限が個人管理になっている
次回面談、必要書類の提出期限、保全手続き、満期更改などが、担当者個人の手帳や予定表だけで管理されている状態です。
担当者の休職、退職、異動があった場合、対応が止まる可能性があります。
4.募集活動の進捗が管理者から見えない
管理者が募集人ごとの活動状況を確認するために、毎回報告書を作成してもらったり、会議で口頭確認したりしている状態です。
案件数や活動量だけでなく、どの段階で案件が止まっているのかを把握できなければ、適切な支援や指導につながりません。
5.意向把握と比較推奨の記録が別々になっている
顧客意向は紙のアンケート、比較推奨理由は別のファイル、契約情報は保険会社のシステムというように分かれている状態です。
個別の記録が存在していても、一つの案件としてつながっていなければ、募集プロセス全体を確認しにくくなります。
6.苦情や解約の原因を集計できない
苦情、解約、失注などを担当者ごとに管理していると、組織全体の傾向を把握できません。
同じ種類の苦情や手続き漏れが繰り返されていても、個別案件として処理され、再発防止につながらない可能性があります。
7.営業会議の資料作成に時間がかかる
募集人、拠点、保険会社、商品、受付経路、成約・失注などの集計を、会議のたびに表計算ファイルで作成している状態です。
集計作業に時間がかかるだけでなく、担当者や集計方法によって数字が異なることもあります。
8.退職者や異動者が担当していた顧客情報を引き継げない
顧客との関係や面談の経緯が担当者個人に依存していると、引継ぎ時に必要な情報が失われます。
保険代理店にとって、顧客との関係や対応履歴は個人の資産ではなく、組織として管理すべき重要な業務情報です。
表計算ソフトによる管理では不十分なのか
表計算ソフトで管理していること自体が、直ちに不適切というわけではありません。
顧客数、募集人数、取扱商品、拠点数が限られており、適切なアクセス制御、バックアップ、更新ルール、点検方法を整えている場合は、表計算ソフトでも一定の管理が可能です。
ただし、次のような問題が増えてきた場合は、専用システムを検討する一つの目安になります。
- 複数人が同時に更新する
- ファイルが複数の場所に保存されている
- 最新版が分からない
- 更新履歴を確認できない
- 閲覧できる情報を担当者ごとに制限できない
- 顧客と契約、案件、対応履歴を関連付けにくい
- 添付書類やメールを一緒に管理できない
- 入力漏れを自動的に検知できない
- 一定期間連絡していない顧客を抽出できない
- 苦情、解約、失注等を横断的に集計できない
- 監査や自己点検に必要な記録を探すのに時間がかかる
重要なのは、表計算ソフトか専用システムかという形式ではありません。
必要な情報を正確に記録し、権限のある人が確認でき、対応漏れを防ぎ、必要な場合に事後検証できるかが判断基準になります。
保険代理店向けCRMに求めたい8つの機能
1.顧客・世帯・法人関係者の管理
氏名、住所、連絡先だけでなく、家族、契約者、被保険者、受取人、法人関係者などを関連付けて管理できるか確認します。
顧客を検索した際に、その人だけでなく、世帯や法人全体の関係が把握できることが重要です。
2.契約情報の一元管理
生命保険、損害保険、少額短期保険など、代理店が取り扱う契約情報を、顧客単位で確認できるかを確認します。
保険会社や共同システム等からデータを取り込める場合は、次の点も確認します。
- どの保険会社・契約に対応しているか
- 取込頻度
- 手作業で修正した情報との優先関係
- 重複した契約の処理方法
- 解約・失効・満期後の情報の扱い
- 取込エラーの確認方法
3.対応履歴・予定・ToDoの管理
電話、メール、面談、オンライン相談などの対応履歴を顧客へひも付けて保存できるかを確認します。
また、
- 次回連絡日
- 面談予定
- 必要書類の提出期限
- 手続きの期限
- 未完了案件
- 長期間連絡していない顧客
などを一覧表示できると、対応漏れを防ぎやすくなります。
4.案件・募集プロセスの管理
見込案件を「連絡前」「面談予定」「意向把握」「提案」「申込」「成立」などの段階に分けて管理できるかを確認します。
必要なプロセスや確認事項は、代理店の募集形態や取扱商品によって異なります。
自社の業務に合わせて、案件の段階、入力項目、承認手続きなどを設定できるかも重要です。
5.意向把握・比較推奨・意向確認の記録
乗合代理店では、顧客の意向と商品の比較・選別、推奨理由を一連の流れとして管理できるかを確認します。
具体的には、次のような情報を扱えるかがポイントです。
- 当初把握した顧客の意向
- 顧客が重視する保障・補償や条件
- 比較可能な商品の範囲
- 商品を絞り込んだ基準
- 提示・推奨した商品
- 推奨理由
- 意向が変わった場合の経緯
- 最終意向
- 顧客による確認結果
- 担当者・実施日
システムに入力欄があるだけでなく、必要な記録がそろっていない場合に警告を表示できるか、管理者が点検しやすいかも確認します。
6.保全・満期・苦情・書類の管理
新契約だけでなく、契約後の業務を管理できるかも重要です。
- 住所・名義変更
- 給付・保険金請求
- 満期更改
- 契約内容の見直し
- 苦情・不満の申出
- 解約・失効
- 顧客から預かった書類
- 顧客へ交付した書類
などを顧客や契約に関連付けて管理できるかを確認します。
7.検索・集計・ダッシュボード
顧客情報を保存するだけでなく、必要な情報を抽出し、営業や業務改善に利用できるかを確認します。
たとえば、
- 一定期間接点がない顧客
- 特定の商品を契約している顧客
- 満期が近い契約
- 対応が遅れている案件
- 募集人ごとの活動量
- 拠点ごとの成約・失注
- 解約・苦情の傾向
- 受付経路ごとの実績
などを検索・集計できれば、営業活動と管理業務の両方に活用できます。
ただし、業績数字だけを重視すると、顧客本位の業務運営との間に不均衡が生じる可能性があります。
活動量や新契約だけでなく、継続、アフターフォロー、顧客の声、苦情、解約なども確認できることが望まれます。
8.権限・セキュリティ・操作履歴
保険代理店の顧客情報には、住所、生年月日、健康状態、資産状況、家族構成など、慎重な取扱いが必要な情報が含まれることがあります。
次の点を確認します。
- 利用者ごとの閲覧・編集権限
- 拠点・部署ごとのアクセス制御
- 多要素認証
- 通信・保存データの暗号化
- 操作ログ
- データ出力の制限
- 退職・異動時のアカウント停止
- バックアップ
- 障害・災害時の復旧
- サービス終了時のデータ返却
システム選定時に確認したい10のポイント
1.自社の代理店形態に合っているか
生命保険中心、損害保険中心、生損保乗合、企業内代理店、訪問型、来店型など、代理店によって業務は異なります。
自社が実際に行っている募集・保全業務を、デモ画面上で確認することが重要です。
2.保険代理店固有の情報を管理できるか
顧客名簿として利用できるだけでは不十分な場合があります。
世帯、法人関係者、契約者・被保険者、既契約、満期、意向把握、比較推奨、募集案件、保全、苦情など、必要な情報を関連付けられるかを確認します。
3.入力項目や業務フローを変更できるか
システムへ業務を合わせるだけでなく、自社の募集・管理方法に応じて項目や案件の段階を設定できるかを確認します。
ただし、自由度が高すぎると、担当者ごとに入力方法が異なる可能性があります。
変更できる範囲と、全社で統一すべき範囲を分ける必要があります。
4.既存データを移行できるか
現在利用している顧客管理表、契約データ、対応履歴などを移行できるか確認します。
特に確認したいのは次の点です。
- 移行できるデータ項目
- データの整形を誰が行うか
- 重複顧客の処理
- 文字化けや欠損の確認
- 添付ファイルの移行
- 過去の対応履歴の移行
- 移行結果の検証方法
- 移行費用
5.他システムと連携できるか
保険会社や共同システムからの契約データ、メール、カレンダー、オンライン面談、電子署名、会計など、他の仕組みと連携できるかを確認します。
すべての機能を一つのシステムへ集約する必要はありません。
重要なのは、二重入力や転記作業をどこまで減らせるかです。
6.募集管理の点検に利用できるか
システムへ記録するだけでなく、管理者が内容を確認できるかを確認します。
- 必須項目の未入力
- 次回対応の未設定
- 長期間更新されていない案件
- 意向と推奨理由の不整合
- 承認が完了していない案件
- 苦情や解約が多い担当・拠点
- 操作・更新履歴
などを抽出できると、自己点検や管理者確認に利用しやすくなります。
7.現場が使い続けられるか
高機能なシステムでも、入力が複雑で利用されなければ効果は得られません。
デモでは管理者だけでなく、実際に入力する募集人にも操作してもらうことが重要です。
スマートフォンやタブレットで利用する場合は、外出先での操作性も確認します。
8.導入・運用支援があるか
初期設定、データ移行、操作研修、問い合わせ対応、運用改善など、どこまで支援を受けられるか確認します。
一般的な操作説明だけでなく、保険代理店の業務を理解した担当者から、入力ルールや活用方法について助言を受けられるかも判断材料になります。
9.費用の全体像が明確か
月額利用料だけでなく、次の費用を確認します。
- 初期費用
- データ移行費用
- 利用者追加費用
- オプション機能
- 外部システム連携
- カスタマイズ
- 研修
- サポート
- データ出力
- 契約終了時の作業
利用者数や拠点数が増えた場合の費用も確認しておきます。
10.契約終了時にデータを持ち出せるか
別のシステムへ移行する場合や、サービスが終了した場合に備え、データを一般的な形式で出力できるか確認します。
出力できる項目、添付ファイルの扱い、出力費用、データ削除の時期などを契約前に把握することが重要です。
CRM導入が失敗しやすい5つの原因
目的を決めずに導入する
「他社が使っている」「DXを進めたい」という理由だけでは、必要な機能や運用方法を決められません。
最初に、
- 対応漏れを減らす
- 顧客情報を一元化する
- 引継ぎを容易にする
- 意向把握・比較推奨の記録を標準化する
- アフターフォローを増やす
- 管理者の集計作業を減らす
など、優先する目的を決めます。
最初からすべての項目を入力させる
導入直後から多数の項目を必須にすると、入力負担が増え、現場の利用が止まる可能性があります。
まずは、
- 顧客情報
- 対応履歴
- 次回予定
- 案件の段階
など、日常業務に必要な項目から始め、利用状況を見ながら範囲を広げる方法があります。
入力ルールが担当者ごとに異なる
同じ対応でも、ある人は「面談」、別の人は「相談」、別の人は自由記述だけという状態では、正確な集計ができません。
何を、いつ、どの項目へ入力するかを最低限統一します。
管理者がシステムを見ない
現場に入力を求めても、会議や指導では従来の表計算ファイルや口頭報告だけを使っていると、入力する意味が感じられません。
管理者自身がダッシュボードや案件一覧を利用し、入力された情報を会議、支援、点検に活用する必要があります。
システム導入を法令対応そのものと考える
システムへ入力欄を設けても、記録内容が不十分であれば、適切な意向把握や比較推奨を実施したことにはなりません。
顧客の意向を形式的に選択するだけでなく、その意向と提案商品の関係が分かる記録になっているかを確認します。
システムは、適切な業務運営を支援する手段です。
規程、教育、実際の説明、記録、管理者による確認、改善を組み合わせる必要があります。
導入は段階的に進める
ステップ1 現在の管理方法を棚卸しする
顧客情報、契約情報、対応履歴、案件、予定、募集記録、苦情などが、現在どこで管理されているかを一覧にします。
ステップ2 優先課題を決める
すべての課題を同時に解決しようとせず、最初に改善する業務を決めます。
たとえば、「対応履歴と次回予定の共有」を最初の目的にする方法があります。
ステップ3 入力ルールを決める
誰が、いつ、何を入力するかを決めます。
入力期限、必須項目、自由記述の書き方、案件完了の条件などを明確にします。
ステップ4 一部の担当者・拠点で試行する
少人数で利用し、入力時間、画面の分かりやすさ、検索性、集計、エラーなどを確認します。
ステップ5 管理者が利用状況を確認する
ログイン状況だけでなく、必要な情報が正しく入力されているか、対応漏れが減っているかを確認します。
ステップ6 運用を見直す
利用されていない項目、入力に時間がかかる項目、重複している作業などを確認し、設定やルールを見直します。
2026年の制度環境とシステム管理
2026年6月1日には、特定大規模乗合保険募集人に対する法令等遵守責任者、苦情処理、内部監査等の体制整備義務を強化する改正が施行されました。
この改正の直接の対象は、一定の要件を満たす特定大規模乗合保険募集人であり、すべての保険代理店に同じ追加義務が課されたわけではありません。
一方、規模の大小にかかわらず、保険代理店には、顧客情報、募集人、募集プロセス、苦情などを適切に管理し、必要な場合に確認・改善できる態勢が重要です。
システムを選定する際は、現在の業務効率だけでなく、
- 組織が拡大した場合
- 拠点が増えた場合
- 募集人が増えた場合
- 管理者が交代した場合
- 所属保険会社から確認を求められた場合
- 自己点検・内部監査を行う場合
にも必要な情報を確認できるかという視点を持つ必要があります。
保険代理店向けCRM・営業支援システム選定チェックリスト
まとめ|顧客管理を「名簿」から「業務基盤」へ変える
保険代理店の顧客管理は、氏名や連絡先を保存するだけでは完結しません。
顧客・世帯情報、契約、面談、意向、比較推奨、次回予定、保全、苦情、書類などを関連付け、担当者が変わっても継続的に対応できる状態を作る必要があります。
CRM・営業支援システムを選ぶ際は、機能の数だけで判断せず、
自社の募集・顧客対応を標準化できるか
→ 現場が継続して入力できるか
→ 管理者が確認・指導に活用できるか
→ 必要な記録を事後的に検証できるか
という流れで確認することが重要です。
システムは、導入しただけでは顧客本位の業務運営や体制整備を実現しません。
自社の業務を整理し、入力ルールを定め、実際の運用を確認し、必要に応じて改善することで、初めて営業と管理の両方を支える業務基盤になります。
よくある質問
保険代理店にはCRMの導入義務がありますか
特定のCRMや営業支援システムを導入することが、一律に義務付けられているわけではありません。
重要なのは、自社の規模や業務特性に応じて、顧客情報や募集業務を適切に管理し、必要な場合に記録を確認できる態勢を整えることです。
一般企業向けのCRMでも利用できますか
一般企業向けCRMをカスタマイズして利用することも可能です。
ただし、世帯・関係者、複数の保険契約、意向把握、比較推奨、満期、保全など、保険代理店特有の情報をどこまで扱えるか確認する必要があります。
カスタマイズ費用や、法令・業界ルールが変わった場合の保守方法も比較します。
小規模代理店にも専用システムは必要ですか
顧客数や募集人数が少なく、現在の方法で正確な管理と点検ができている場合は、直ちに専用システムが必要とは限りません。
一方、対応履歴を共有できない、次回連絡が漏れる、引継ぎが困難といった問題が生じている場合は、規模にかかわらず管理方法を見直す価値があります。
システムを導入すれば比較推奨販売へ対応できますか
システムは、顧客意向、比較対象、推奨理由、最終意向などを記録し、点検しやすくする手段になります。
ただし、実際に顧客の意向を適切に把握し、その意向に沿って商品を比較・選別し、理由を説明するのは保険募集人です。
入力欄を埋めるだけの形式的な運用にならないよう、教育や管理者確認も必要です。
最初に導入する機能は何がよいですか
一般的には、顧客情報、対応履歴、次回予定、案件管理など、日常的に利用する範囲から始めると定着しやすくなります。
その後、意向把握・比較推奨、保全、苦情、集計などへ段階的に広げる方法があります。
関連記事
ロ方式への見直しで実務はどう変わる?代理店の対応チェックリスト20項目
面談、意向把握、比較推奨、記録、教育、点検、システムの7領域から確認事項を整理しています。
保険代理店の募集管理・体制整備 考察まとめ【2026年版】
意向把握、比較推奨、苦情、顧客情報、自己点検、業務品質など、募集管理に関する記事をまとめています。
主な参考資料
- 金融庁「保険会社向けの総合的な監督指針(令和8年7月)」
- 金融庁「令和7年保険業法改正に係る内閣府令等の公布及びパブリックコメント結果の公表について」
- INSURANCE JOURNAL「ロ方式への見直しで実務はどう変わる?代理店の対応チェックリスト20項目」
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。