プルデンシャル生命の調査報告書は何を指摘したか ビジネスモデル・報酬・管理態勢から読む5つの構造的課題
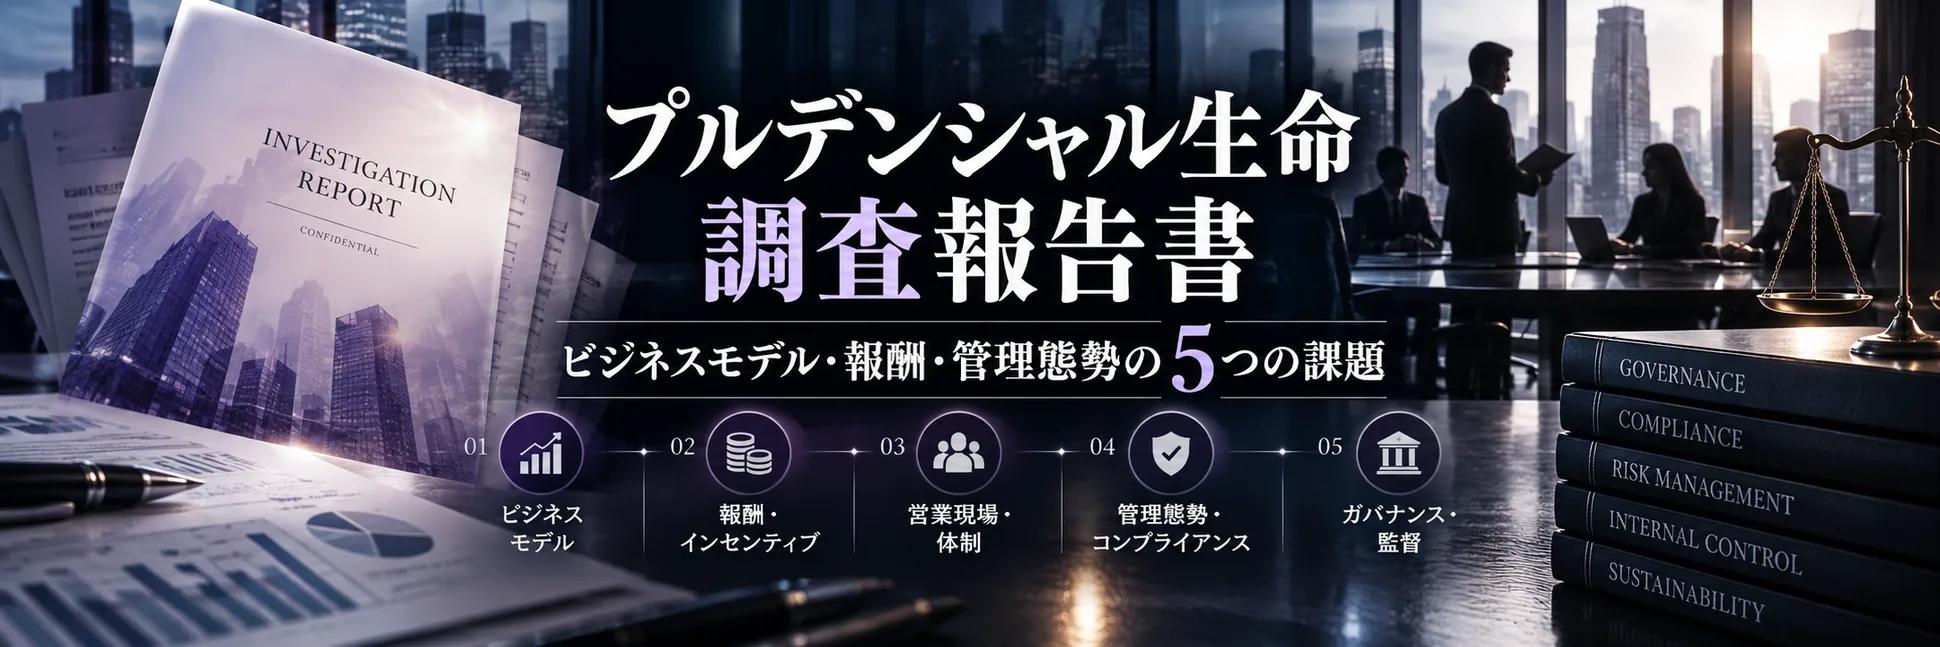
プルデンシャル生命保険は2026年10月8日、営業社員および元営業社員による金銭に関わる不適切な行為を巡り、社外特別調査委員会から受領した調査報告書を公表した。開示された報告書は167ページに及ぶ。
目次
プルデンシャル生命保険は2026年10月8日、営業社員および元営業社員による金銭に関わる不適切な行為を巡り、社外特別調査委員会から受領した調査報告書を公表した。
開示された報告書は167ページに及ぶ。
今回の報告書で注目したいのは、問題の原因を一部の営業社員の資質や、個々の管理不足だけで説明していないことだ。
調査委員会は、ライフプランナー(以下、LP)制度と支社以下の営業組織を運営するエージェンシー制度、営業成績を重視する経営方針・企業風土、営業管理職による管理・監督、本社や持株会社による統制などを分析し、5つの具体的な原因を挙げている。
プルデンシャル生命自身も10月8日の公表資料で、今回の問題について「個々の営業社員の問題として捉えるのではなく、経営管理態勢やビジネスモデルに起因する構造的な問題」と認識していることを明らかにしている。新規契約の獲得を過度に重視する組織風土や営業管理態勢、本社によるガバナンス上の課題が複合的に作用したとの認識も示した。
では、調査報告書は具体的に何を問題として捉えたのか。
調査委員会が示した「5つの原因」
調査報告書第7章では、本件の具体的な原因として次の5項目を掲げている。
1つ目は、LP制度およびエージェンシー制度に構造的に内在する「金銭授受に係る不正リスク」。
2つ目は、営業成績を過度に重視する経営方針および企業風土。
3つ目は、営業管理職、営業管理本部等によるLPの管理・監督機能の脆弱性。
4つ目は、プルデンシャル生命と持株会社による営業組織への統制機能の不全。
5つ目は、グループ全体の意思決定におけるプルデンシャル生命の主体性の希薄化である。
以下、それぞれの内容を見ていく。
1.顧客との強い関係を会社としてどう把握するか
プルデンシャル生命のビジネスモデルでは、LPに顧客開拓や市場開拓に関する広い裁量を認め、個々のLPが持つ人脈や顧客との信頼関係を生かして営業活動を行ってきた。
顧客と担当者が長期的な関係を築くこと自体は、生命保険の営業において重要な価値を持つ。
一方、調査委員会が問題として捉えたのは、その関係が担当者個人に集中した場合に、会社による確認や牽制が十分に及ばなくなるリスクだった。
報告書は、一部の事案について、顧客との人的信頼関係が保険募集の範囲を超えて私的な投資機会の提供や資金需要の充足へ発展し、会社の管理が及ばない関係となったことを指摘している。その背景について、顧客との関係の「個人化」「密室化」という言葉を用いて分析している。
重要なのは、「顧客との強い信頼関係そのものが問題」とされているわけではないことだ。
担当者と顧客との関係が一人の営業社員だけに閉じた場合でも、会社が必要な情報を把握し、異変があれば確認できる仕組みが整っているか。
調査報告書が問い直しているのは、個人の営業力を生かす仕組みと、会社による管理・牽制をどのように両立させるかという点だ。
2.営業成績を重視する評価・報酬が組織に与えた影響
2つ目は、営業成績を重視した経営方針、評価・報酬制度と企業風土である。
調査委員会によると、LPや営業管理職の報酬、表彰、資格、採用などの制度は営業成績を中心的な指標として設計・運用されていた。
一方、顧客保護やコンプライアンスも一定の評価要素とはされていたものの、営業成績と同等の重要性を持つものとして扱われていたとは認め難い、と評価している。
ここは慎重に読む必要がある。
調査委員会は、営業成績を重視すること自体が個々の不適切行為を直接生じさせたと断定しているわけではない。
報告書も、営業成績を過度に重視する価値観について、不適切行為の「直接の要因ではないとしても」、その発生リスクを高め、問題が判明した場合にも十分な是正措置を講じにくくする組織的な土壌を形成したと評価している。
また、高い営業成績を有するLPについて、その営業活動に問題の兆候が認められた場合でも、厳格な指導や是正措置が行われにくい状況が生じることがうかがわれた、としている。
営業成績が高いことと、管理や牽制の対象から外れることは別の問題である。
業績だけでなく、募集品質や顧客保護、コンプライアンスを評価制度の中でどのように位置付けるか。今回の報告書から読み取れる重要な論点の一つだ。
3.営業を支援する役割と、監督する役割をどう両立させるか
3つ目は、営業管理職による管理・監督機能である。
プルデンシャル生命では、支社長や営業所長などの営業管理職が、LPの採用、育成、指導、営業活動の支援に加え、管理・監督も担っていた。
一方、調査報告書によると、営業管理職の評価・報酬の相当部分は、所属LPの新契約実績や保険料収入に連動していた。
つまり、所属するLPの営業成績が、営業管理職自身の評価・報酬にも反映される制度設計となっていた。
調査委員会は、この制度が販売組織の拡大や営業成績向上への強い動機付けとなる一方、コンプライアンスの観点からLPを厳格に管理・監督する動機を相対的に弱めるものだったと分析している。
責任と権限の関係についても指摘がある。
営業管理職はLPに対する管理・監督責任を負っていた一方、人事評価や処遇決定への関与権限は限定されており、調査委員会は、責任に見合う統制手段が十分に付与されていたとはいえないと評価した。
活動予定表や活動結果表、支社ミーティングなどの仕組みも存在していたが、その運用は営業支援や営業活動の促進が中心で、法令や社内ルールの遵守状況を確認し、不適切行為を発見・是正する仕組みとして十分に機能していたとはいえないとしている。
管理職を置いていることと、管理が実効的に機能していることは同じではない。
誰が管理責任を持つのか。その責任を果たすための権限があるのか。そして、管理者自身の評価制度が、管理・監督という役割と矛盾しない設計になっているか。
報告書からは、この3点を一体として確認する必要性が読み取れる。
4.苦情や内部通報を「構造的リスク」として捉え切れなかった本社統制
4つ目は、営業現場を監督する本社および持株会社の機能だ。
調査委員会は、本社の第2線・第3線には、内部通報、顧客からの苦情、懲戒事案、内部監査結果などを横断的に把握・分析し、その背後にある構造的な課題を経営層へ提示する役割があったと整理している。
しかし、各部門が把握した情報を相互に関連付け、繰り返し発生する事案の背後にあるリスクとして経営層へ示す機能を十分に果たしていなかったと評価した。
報告書では、2019年の「ビジネスモデル総点検TF」で、3線管理態勢や営業偏重の制度・ルールなどについて踏み込んだ指摘が行われていたことも記載されている。
その後、プルデンシャル生命は、LPの報酬制度変更、金銭授受に関する宣誓書の取得、各種タスクフォースの設置、潜在的な事案を把握するための調査など、複数の施策を実施した。
調査委員会も、こうした対応について「相応に評価されるべき」としている。
その一方で、既存のLP制度・エージェンシー制度を基本的に維持した上で統制を追加する対応が中心となり、ビジネスモデルとリスク管理体制の根幹を再検討するところまでは至らなかったと評価した。
さらに報告書によると、2025年4月には金融庁から、経営層がLPモデル自体に踏み込み、エージェンシー制度や報酬制度などをどのように改めれば金銭不祥事等のリスクを低減できるのか議論し、結論を出す必要がある旨の指摘を受けていた。
こうした経緯を踏まえ、調査委員会は、内部通報、顧客からの苦情、同種事案、グループ会社の経験、監督当局からの指摘などを統合的に捉え、ビジネスモデルに内在するリスクとして経営課題へ引き上げるガバナンスが十分に機能したとはいい難いと評価している。
ここで重要なのは、「何も対策をしていなかった」という評価ではないことだ。
個々の対応策は講じられていた。
問われたのは、それらの情報や対策をつなぎ合わせ、制度そのものの見直しへ発展させることができたか、という点である。
5.グループ管理と事業会社自身の経営判断をどう両立するか
5つ目は、グループ全体の意思決定と、プルデンシャル生命自身の主体性についての指摘である。
調査委員会は、2019年以降、複数のタスクフォースや外部専門家による調査などを通じ、ビジネスモデル上の課題が繰り返し指摘されてきたと整理している。
その上で、プルデンシャル生命の経営層が、自社のビジネスモデルやリスク管理態勢を主体的かつ継続的に検証し、改革の方向性を示してその実現を主導したと評価できる形跡は乏しい、としている。
ただし、この部分については留意すべき点もある。
調査委員会は、グループ全体が重要な経営課題の意思決定に関与する枠組みそのものについて、それだけで問題があったとは認定していない。
また、プルデンシャル生命の経営層が、持株会社側の否定的な意見がある中でも潜在事案の調査実施を決め、事実調査に向けて主体的な意思決定を行った場面があったことも報告書は認めている。
その上で調査委員会が問題としているのは、グループによる意思決定の実際の運用なども相まって、自社のビジネスモデルやリスク管理態勢を自ら評価し、見直しを主導するという経営層の意識が弱まり、その機能が十分に発揮されなかった可能性である。
「グループ管理が強かったこと自体が問題」という単純な話ではない。
持株会社による管理・監督と、事業会社自身による主体的なリスク管理や経営判断をどう両立するかという論点だ。
再発防止策の出発点に置かれた「ビジネスモデルの再定義」
こうした原因分析を受け、調査委員会は再発防止策の最初に「ビジネスモデルの再定義」を掲げた。
委員会は、本件の発生原因について、個々のLPの個人的な資質や事情、営業管理職による管理上の不備だけにとどまるものではないと分析している。
その背景には、LP個人が持つ人脈を重要な経営資源として活用し、LP制度とエージェンシー制度を中核として収益拡大を図るビジネスモデル自体に、金銭授受を巡る不正リスクが内在していたとの評価がある。
そのため、個別のルールやモニタリングを追加するだけではなく、LPと営業管理職の役割・位置付けそのものを再定義し、その上で管理体制を設計する必要があると提言している。
再発防止策としては、このほか、
顧客との関係の複線化
LP採用における客観性・牽制機能の強化
コンプライアンスを考慮した評価指標への見直し
コンプライアンスを重視する企業風土の醸成
営業管理職による管理・監督の実効性向上
本社営業管理部門による監督機能の強化
第2線・第3線による内部管理機能の強化
持株会社によるグループガバナンスとビジネスモデル監督機能の強化
プルデンシャル生命自身による主体的なリスク管理・経営判断機能の強化
などが掲げられている。
プルデンシャル生命は顧客接点、報酬、営業管理体制を見直す
プルデンシャル生命も、調査報告書の公表とあわせ、現在進めている構造改革を明らかにした。
まず、顧客と営業社員との接点が担当者個人に集中する状態を見直す。
2026年4月から、本社スタッフが顧客へ定期的に連絡する「カスタマーサポートパートナー制度」を導入した。本社スタッフが顧客の状況や意向を確認するとともに、金銭授受や投資勧誘などの不適切な事案の有無についても確認するという。
10月7日からは、顧客の同意を前提として面談内容を録音し、AIを使って要約する仕組みについて、既存契約を含む所定の面談で運用を開始した。記録した情報は、募集品質の確保や顧客保護上の課題を早期に把握するために利用するとしている。
評価・報酬制度にも手を入れる。
営業社員については2027年から新制度を導入する予定で、月額報酬が所定の保証額を下回った場合に差額を支給する最低保証給を設ける。
アフターサービスに対する報酬の比率は、報酬全体の5%未満から約20%へ見直す。新規契約1件当たりの販売手数料の支給期間も4年から7年へ変更し、契約の継続、コンプライアンス、募集品質などを評価に反映する。
営業管理職についても制度を変更する。
新制度では基本給の比率を30%程度とし、手当にはコンプライアンス・ガバナンスの実績や営業プロセスの質を反映する。採用人数が報酬に直接連動する仕組みを廃止し、営業管理職が管理・監督に専念できるよう、自ら保険販売を行うことも原則として認めない方針だ。
支社体制も再編する。
2026年7月時点で全国139あった従来の支社を段階的に廃止し、新体制では最終的に40~50支社を設ける予定だ。11月1日には新体制を先行運用する7支社を設置し、2027年中の移行完了を目指すとしている。
また、本社では2026年7月に営業戦略推進機能と営業統制機能を分離。11月1日付で「営業統制本部」を新設する予定で、営業組織から独立した立場で牽制・監督する仕組みを強化する。
制度変更の方向性は明確になった。
一方、これらの改革が実際の営業現場でどのように運用され、管理・牽制機能として定着していくかについては、今後の状況を継続して確認する必要がある。
保険代理店がこの報告書から点検できること
今回の調査報告書は、プルデンシャル生命固有のLP制度とエージェンシー制度を対象としている。
乗合代理店をはじめとする他の保険募集組織とは、雇用形態、報酬制度、組織構造、商品構成、顧客との関係などが異なるため、今回の原因分析をそのまま当てはめることは適切ではない。
その前提を置いた上で、募集管理態勢を点検する材料として参考になる部分はある。
例えば、次のような項目だ。
顧客とのやり取りが特定の募集人だけに閉じる状態になっていないか
高業績者であっても、他の募集人と同様にモニタリングや是正の対象となっているか
管理者の評価が、管理対象となる募集人の売上だけに過度に左右される設計になっていないか
管理責任者に、その責任を果たすために必要な権限が与えられているか
苦情、内部通報、募集品質、不祥事などの情報を個別に管理するだけでなく、横断的に分析しているか
採用、昇格、表彰、報酬などで、営業成績以外の顧客保護やコンプライアンスを実質的に評価しているか
第1線、第2線、第3線の役割分担が、規程上だけでなく実際の運用でも機能しているか
問題が発生した際に個別のルール追加だけで終わらず、制度や組織設計に原因がないかまで確認しているか
ここで確認したいのは、管理制度が「あるか、ないか」だけではない。
面談記録を残している。研修を実施している。内部監査をしている。苦情管理表を作成している。
それらが存在していても、その情報を誰が確認し、どのような兆候を検知し、どの段階で経営へ報告し、誰が是正を決定するのかが曖昧であれば、管理態勢として十分に機能しない可能性がある。
営業力と管理態勢を一体で考える
今回の調査報告書から浮かぶのは、営業力と管理態勢を別々の問題として捉えることの難しさだ。
強い顧客基盤、高い営業成績、営業現場の自律性。それら自体が問題なのではない。
一方、それらを企業の強みとして生かすのであれば、同時に「会社としてどこまで状況を把握するのか」「問題の兆候があれば誰が確認するのか」「必要な場合には営業活動を止められるのか」といった管理の仕組みが必要になる。
プルデンシャル生命の社外特別調査委員会は、今回の問題を、個々の不適切行為だけでなく、LP制度、評価・報酬、営業管理職、本社・持株会社による統制、経営判断までを含めた問題として分析した。
そしてプルデンシャル生命自身も、従来の仕組みを前提とした部分的な改善ではなく、営業諸制度や支社体制、本社機構、組織風土を含む構造改革を進めている。
保険募集組織にとって今回の報告書から確認できるのは、他社の不祥事の特殊性だけではない。
自社が営業成果を生み出している仕組みと、それを管理する仕組みが、同じ方向を向いているか。
自社の募集管理態勢を考える上でも、一度確認しておきたい論点である。
一次資料
・プルデンシャル生命保険「社外特別調査委員会による調査報告書」(開示版、2026年10月3日付・10月8日公表)
・プルデンシャル生命保険「社外特別調査委員会による調査報告書の公表およびお客さま本位の業務運営の徹底に向けた取り組みについて」(2026年10月8日)
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。