プルデンシャル生命・ジブラルタ生命に業務停止命令 新規販売はどこまで停止?代理店販売と既契約への影響
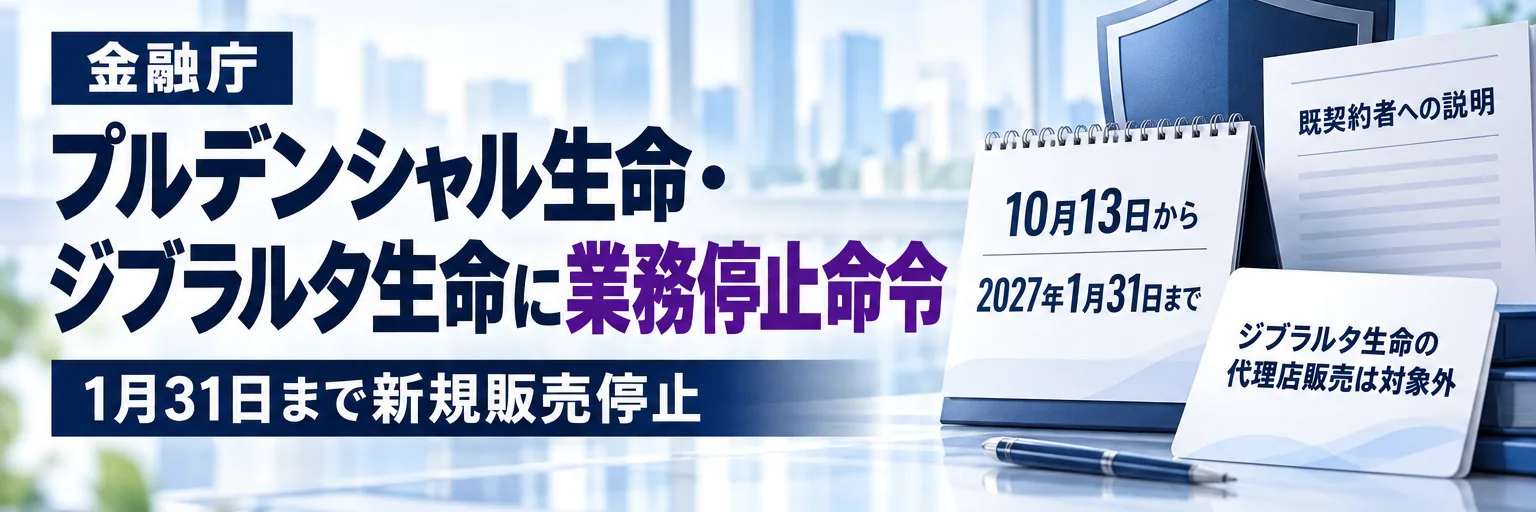
金融庁は2026年10月9日、プルデンシャル生命とジブラルタ生命に業務停止命令を出しました。期間は10月13日から2027年1月31日までです。会社の説明では、対象は両社の営業社員による新規販売で、ジブラルタ生命の代理店販売は対象外です。本稿では、何が止まり何が続くのか、両社それぞれの処分理由を確かめたうえで、既契約者への説明と、乗換えの相談で確認したいことを整理します。
目次
金融庁は2026年10月9日、プルデンシャル生命保険とジブラルタ生命保険に業務停止命令と業務改善命令を出した。両社の持株会社であるプルデンシャル・ホールディング・オブ・ジャパンには業務改善命令を出した。両社に命じられたのは、2026年10月13日から2027年1月31日までの保険募集と保険契約の締結の停止である。時事通信によると、生命保険会社への業務停止命令は2019年のかんぽ生命保険以来となる。約7年ぶりだ。
一見すると、両社の新規契約がすべて止まるように読める。しかし、3社が同じ日に連名で公表した資料は、今回の業務停止を両社の営業社員による新規保険販売に関するものと説明し、ジブラルタ生命の代理店チャネルによる新規保険販売は対象外としている。既に加入している契約の保障や保険金・給付金の支払い、各種の手続きには引き続き対応するという。
今回の行政処分を受け、代理店が顧客から質問を受ける場合に備えておきたい論点は大きく2つある。既契約の保障や各種手続きへの影響と、契約の見直し・乗換えを検討する場合の対応だ。本稿では、金融庁の公表文と3社の資料から、何が止まり何が続くのか、各社が処分を受けた理由を確かめる。そのうえで、この2つの論点と、営業管理部門が点検したいことを整理する。社外特別調査委員会の報告書の内容は、10月9日に公開した別の記事で扱った。
※本稿は、2026年10月13日時点で金融庁と各社が公表している資料に基づく。処分の当否や、両社の商品を評価するものではない。
金融庁が2社に業務停止命令、持株会社には業務改善命令
金融庁が10月9日に公表した命令の内容は次のとおりだ。業務改善計画の提出期限は、3社とも2026年11月30日である。提出後は、3か月ごとの進捗と改善状況を翌月15日までに報告する。初回の報告基準日は2027年2月末だ。
| 会社 | 命令 | 業務停止の期間と範囲 |
|---|---|---|
| プルデンシャル生命 | 業務停止命令・業務改善命令 | 2026年10月13日〜2027年1月31日。保険募集と保険契約の締結 |
| ジブラルタ生命 | 業務停止命令・業務改善命令 | 同上 |
| プルデンシャル・ホールディング・オブ・ジャパン | 業務改善命令 | 業務停止はなし |
※業務停止の範囲には、「当局が契約者保護の観点から必要とされる業務として個別に認めたもの」を除く、という除外が付いている。
業務改善命令では、2社に共通して次の5点を求めた。計画を作って実施するにあたっては、外部の専門家のレビューを受けることも求めている。
- 経営責任の明確化(過去の取締役などを含む)
- 営業社員による金銭不祥事の徹底調査、被害回復などの顧客対応、事故者の処分(営業管理職の管理責任を含む)
- 報酬制度などを含む、適正な営業推進・管理態勢の確立(プルデンシャル生命には支社運営制度も含む)
- コンプライアンスと顧客保護を重視する組織風土の醸成
- ガバナンスの抜本的な強化
出典: 金融庁「プルデンシャル生命保険株式会社、ジブラルタ生命保険株式会社及びプルデンシャル・ホールディング・オブ・ジャパン株式会社に対する行政処分について」(2026年10月9日) https://www.fsa.go.jp/news/r8/hoken/20261009/20261009.html
何が止まり、何が続くのか ジブラルタ生命の代理店販売は対象外
金融庁は両社に対し、2026年10月13日から2027年1月31日まで、保険募集および保険契約の締結を停止するよう命じた。ただし、契約者保護の観点から当局が個別に認める業務は除かれる。
両社と持株会社の共同発表によると、今回の業務停止は両社の営業社員による新規保険販売に関する業務を対象としている。また、ジブラルタ生命の代理店チャネルによる新規保険販売は対象外と説明している。なお、代理店チャネルの扱いは金融庁の命令文には書かれておらず、対象外とする説明は会社側の資料によるものだ。
一方、続くものとして3社の資料が挙げているのは次のことで、いずれも「適切に対応してまいります」としている。
- 加入中の保険契約の保障
- 保険金・給付金の支払い
- 契約内容の変更、解約などの手続き
- 問い合わせと、被害の申し出
今回の命令は新規の募集と契約締結を止めるもので、既契約の保障を止めるものではない。処分が出たことと、既契約を見直すべきかどうかは別の問題である。
ジブラルタ生命については、営業社員チャネルと代理店チャネルを分けて理解する必要がある。金融庁の公表文によると、同社は営業社員(ライフプラン・コンサルタント、LC)による販売のほかに、一般代理店による販売も行っている。もっとも、業務停止命令の対象外であることと、代理店におけるすべての募集・引受手続きが従前と同じ運用で行われることは同義ではない。取扱代理店は、商品ごとの引受対応、申込手続き、営業社員との連携が必要な業務などについて、ジブラルタ生命からの最新の案内を確認しておきたい。
プルデンシャル生命は事情が違う。金融庁の公表文は、同社が営業社員(ライフプランナー、LP)を「唯一の販売チャネル」としていると書いている。この記載のとおりなら、代理店がプルデンシャル生命の新規契約を取り扱う場面はもともと想定しにくい。同社は2026年2月に営業の自粛を決め、4月に自粛期間を延長しており、3社の資料によると11月5日までの予定で新規契約の活動を自粛していた。今回の処分で、営業社員による募集・契約締結の停止は2027年1月31日まで延びる。停止期間が終わった後の活動について、同社は「お客さまへの補償状況、問題事案に関する調査・処分の状況、再発防止態勢の整備・運用状況等を確認したうえで、慎重に判断してまいります」としており、1月31日は自動的な再開日ではない。ジブラルタ生命が停止期間の後にどうするかは、資料に書かれていない。
もう1つ紛れやすいのが、同じグループのプルデンシャル ジブラルタ ファイナンシャル生命だ。同社は今回の業務停止命令・業務改善命令の対象に含まれていない。顧客に「グループの生命保険会社はすべて販売停止」と案内しないよう、会社名を分けて確かめたい。
出典: 金融庁(2026年10月9日)、プルデンシャル・ホールディング・オブ・ジャパン、プルデンシャル生命保険、ジブラルタ生命保険「金融庁による行政処分について」(2026年10月9日) https://www.prudential.co.jp/news/pdf/1042/20261009.pdf
同じ業務停止命令でも、金融庁が認定した問題は同一ではない
2社に共通するのは、営業社員(退職者を含む)による金銭の不適切な取扱いが続いていたことだ。金融庁は、保険業務に関連する金銭の不適切な取扱いに加え、保険業務と関係のない投資商品の勧誘や個人的なお金の貸し借りが継続的に起きていたと認定した。完全に業績と連動した報酬制度(フルコミッション)を含む処遇の見直しを、経営陣が先送りしたり不十分なままにしたりしてきた点も、両社に共通して指摘されている。ただし、金融庁が挙げた具体的な問題は会社ごとに異なる。
プルデンシャル生命 支社運営と募集管理
金融庁は、プルデンシャル生命がLPを唯一の販売チャネルとし、LPを原則として採用した支社に所属させる運営をしてきたと説明する。この支社運営制度のもとで、支社長を頂点とする各支社は存在感と自主独立性を強め、本社・本部が営業の第一線に「物が言えない」「支社任せ」の風土が助長されたという。歴代の経営陣については、「同種の不祥事の発生を防止する機会が幾重もあった」と指摘した。改善命令で、プルデンシャル生命にだけ支社運営制度の見直しが明記されているのはこのためだ。
同社については、金銭の問題に加えて、次の4つの問題類型を挙げた。
- 不適切な保険募集による多額・多件数の契約や乗換契約など
- 顧客の意向に沿わない不適切な保険募集
- 退職したLPによる顧客情報の不正な持出し
- 前職で取得した個人情報の不正な持込み・使用の疑い
態勢面では、経営管理、営業職員管理、保険募集管理、顧客情報管理の4つに問題があったとした。保険募集管理については、「不適切な募集行為に起因する多額・多件数契約や乗換契約等を検知し、是正するための態勢を整備していない」としている。営業自粛期間中も、営業管理職の承認を得ないままLPが顧客と接触した事案があったという。
なお、多額・多件数の乗換契約に関する保険業法違反が30件、顧客の意向に沿わない募集による意向把握・確認義務違反が約4,000件あったと報道されている(ロイターが金融庁の説明として報じた)。これらの件数は、金融庁の公表文には書かれていない。
ジブラルタ生命 LCと顧客の関係、営業管理職の管理
ジブラルタ生命への処分は、プルデンシャル生命の巻き添えとして書かれてはいない。金融庁は、保険業法に基づいてジブラルタ生命に報告を求め、それを検証したうえで、同社自身の問題を認定している。
金融庁によると、同社は設立当初からプルデンシャル生命と似たビジネスモデルを取り入れ、LCの即戦力採用を重視してきた。LCが個人の人脈を生かして営業する中で、本部や営業管理職が把握できない、いわば「密室化された関係」を容認することにつながったという。営業管理職の報酬や評価がLCの採用実績や営業成績に大きく依存し、LCへの忖度から管理が実質的に行われていなかったことも指摘された。
さらに、プルデンシャル生命が2月に営業を自粛した後も、ジブラルタ生命の経営陣は「営業自粛など新たな事案の発生を抑止するための緊急的な措置の必要性について検討を行っていない」とされた。退職したLCが顧客情報を持ち出した事案について、類似の案件を調べる調査も実効性を欠くとされている。
出典: 金融庁(2026年10月9日)、ロイター(ニューズウィーク日本版掲載、2026年10月9日)
持株会社の管理責任とグループ全体のガバナンス
持株会社への業務改善命令は、グループの経営管理を問うものだ。金融庁は、持株会社がグループ子会社の自主性や独立性を過度に尊重していたことなどにより、子会社の業務執行を深く検証していなかったと指摘した。保険募集業務を含むコンプライアンス管理に、質・量ともに十分な人員を配分していなかったことも挙げている。さらに、子会社から出向した監査担当者が出向元の子会社を監査するなど、監査の実効性が損なわれていた点も挙げた。
金融庁は、グループ子会社で発覚した問題の一つとして、プルデンシャル ジブラルタ ファイナンシャル生命の委託先代理店への出向者を通じた不適切な情報の取得・持ち出しにも触れている。ただし、同社は今回の処分の対象会社ではない。
出典: 金融庁(2026年10月9日)
既契約者から問い合わせを受けた場合の説明
自社で取り扱っていない契約でも、保障の見直しの面談などで顧客から尋ねられることはある。説明で気を付けたいのは、止まるものと続くものの線引きを、誰の案内として伝えるかである。
「処分が出ても何も変わりません」と言い切るのは避けたい。それより、「会社は、加入中の契約の保障や保険金のお支払い、各種の手続きには対応すると案内しています」と、会社の案内を出典にして伝える方が正確だ。問い合わせを受けたら、次のことを1つずつ確かめたい。
- 契約している会社名は正確か(プルデンシャル生命/ジブラルタ生命/プルデンシャル ジブラルタ ファイナンシャル生命)
- 顧客が知りたいのは、契約が続くかどうか、手続きの窓口、保障の見直しのどれか
具体的な手続きは、契約している保険会社の窓口へ案内したい。担当者から金銭の預かりや投資の話を持ちかけられた、と相談されたときも、自分で判断しない。会社が設けている申し出の窓口を案内したい。乗換えの提案は、こうした確認の後に、顧客が見直しを望む場合に初めて検討するものだ。
他社への乗換え相談で確認すべきこと
顧客から乗換えの相談を受けた場合、まず確かめたいのは、その意向がどこから来ているかだ。会社への不安から来ているのか、保障内容の見直しがもともとの目的なのかで、提案の組み立ては変わる。
保険業法300条1項4号は、保険契約者または被保険者に不利益となる事実を告げずに、既契約を消滅させて新たな保険契約の申込みをさせる行為などを禁止している。
乗換えそのものが禁止されているわけではない。ただし、既契約の消滅を伴う提案では、顧客の意向を把握するとともに、乗換えによって生じる不利益について、商品や契約の内容に応じた適切な説明が必要となる。
実務上は、次のような点を確認したうえで、顧客が継続と乗換えを比較して判断できるようにすることが望ましい。すべての乗換えに同じ項目が当てはまるわけではなく、商品や顧客の状況によって変わる。
- 解約返戻金の額と、払い込んだ保険料との差
- 年齢が上がったことによる、新しい契約の保険料の違い
- 新しい契約では告知をし直すこと。健康状態によっては、引き受けられない場合や条件が付く場合があること
- 既契約にあって新しい契約にない保障や特約
- 新しい契約の責任開始より前に既契約を解約すると、保障のない期間が生じ得ること
記録の扱いは、法令・監督指針上の要請と、代理店としての管理上の工夫を分けて考えたい。比較推奨販売を行う場合の記録や、意向把握・確認の記録は、法令・監督指針と各保険会社の募集管理ルールに従う。そのうえで、乗換えの場合に既契約の内容、説明した不利益、顧客が乗換えを選んだ理由を後から確かめられる形で残しておくことは、代理店の管理として勧めたい。
代理店の営業管理部門が点検したい5項目
以下は、金融庁の命令や法令上の義務をそのまま並べたものではない。今回の命令と処分理由を踏まえ、INSURANCE JOURNAL が代理店の営業管理の確認ポイントとして整理したものである。顧客と長く関係を築けることは募集人の強みだ。その強みを、組織としてどう支えるかという観点で見たい。代理店の規模や業務によって、確かめ方は変わる。
1.評価と報酬が、新規の成績だけで決まっていないか
金融庁は、両社への改善命令の中で、報酬制度を含む営業推進・管理態勢の確立を求めた。代理店でも、既契約の手続きや顧客対応が募集人の評価にどう反映されているかを見直すきっかけになる。新規の成績を評価すること自体が問題なのではない。それ以外の仕事が評価の外に置かれていないかを確かめたい。
2.多額・多件数の契約や乗換えを、担当者以外が確かめられるか
金融庁は、プルデンシャル生命について、こうした契約を検知して是正する態勢がなかったと指摘した。一定の条件に当たる契約について、手続きの経緯に不自然な点がないかを担当者以外が確かめる流れがあるか。すべての契約で一律に必要なわけではない。金額、件数、既契約の解約を伴うかどうかなどで対象を絞って考えたい。
3.保険と関係のないお金のやり取りについてのルールを、決めて伝えているか
改善命令は、保険募集や契約締結に関連するかどうかにかかわらず、金銭の不適切な取扱いに対応するよう求めている。顧客との個人的なお金の貸し借りや投資の勧誘をどう扱うか、代理店としてルールを決めて募集人に伝えているか。顧客が違和感を覚えたときに、担当者以外へ相談できる連絡先を示しているかも確かめたい。
4.退職・入社のときに、顧客情報がどう動くか
退職者による顧客情報の持出しと、前職で取得した個人情報の持込みの疑いは、どちらも金融庁が挙げた問題の類型だ。退職するときに顧客情報が会社の管理の外に残らないか。中途採用した募集人が、前職の顧客情報を持ち込んでいないか。手続きの中でこれらを確かめる仕組みがあるかを見直したい。
5.拠点任せになっていないか
金融庁は、プルデンシャル生命では支社の独立性が強まったこと、ジブラルタ生命では営業管理職による管理が実質的に行われていなかったこと、持株会社では子会社の自主性や独立性を過度に尊重したことを問題にした。複数の拠点を持つ代理店では、本部が拠点の募集や苦情の状況を見られているか、拠点長や管理者が担当者の募集をどこまで確かめる役割を持つのかを決めているか。拠点長の判断を尊重することと、本部が確かめることは両立させたい。
INSURANCE JOURNAL VIEW 今回の処分が問いかける募集管理
処分の報道では「業務停止」という言葉が先に立つが、止まったのは両社の営業社員による新規の募集と契約締結だ。ジブラルタ生命の代理店販売は会社の資料で対象外とされ、プルデンシャル ジブラルタ ファイナンシャル生命は命令の対象会社ではない。こうした線引きを顧客に正しく伝えられるかどうかは、乗合代理店への信頼にも関わる。
処分を受けたのは他社だ。しかし、金融庁が挙げた報酬、乗換えの管理、顧客情報、拠点の管理という論点は、代理店自身の募集管理にもそのまま問いとして向けられる。
次の節目は2つある。1つは2026年11月30日の業務改善計画の提出で、3社は提出のときに改めて公表するとしている。もう1つは2027年1月31日の停止期間の終了だ。計画で報酬制度や営業管理がどう変わるか、停止期間の後に販売がどう扱われるかは、公表され次第、本サイトで改めて整理する。計画が公表されたら、上の5項目を自社の点検項目と照らし直したい。
関連記事
- 「プルデンシャル生命の調査報告書は何を指摘したか ビジネスモデル・報酬・管理態勢から読む5つの構造的課題」(2026年10月9日):社外特別調査委員会の報告書が示した5つの原因と、再発防止策を整理した。 https://ins-journal.com/articles/5820f26dc15e/
- 「営業現場の『属人化』をどう防ぐか ソニー生命・プルデンシャル生命・日本郵政グループの公表から読む管理態勢の点検項目」:3社の公表から、保険会社と代理店の管理態勢の点検項目を整理した。 https://ins-journal.com/articles/903d531d21a6/
参考資料
- 金融庁「プルデンシャル生命保険株式会社、ジブラルタ生命保険株式会社及びプルデンシャル・ホールディング・オブ・ジャパン株式会社に対する行政処分について」(2026年10月9日) https://www.fsa.go.jp/news/r8/hoken/20261009/20261009.html
- プルデンシャル・ホールディング・オブ・ジャパン、プルデンシャル生命保険、ジブラルタ生命保険「金融庁による行政処分について」(2026年10月9日) https://www.prudential.co.jp/news/pdf/1042/20261009.pdf
- 時事通信の報道(2026年10月9日)
- ロイターの報道(ニューズウィーク日本版掲載、2026年10月9日)
※本稿は、2026年10月13日時点で金融庁と各社が公表している資料に基づく一般的な整理です。業務停止命令は両社の新規の保険募集と契約締結に関するもので、既契約の保障や個々の契約の有利・不利を示すものではありません。乗換えの検討や既契約の手続きにあたっては、当該契約の約款、契約内容、各保険会社の最新の案内と募集資料を確認してください。
情報源
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。