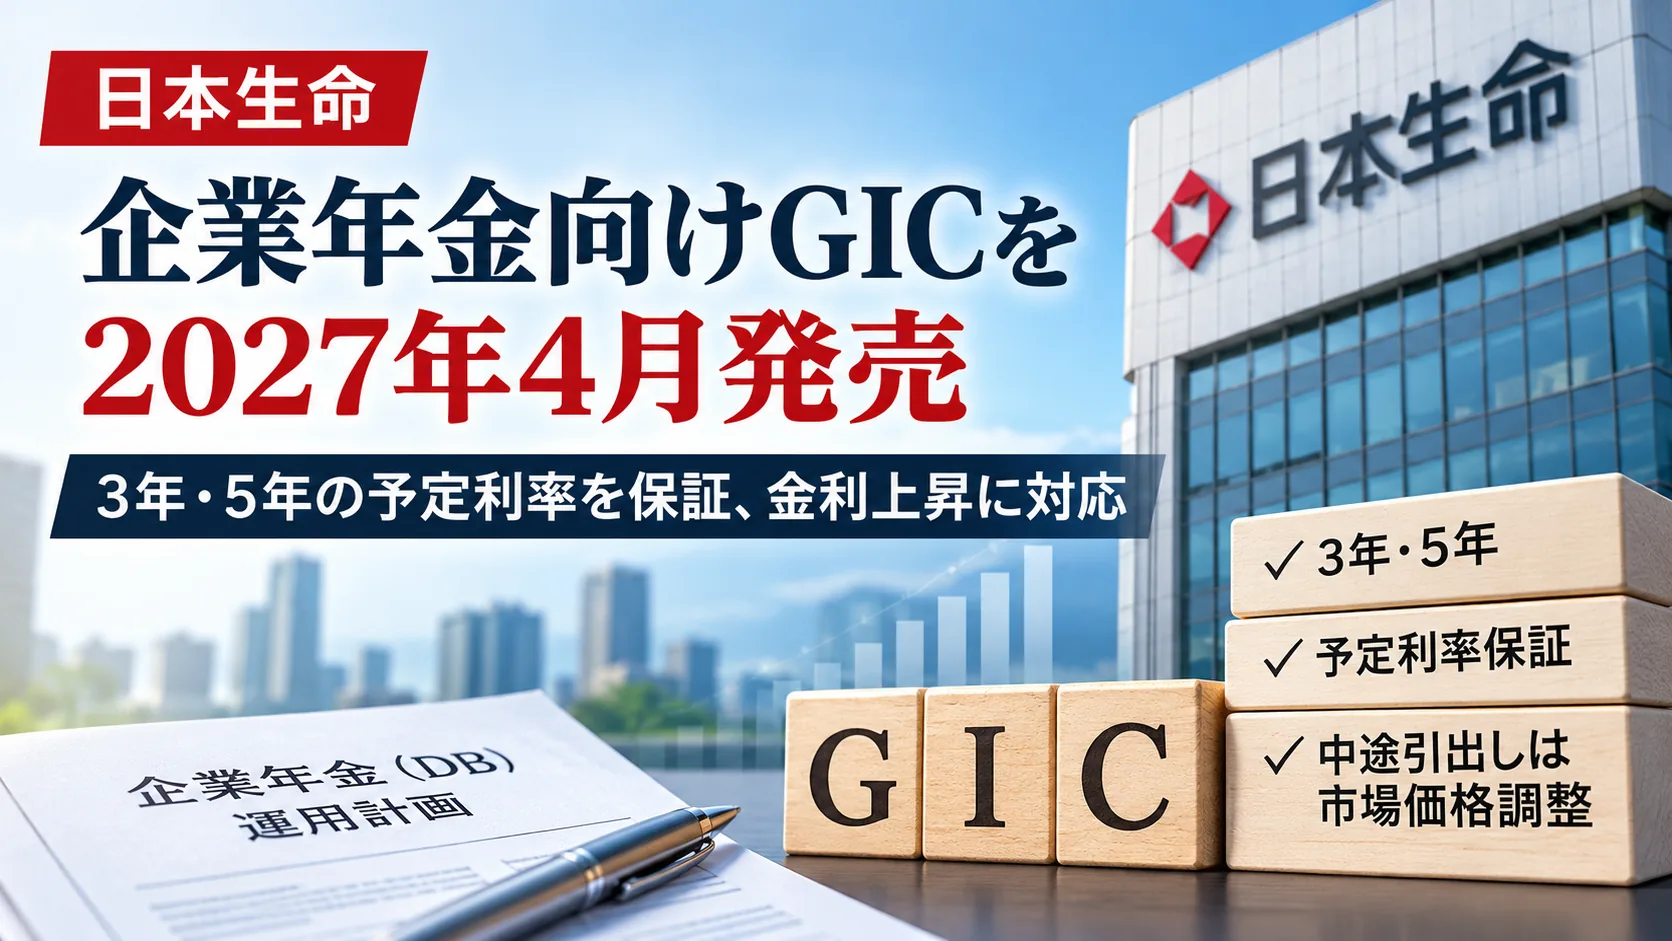
日本生命、企業年金向けGICを2027年4月発売 3年・5年の予定利率を保証、金利上昇に対応
目次
日本生命保険は2026年11月16日、確定給付企業年金(DB)向けに、3年または5年の予定利率を保証する「GIC(確定給付企業年金保険有期利率保証特約)」を2027年4月1日から発売すると発表した。市場金利に応じて予定利率を毎月設定し、原則として保証期間満了まで適用する仕組みだ。金利上昇や企業年金の運用環境の変化を背景に、従来の一般勘定に加えて短期・中期の運用ニーズに対応する。ただし、中途引出しには市場価格調整が適用され、元本割れが生じる場合もある。
金利上昇を背景に、短期・中期の運用ニーズに対応
日本生命保険は、確定給付企業年金(DB)向けの新たな利率保証型商品として、GICを発売する。
確定給付企業年金は、あらかじめ定められた給付算定方法に基づいて年金給付を行う制度であり、企業や企業年金基金などが年金資産を管理・運用する。
日本生命はこれまで、長期安定運用を支える資産として、予定利率を期間の定めなく保証する一般勘定商品を提供してきた。
一方、金利上昇による運用環境の変化やDB制度の積立比率の改善、企業年金に関する情報開示の高度化などを背景として、一定の流動性を確保しながら短期・中期で安定的に運用したいという顧客ニーズが生じているという。
今回のGICは、こうした需要に対応する商品として位置付けられる。
保証期間は3年または5年、予定利率を毎月設定
GICの特徴は、単位口を設定する時点の市中金利に応じて予定利率を決定し、その予定利率を一定期間保証する点にある。
保証期間は3年または5年から選択する仕組みで、予定利率は毎月設定される。各単位口に適用される予定利率は、原則として保証期間満了時まで維持される。
主な取扱条件は以下のとおり。
| 項目 | 内容 |
|---|---|
| 発売日 | 2027年4月1日 |
| 対象 | 確定給付企業年金 |
| 保証期間 | 3年または5年 |
| 予定利率 | 市中金利に応じて毎月設定 |
| 最低引受金額 | 1単位口あたり原則10億円 |
| 付加保険料 | GIC部分の元本平均残高に対して年0.25% |
| 単位口設定日 | 各月第1営業日 |
| 掛金・給付設定 | 設定不可 |
※最低引受金額は2027年度の条件。日本生命は2028年度以降、引下げを予定している。付加保険料には別途消費税がかかる。
予定利率が毎月設定されるため、異なる時期に設定した単位口には、それぞれ異なる予定利率が適用されることがある。
ただし、2026年11月16日の発表資料では、発売後に適用される具体的な予定利率の水準は示されていない。
中途引出しには市場価格調整、元本割れの可能性も
GICを理解するうえで重要なのが、予定利率の保証と元本の安全性を区別することだ。
日本生命の説明では、予定利率の保証は満期まで保有することを前提としている。
保証期間の途中で、所定の払戻事由により年金資産の全部または一部を引き出す場合には、市中金利に応じた市場価格調整額が加算または減算される。
一般に、単位口設定時より市場金利が上昇した場合には市場価格調整額が減算され、反対に市場金利が低下した場合には加算される方向に働く。
このため、引出し時の金利環境などによっては、年金資産の受取額が元本を下回る可能性がある。
また、保証期間満了時に自動継続される場合も注意が必要だ。
継続後の予定利率が低下し、その利率に基づく付利額が手数料や税負担を下回れば、元本割れが生じるおそれがあることを日本生命は明示している。
予定利率が保証されることは、すべての条件において元本や受取額が保証されることを意味しない。
年0.25%の付加保険料、実質的な収益の確認も必要
GICには、年金資産のうちGIC部分の元本平均残高に対して、年0.25%の付加保険料がかかる。
元本平均残高は月初現在の元本残高の年度平均値を基に計算され、手数料は毎年負担する。消費税は別途加算される。
したがって、予定利率だけでは、手数料・税負担を差し引いた実質的な収益を判断できない。
企業年金の運用担当者にとっては、適用される予定利率とともに、保有期間中の費用や保証期間満了後の取扱いを確認する必要がある。
なお、日本生命は申込状況や金利環境などによって、希望どおりの引受けができない場合や、新規引受けを停止する場合があることも公表している。
従来の一般勘定とGIC、運用期間による使い分け
日本生命は、今回のGICを既存の一般勘定商品に代わるものではなく、運用ニーズに応じた選択肢の拡充として位置付けている。
同社が提供する一般勘定商品「GAプラス」や主契約GAは、長期安定運用を支えるコア資産としての役割を担う。
これに対してGICは、3年または5年という期間を区切り、市中金利の水準を反映した予定利率を保証する商品だ。
両者には、予定利率の保証期間や資金の運用期間に違いがある。
また、GICは単位口ごとに原則10億円という最低引受金額が設定されており、掛金・給付設定もできない。企業年金の規模や資金繰り、将来の給付予定との整合性が商品選択上の論点となる。
日本生命は2026年4月にも一般勘定商品の改定を行っており、今回のGIC発売によって長期運用と短期・中期運用の双方に対応する商品構成を整える。
企業年金の運用環境変化を映す新商品
今回の商品発表は、金利上昇による運用環境の変化が企業年金向け保険商品の設計にも反映されていることを示している。
予定利率を長期間保証する一般勘定商品に加え、3年・5年という期間で運用利率を確定させる選択肢が加わることで、企業年金の運用担当者は資金の運用期間に応じた商品比較を行いやすくなる。
一方で、GICには市場価格調整による中途引出し時の損失リスクや手数料負担があり、予定利率の水準のみで有利不利を判断することはできない。
発売後に設定される具体的な予定利率や、既存の一般勘定商品との条件の違いが、今後の比較材料となる。
出典・参考資料
日本生命保険相互会社「GICの発売について」(2026年11月16日)
https://www.nissay.co.jp/sites/default/files/assets/news/files/20261116.pdf同資料別紙「確定給付企業年金保険有期利率保証特約 特にご注意いただきたい事項について」
※本記事は2026年11月16日時点で公表された資料に基づく。商品内容や取扱条件の詳細は、日本生命が提供する正式な商品説明資料・契約関係書類による。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。
記事の内容に誤りやお気づきの点があれば、記事のタイトルまたはURLを添えてお問い合わせからお知らせください(編集方針)。