保険会社と乗合代理店の関係はどう変わるか 明治安田生命が示した出向終了と代理店管理の方針
目次
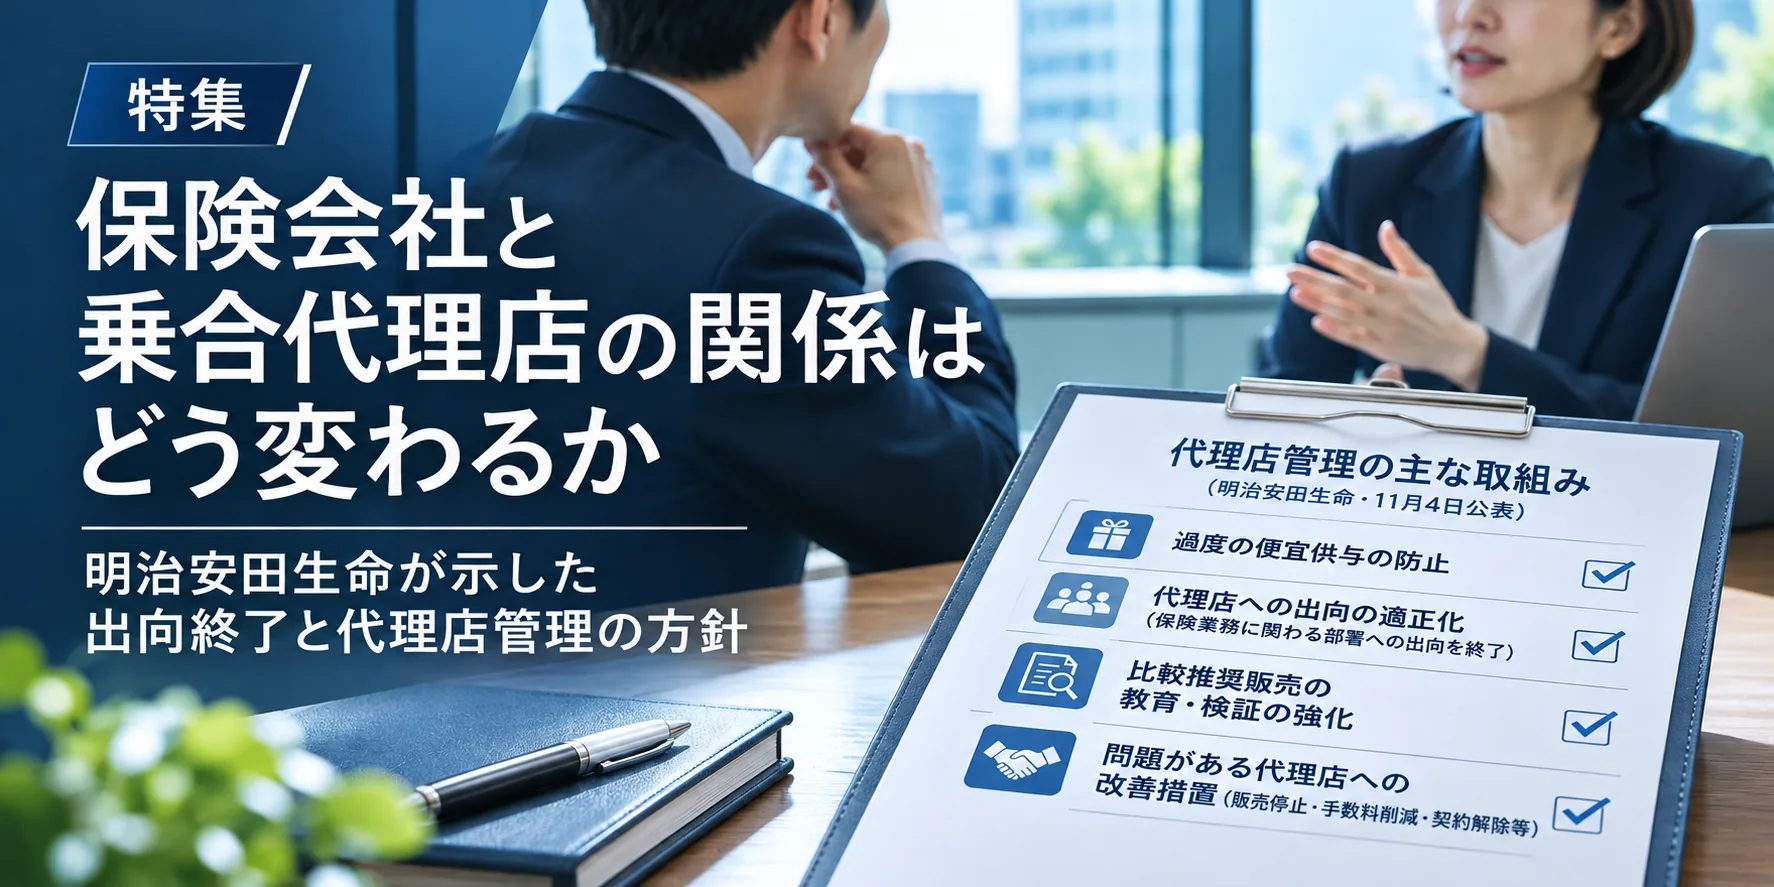
明治安田生命は2026年11月4日、乗合代理店との適切な関係構築に向けた取り組みを公表した。保険業務に関わる部署への出向を2025年度末で終了したことに加え、過度の便宜供与の防止、比較推奨販売に関する教育・検証の強化、問題のある代理店への改善措置を明示した。改善が見込めない場合には、商品の販売停止や代理店手数料の削減、委託契約の解除も対応の選択肢としている。保険会社による代理店への支援や管理は、どこまで認められ、何が問題となるのか。金融庁の監督指針と明治安田生命の公表資料から、保険会社と乗合代理店の関係を整理する。
明治安田生命が公表した代理店管理の4つの取り組み
明治安田生命は11月4日、「乗合代理店との適切な関係構築に向けた取組みについて」と題する資料を公表した。
同社は、保険業法や関連法令、金融庁の「保険会社向けの総合的な監督指針」などの改正を踏まえ、代理店との関係を一層強化するための取り組みを推進していると説明している。
公表内容は、次の4つに整理されている。
過度の便宜供与の防止
代理店に対する過度の便宜供与を防ぐため、社内規程などを整備し、営業組織への教育・周知を継続する。代理店から過度の便宜供与を求められた場合にも、要請を受け入れず、必要に応じて指導する。
代理店への出向の適正化
出向に関する社内ガイドラインを整備し、2025年度末をもって保険業務に関わる部署への出向をすべて取りやめた。今後も代理店の自立や顧客の商品選択の機会を阻害しないよう運用する。
比較推奨販売に関する教育・検証の強化
代理店への教育・指導を行うとともに、比較推奨販売をゆがめるおそれのある行為について、営業組織による定期的な点検に加え、代理店管理組織やコンプライアンス管理組織などによる検証・確認を実施する。
問題のある代理店への改善措置
顧客保護の観点から問題のある行為が認められた場合、改善に向けた対応を行う。同社による支援によっても改善が見込めない場合には、状況に応じて自社商品の販売停止、代理店手数料の削減、委託契約の解除などを含む対応を行う。
今回の発表で注意したいのは、これらのすべてが11月から新たに導入された措置ではないことだ。
出向については、すでに2025年度末、すなわち2026年3月末で対象部署への出向を終了している。11月4日は、その実施状況も含めて取り組みを公表した日である。
また、手数料の削減や委託契約の解除について、実際に特定の代理店に措置を実施したと発表したものでもない。
出向者による情報持ち出し 1月には4代理店・39件を公表
今回の方針を考えるうえで確認しておきたいのが、明治安田生命が2026年1月26日に公表した、出向者による情報持ち出しの調査結果だ。
同社は、委託先代理店への出向者と、出向者の窓口となる社内関係者を対象に、アンケート調査、電子メールなどのデジタルデータ分析、対面でのヒアリングを実施した。
調査対象期間は2021年4月から2025年7月まで。
その結果、4社の代理店で計39件の情報持ち出しが判明した。
公表資料によると、出向者は出向先の業務運営に関する情報などを、出向先の上司等の承認を得ずに紙媒体などで持ち出し、明治安田生命側の関係者と共有していた。
同社は、出向先の理解につながるといった考えから情報が共有されていたと説明している。
一方、調査では同社による組織的な指示は認められず、社内での二次利用や同社以外の第三者への共有も確認されなかったとしている。
持ち出された情報については、対象となった代理店に全件確認してもらった結果、公表時点では、不正競争防止法上の問題を問う旨の指摘はなかったという。
ただし、これは法令違反が存在しなかったと公的に認定されたことを意味しない。また、39件という数字は情報持ち出しの件数であり、顧客39人分の個人情報が漏えいしたという意味でもない。
同社は発生原因について、出向者と明治安田生命側の関係者における情報管理の知識やコンプライアンス意識の不足があったと説明した。
再発防止策として、出向者への情報管理教育の強化、誓約書の取り付け、関係部署における出向者との接触内容の報告徹底などを進めている。
1月の発表では、2026年3月末をめどに、委託先代理店の生命保険営業に関わる部署への出向を廃止する予定としていた。
今回の11月4日の発表では、保険業務に関わる部署への出向を2025年度末で終了したことを明らかにしている。
ただし、11月の方針全体が1月の情報持ち出し事案だけを理由として決定されたとは説明されていない。明治安田生命は、法令や監督指針の改正を踏まえた取り組みとして位置付けている。
過度の便宜供与とは何か 保険会社の支援が問題になる境界
保険会社と代理店の関係では、商品の説明、研修、募集品質の向上に向けた支援など、さまざまな協力が行われている。
こうした支援そのものが問題となるわけではない。
金融庁は2025年8月28日、保険会社向けの総合的な監督指針を改正し、代理店への過度の便宜供与や不適切な出向を防止するための規定を整備した。同日から改正後の監督指針が適用されている。
監督指針の「II-4-2-12 保険代理店等に対する便宜供与」では、保険会社による便宜供与の見返りとして、その会社の商品が優先的に推奨され、顧客の適切な商品選択の機会が阻害されるおそれを指摘している。
特に、便宜供与の実績に応じて保険契約数や引受シェアが調整される場合や、代理店側が保険会社に物品の購入数量などを割り当てる場合については、過度の便宜供与に該当するとしている。
また、明示的な取引調整がなくても、次のような行為は、内容によって過度の便宜供与に該当し得る。
保険会社の役職員が、保険業との関連性が低い代理店主催イベントなどに協力する
本来は代理店が負担すべき費用を保険会社が負担する
代理店が自ら行うべき業務について、保険会社が役務を提供する
実質的な対価関係を確認できない協賛金や広告費などを拠出する
ただし、これらの行為が形式的に存在すれば、すべて一律に過度の便宜供与と判断されるわけではない。
監督指針は、便宜供与の目的、価格、数量、頻度、期間、負担者などを総合的に考慮し、個別具体的に判断するとしている。
例えば、保険商品の内容に関する研修や、法令遵守のための教育・指導についても、目的や実施内容を踏まえて適切性を考える必要がある。
明治安田生命が今回、代理店から過度の便宜供与を求められた場合にも応じないと明示したのは、こうした監督上の考え方に沿った対応だ。
保険会社の営業担当者から積極的に提供する支援だけでなく、代理店側の要請についても、その適切性が問われることになる。
代理店自身にも便宜供与を求めない・受けない管理が必要
過度の便宜供与を防ぐ責任は、保険会社側だけにあるわけではない。
金融庁の監督指針「II-4-2-9 保険募集人の体制整備義務」では、複数の保険会社の商品を取り扱う募集人について、過度の便宜供与の要求や受入れを防止するための管理態勢を確認項目としている。
具体的には、過度の便宜供与の判断基準を社内規則などに定めること、保険会社に対する要求や受入れを制限するための教育・管理・指導を行うこと、比較推奨販売への影響を確認・検証することなどが挙げられている。
確認・検証の結果を経営陣が評価し、問題が生じている場合には解消措置を講じることも、監督上の着眼点となっている。
つまり、保険会社からの過度な支援を受け入れないという判断だけでなく、代理店側から不適切な支援を求めない仕組みも必要になる。
例えば、代理店が取引先の保険会社にイベントへの協力や費用負担を求める場合、その目的や内容、費用負担の妥当性、商品選択への影響などを確認することが考えられる。
これらは明治安田生命が今回初めて代理店に求めたものではなく、すでに適用されている監督指針に基づく確認事項である。
乗合代理店の経営者にとっては、自社が受けている支援の内容だけでなく、保険会社に何を求めているかも点検対象となる。
出向の全面禁止ではない 金融庁が重視する4つのリスク
明治安田生命は、2025年度末で保険業務に関わる部署への出向をすべて取りやめた。
ただし、金融庁の監督指針が保険会社から代理店への出向を一律に禁止したわけではない。
監督指針「II-4-2-13 保険代理店に対する出向」では、出向の適切性を十分に確認できる場合を除き、出向を行わないこととしている。
出向を行う場合には、主に次のようなリスクを踏まえた判断・検証が求められる。
第一に、出向によって特定の保険会社の商品が優先的に取り扱われ、顧客の適切な商品選択が阻害されるリスクだ。
第二に、出向者が代理店の顧客情報などを出向元の保険会社へ不適切に共有するリスクである。
第三に、出向者の人数や期間、業務内容によって、代理店の自立性が損なわれるリスクだ。
第四に、出向先の業務内容によっては、保険会社における利益相反管理上の問題が生じるリスクである。
特に、営業企画や法令遵守態勢の整備など、代理店の中核的な業務を担う部署への長期出向については、代理店の自立を阻害するおそれがあると指摘している。
また、出向者が保険募集に直接関与していなくても、商品選定や販売方針の策定、顧客情報の取扱いなどに関わる場合には、適切性の検証が必要になる。
明治安田生命が今回公表した出向終了は、これらの監督上のリスクを踏まえた同社の対応である。
ただし、同社が保険業務に関わらない部署への出向も含めて、代理店への出向を全面的に廃止したとまでは公表していない。
他の保険会社についても、各社がすべて同じ方針を採用しているわけではないため、個別の対応を確認する必要がある。
代理店手数料の削減・委託契約の解除は、どのような場合か
今回の発表で、代理店経営者にとって特に注目されるのが、問題行為に対する改善措置である。
明治安田生命は、代理店において顧客保護の観点から問題のある行為が認められた場合、改善に向けた対応を行うとしている。
そのうえで、同社による支援によっても改善が見込めない場合には、状況に応じて、自社商品の販売停止、代理店手数料の削減、委託契約の解除などを含む厳正な対応を行う方針だ。
ここで重要なのは、改善に向けた対応と、その後の取引上の措置を区別していることだ。
今回の発表は、すべての代理店について手数料率を引き下げるというものではない。また、問題行為が確認された代理店に対し、直ちに委託契約を解除すると説明しているわけでもない。
公表資料には、手数料削減の具体的な割合や算定方法、対象となる契約の範囲は示されていない。
既存契約に係る手数料と新規契約に係る手数料のどちらが措置の対象となり得るかについても、今回の資料からは確認できない。
そのため、明治安田生命が代理店手数料体系を一律に改定したと受け取るのは適切ではない。
なお、金融庁の監督指針「II-4-2-14 代理店手数料の算出方法」には、損害保険会社による代理店手数料の評価について定めた事項があるが、今回の明治安田生命の改善措置とは区別して考える必要がある。
代理店経営の観点からは、各保険会社との代理店委託契約や関連規程に、どのような改善措置や取引条件の変更が定められているかを把握しておくことが重要になる。
一方、保険会社にとっては、代理店の改善状況をどのように確認し、取引上の措置を判断するかという管理の実効性が問われる。
保険会社が代理店を管理することと、代理店の自律性は矛盾しないか
保険会社には、自社商品を取り扱う代理店に対して適切な教育・管理・指導を行う役割がある。
一方、乗合代理店は複数の保険会社の商品を取り扱い、顧客の意向を踏まえて商品を選択・推奨する。
この二つの役割を両立させるうえで問題となるのが、保険会社による支援や取引上の関係が、代理店の商品選択に不適切な影響を与える可能性だ。
例えば、保険会社による費用負担や人的支援が、特定商品の優先的な取扱いと結び付けば、顧客の意向に沿った商品選択を妨げるおそれがある。
一方で、代理店への教育や募集品質の確認まで行わなければ、保険会社による適切な管理・指導が十分に機能しなくなる。
明治安田生命が今回示したのは、代理店への関与をなくすという方針ではない。
過度の便宜供与や不適切な出向を防ぎながら、比較推奨販売に関する教育・検証を行い、顧客保護上の問題が認められた場合には改善を求めるというものだ。
保険会社による支援と管理の目的・範囲を明確にし、代理店自身の募集管理と両立させることが重要になる。
ただし、「代理店の中立性」という表現にも注意が必要だ。
保険代理店は、保険会社のために保険契約の締結を代理・媒介する立場にある。金融庁の監督指針も、単に「公平・中立」と表示すると、顧客と保険会社の間で中立の立場にあると誤解させるおそれがあると指摘している。
今回の明治安田生命が掲げた自律性・中立性は、保険会社による不適切な影響を防ぎ、顧客の意向に沿った商品選択の機会を確保するという文脈で理解する必要がある。
比較推奨販売の改正は2028年3月施行 すでに適用されている規定との違い
明治安田生命の今回の発表には、比較推奨販売に関する教育・検証の強化も含まれている。
この点を理解するうえでは、関連制度の適用時期を区別する必要がある。
| 時期 | 主な制度上の動き |
|---|---|
| 2025年8月28日 | 過度の便宜供与や不適切な出向の防止に関する監督指針の改正・適用 |
| 2026年6月1日 | 2025年改正保険業法などが施行。特定大規模乗合保険募集人や保険会社等の体制整備義務などを強化 |
| 2028年3月1日 | 乗合代理店の比較推奨販売に関する情報提供の改正規定が施行・適用予定 |
金融庁は2026年8月28日、比較推奨販売に係る内閣府令と監督指針の改正を公表し、2028年3月1日から施行・適用するとした。
ただし、これは2028年3月まで比較推奨販売についての管理が不要という意味ではない。
保険業法第294条の3に基づく保険募集人の体制整備義務や、顧客の意向把握義務など、すでに対応が求められている規定がある。
金融庁も、2028年3月の施行を待つことなく、改正の趣旨を踏まえて可能な限り速やかに体制整備を進めることが望ましいとの考えを示している。
今回、明治安田生命が公表した教育・検証の強化も、このような制度改正の流れの中で捉えることができる。
ただし、同社が代理店に対して具体的にどのような点検資料や記録の提出を求めるかについては、11月4日の発表では明らかにされていない。
今回の発表をもって、すべての乗合代理店に新たな統一様式の提出義務が生じたと解釈することはできない。
代理店は、現行制度に基づく管理と、2028年3月施行の改正に向けた準備を区別しながら対応を進める必要がある。
代理店経営者が確認しておきたい5つの事項
明治安田生命の発表は、代理店経営者が保険会社との取引関係や自社の管理態勢を確認する材料にもなる。
特に次の5項目は、今回の方針と金融庁の監督指針を踏まえた点検の視点となる。
1.保険会社から受けている支援の内容を把握しているか
研修、イベント協力、費用負担、業務支援などについて、その目的と内容を確認できるか。特定の保険会社の商品を優先する見返りとして、支援を求めたり受けたりする関係になっていないか。
2.出向者や保険会社担当者の役割と情報管理は明確か
出向者がいる場合、業務範囲、顧客情報へのアクセス、商品選定への関与などが適切に管理されているか。出向の有無にかかわらず、保険会社との情報共有の範囲を確認できるか。
3.商品選定・比較推奨に関する判断を説明できるか
保険会社との取引上の関係や支援内容が、商品の絞り込みや推奨に不適切な影響を与えていないか。自社の商品取扱方針と実際の募集方法に整合性があるか。
4.保険会社から改善を求められた場合の対応手順はあるか
指摘内容を誰が確認し、改善策をどのように決定・実施するか。対応結果や改善状況を適切に記録し、説明できるか。
5.代理店委託契約と手数料に関する条件を把握しているか
商品販売停止、手数料の見直し、委託契約の解除などについて、各保険会社との契約や関連規程がどのように定めているか。取引条件に変更が生じる場合、顧客対応や既契約の保全について確認すべき事項は何か。
これらの項目は、明治安田生命が11月4日の発表で代理店に一律に課した新たな義務ではない。
ただし、過度の便宜供与の要求・受入れの防止や募集管理態勢の整備など、現行法令・監督指針で確認が求められている内容も含まれている。
自社の規模や業務特性、所属保険会社との契約条件に応じて点検することが重要だ。
保険会社と代理店の関係は「何を支援するか」から「どう管理するか」へ
今回の明治安田生命の発表で確認できるのは、保険会社による代理店への関与がなくなるわけではないということだ。
同社は、保険業務に関わる部署への出向を終了する一方、比較推奨販売に関する教育・指導や、代理店の募集品質に関する点検・検証を強化する方針を示した。
また、改善が見込めない代理店に対しては、商品の販売停止や手数料の削減、委託契約の解除などを含む対応を行うとしている。
保険会社による支援や管理を継続しながら、その内容が適切かどうか、代理店の自律性が確保されているか、募集品質の改善につながっているかを確認する方向だ。
ただし、今回の発表だけで、保険会社と乗合代理店の取引関係全体がすでに変わったと判断することはできない。
他の生命保険会社が同じ出向方針や改善措置を採用しているとは限らず、明治安田生命の手数料率や代理店委託契約が一律に変更されたという事実も確認されていない。
今後は、各保険会社が自社の管理方針をどのように運用し、代理店がそれにどう対応していくかが注目される。
代理店にとって重要なのは、保険会社からの教育・指導を受けるだけでなく、自社の判断で募集管理態勢を整え、その適切性を説明できることだ。
保険会社による適切な管理と、代理店自身の自律的な管理。その役割を明確にすることが、顧客の意向に沿った商品選択を支える基盤となる。
主な参照資料
INSURANCE JOURNAL関連記事
明治安田生命保険、乗合代理店との適切な関係構築に向けた取組みを公表(2026年11月4日)
※本記事は2026年11月9日時点で確認できる公表資料に基づく。明治安田生命の個別方針と、法令・監督指針による制度上の要件を区別して記載している。代理店委託契約や手数料に関する具体的な条件は、保険会社および契約内容によって異なる。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。
記事の内容に誤りやお気づきの点があれば、記事のタイトルまたはURLを添えてお問い合わせからお知らせください(編集方針)。