貨物の損害発生前に「輸送変更費用」を補償 損保ジャパンの新型貨物保険、従来との違いを検証
目次
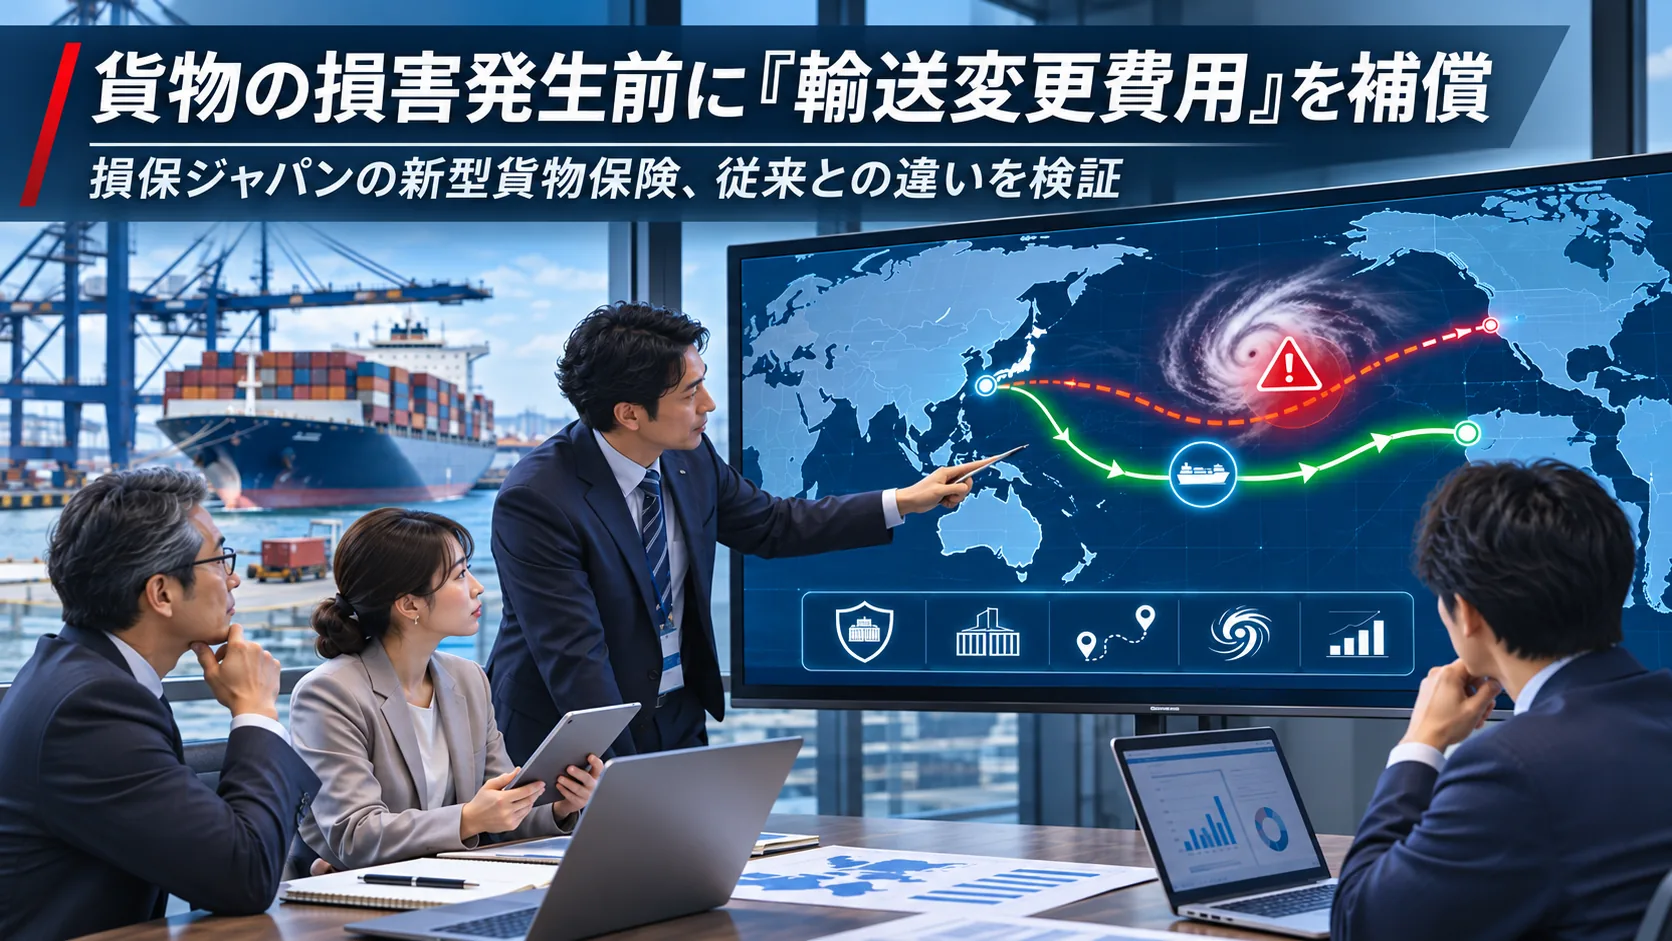
損害保険ジャパンは2026年11月13日、SOMPOリスクマネジメント、日本通運と共同で、リスク管理システム「SORAレジリエンス」と連動する新たな外航貨物海上保険の提供を開始した。自然災害や紛争、港湾ストライキなどのリスク情報を受け、貨物に損害や遅延が生じる前に輸送先の変更や代替輸送を行う場合、追加運賃や一時保管費用などを補償する仕組みだ。従来の貨物保険にも一定の損害防止費用を補償する仕組みはあるが、今回はリスクアラートの受信を保険金の支払要件の一つに組み込んでいる。新商品の特徴と既存の補償との違い、企業が利用する際に確認すべき点を整理する。
貨物が損傷する前の輸送変更費用を補償
国際物流では、輸送中の貨物が損傷していなくても、輸送計画の変更を迫られることがある。
例えば、仕向地の港湾でストライキが発生し、予定通りの荷揚げが難しくなる場合だ。
荷主企業は、混乱が収まるまで待機するか、別の港湾に仕向地を変更するか、代替輸送を手配するかといった判断を求められる。
輸送先の変更や代替輸送には、通常の輸送計画では発生しなかった追加運賃や一時保管費用が伴う場合がある。
こうした対応は、貨物の損傷や納期遅延を避けるために行われるものであり、対応を決める時点では貨物そのものに損害が生じていないこともある。
損保ジャパン、SOMPOリスクマネジメント、日本通運の3社が共同開発した新型外航貨物海上保険は、このようなリスク回避行動に伴う追加費用を補償対象とする商品だ。
3社は11月13日、同日から提供を開始したと発表した。
共同発表によると、対象となるリスクには自然災害、紛争、港湾ストライキなどが含まれる。
企業がリスク情報を受け、仕向地の変更や代替輸送の手配といった対応を行った場合、契約上の支払要件に従い、追加運賃や一時保管費用などを補償する。
3社は、リスクアラートによる損害防止・軽減対応を支援する「国内初」の商品としている。ただし、この表現は2026年11月時点の発表企業による自社調査に基づくものだ。
また、従来の外航貨物海上保険に損害防止費用の補償が存在しなかったという意味ではない。
保険金の支払要件に「グローバルアラート」を組み込む
今回の商品で注目したいのは、保険金の支払要件の一つに、リスク管理システムからのアラート受信を組み込んだ点だ。
SORAレジリエンスは、SOMPOリスクマネジメントが提供する企業向けリスク管理システムである。
企業が登録した国内外の拠点について、自然災害や海外のさまざまなリスクに関する情報を収集し、拠点への影響を把握するために利用できる。
今回の新商品では、同システムを導入した企業が、自然災害、紛争、港湾ストライキなどのリスクが顕在化した際にアラートを受信することを、保険金の支払要件の一つとしている。
ただし、対象となるのはSORAレジリエンスが発信するすべての通知ではない。
11月13日の共同発表では、企業が登録した拠点に基づいて発信される「グローバルアラート」が対象と明記されている。
グローバルアラートは、世界各地のリスク情報を提供する機能だ。
損保ジャパンのサービス紹介によると、セキュリティや環境など9つのカテゴリーに分類された情報を、重大度に応じて「クリティカル」と「警告」の2段階で提供する。
登録拠点がアラートの影響範囲に含まれる場合、地図表示やメール通知などを通じて、関連するリスクを把握できる。
一方、SORAレジリエンスには国内の気象リスクを最大72時間先まで予測する機能もあるが、今回の保険の支払要件となるグローバルアラートとは別の機能だ。
システムが提供する予測情報や通知のすべてが、今回の保険の支払要件になるわけではない。
また、グローバルアラートが示すリスク情報のカテゴリーと、保険契約上の補償対象となる危険が完全に一致するとも限らない。
アラートの受信だけで保険金の支払いが確定するわけではなく、実際の支払可否は保険契約で定める条件によって判断される。
「リスク発生前」と「貨物の損害発生前」は異なる
今回の商品を理解するうえでは、補償の対象となる時間的な関係にも注意が必要だ。
3社の共同発表では、自然災害や紛争、港湾ストライキなどのリスクが顕在化した際のアラート受信を支払要件の一つとしている。
そのため、対象となる回避行動が、必ずしも自然災害やストライキそのものの発生前に行われるとは限らない。
例えば、ある港湾でストライキが発生していても、対象となる貨物がまだその港湾に到着していなければ、別の港湾への変更によって貨物の遅延を回避できる可能性がある。
このように、リスクとなる事象は発生していても、個々の貨物にはまだ損害や遅延が生じていないという状況が考えられる。
今回の商品が着目するのは、こうした段階で行うリスク回避行動だ。
もっとも、これは仕組みを説明するための例であり、特定のストライキや仕向地変更が実際に保険金の支払対象になると確認された事例ではない。
また、「損害が発生する前の費用を補償する」ということと、「損害が発生する前に保険金を前払いする」ということも異なる。
共同発表が示しているのは、貨物の損害や遅延を回避する行動に伴う追加費用を補償する仕組みであり、保険金の前払いや自動支払いを約束するものではない。
従来の貨物保険にも損害防止費用の補償は存在する
今回の新商品について、特に誤解を避けたいのが従来の外航貨物海上保険との違いだ。
一般的な外航貨物海上保険は、輸送中の貨物が保険事故によって損傷した場合などに、その損害を補償する。
ただし、貨物そのものの損害だけを対象としているわけではない。
契約条件によっては、共同海損分担額、救助料、継搬費用、損害防止費用なども保険金の支払対象となる。
例えば、東京海上日動の外航貨物海上保険の案内では、貨物や輸送用具の事故によって輸送が途中で打ち切られた場合、貨物を仕向地まで輸送するために適切かつ合理的に支出された継搬費用が、一定の条件で補償されると説明している。
また、場合によって損害防止費用が支払われることも示している。
一方、AIG損保は、事故によって発生した損害を防止・軽減するために合理的に支出した費用は、保険金支払いの対象になると説明している。
その一方で、事故や損害を予防するための費用については、同社が案内する通常の損害防止費用としては支払対象にならないとしている。
ここには、事故との関係による違いがある。
事故が発生し、その被害を軽減するために費用を支出する場合と、貨物に損害が生じる前にリスク回避のための費用を支出する場合では、保険上の取扱いが異なり得る。
もっとも、外航貨物海上保険の補償内容は保険会社、約款、特約などによって異なるため、事故前の費用がすべての既存契約で補償対象外であると断定することもできない。
今回の新商品が特徴とするのは、貨物に損害や遅延が発生する前のリスク回避行動に伴う追加費用について、リスクアラートと連動した補償の仕組みを設けた点である。
新商品と従来の補償の主な違い
| 比較項目 | 従来の外航貨物海上保険の一般的な取扱い | 今回の新商品 |
|---|---|---|
| 主な補償対象 | 貨物の滅失・損傷など。一定の費用損害も対象 | 貨物の損害・遅延を回避する行動に伴う追加費用 |
| 費用補償の考え方 | 事故との関係や約款上の支払条件によって判断 | リスクアラートと回避行動に着目 |
| 対象費用の例 | 条件に応じて損害防止費用・継搬費用など | 仕向地変更等に伴う追加運賃・一時保管費用など |
| アラートとの連動 | 標準的な貨物保険の共通要件ではない | グローバルアラート受信が支払要件の一つ |
| 支払条件 | 約款・特約・事故状況による | 個別契約の条件による。詳細は未公表 |
※従来の保険の記載は、東京海上日動とAIG損保の公表資料などに基づく一般的な整理。すべての貨物保険について、同一の条件が適用されることを意味しない。
輸送変更の判断に、保険はどのように関わるのか
今回の新商品の特徴は、貨物の損害に備えることに加え、荷主が損害回避のための対応を判断する際の費用負担に着目した点にある。
国際物流では、リスクが判明したからといって、必ずしも輸送計画を変更できるとは限らない。
代替となる輸送手段の確保、仕向地の変更、貨物の一時保管などには、費用だけでなく調整のための時間も必要となる。
さらに、輸送計画の変更を行っても、結果的に損害や遅延を完全に回避できるとは限らない。
そのため、荷主企業は、想定されるリスクと追加費用を比較しながら対応を決定する必要がある。
今回の新商品は、契約で定める条件を満たす場合に、リスク回避行動に伴う費用を保険で補償するものだ。
費用負担の一部に保険で備えられることは、企業が輸送変更などを検討する際の判断材料になり得る。
ただし、保険があるからといって、輸送変更が常に最適な選択になるわけではない。
実際に対応を実行できるかどうかは、輸送経路、貨物の性質、代替手段の確保状況、取引条件などにも左右される。
また、保険が補償するのは、あくまでも契約上の対象となる費用だ。
サプライチェーンの停止による売上減少、納期遅延による違約金、取引先への賠償などが、今回の新商品で包括的に補償されると発表されたわけではない。
損害回避に要する追加費用と、物流の混乱によって生じるその他の経済的損失は、区別して考える必要がある。
日本通運との共同開発 物流実務を保険商品に反映
今回の商品は、損保ジャパン、SOMPOリスクマネジメント、日本通運の3社が共同開発した。
日本通運は、NIPPON EXPRESSホールディングス傘下で国内外の貨物輸送や物流サービスを手掛けている。
3社は、荷主企業が抱える課題への対応に向けて協議を重ね、商品を開発したと説明している。
この商品では、リスクを検知するだけでなく、荷主が輸送変更などの対応を行うことが重要になる。
しかし、仕向地の変更や代替輸送は、保険会社だけで完結する業務ではない。
輸送ルートの見直し、代替手段の手配、貨物の保管など、物流に関する実務上の判断と手続きが伴う。
この点で、物流事業者が商品開発に参加したことは、新商品の特徴の一つといえる。
もっとも、共同発表では、日本通運が保険契約者の代替輸送を必ず担当することや、日本通運を利用した輸送だけが補償されることは示されていない。
共同開発への参加と、個々の保険契約における利用条件を混同してはならない。
保険会社・代理店が確認したい支払条件
今回の共同発表では、商品の基本的な仕組みと補償対象となる費用の例が示されている。
一方で、保険金の支払いに関わる詳細な条件については、公表されていない部分が多い。
保険会社や代理店が商品を取り扱う場合、あるいは荷主企業が利用を検討する場合には、次の点が確認事項となる。
1. どのグローバルアラートが対象となるか
SORAレジリエンスが提供するグローバルアラートには、さまざまなリスク情報が含まれる。
しかし、今回の保険で対象となる危険の範囲や、アラートの重大度によって取扱いが異なるかどうかについて、詳細は公表されていない。
アラートの受信と、個別の貨物・輸送計画との関係をどう確認するかも重要な点となる。
2. どのような回避行動が補償されるか
発表では、仕向地変更や代替輸送の手配が例示されている。
ただし、輸送変更以外の対応がどこまで対象となるのか、対応の必要性や合理性をどのように判断するのかについては、個別の保険条件を確認する必要がある。
3. 追加費用の範囲と算定方法
補償対象として、追加運賃や一時保管費用などが挙げられている。
一方、通常の輸送費用との差額をどのように算出するのか、その他の関連費用がどこまで含まれるのかについては、発表資料だけでは分からない。
4. 事前連絡や承認の要否
実際に輸送計画を変更する前に、保険会社への連絡や承認が必要となるのか。
また、緊急対応が必要な場合にどのような手続きが認められるのかも、実務上の重要な確認事項だ。
ただし、今回の商品に事前承認が義務付けられていると公表されたわけではない。
5. 保険金額・免責条件・既存契約との関係
保険金の支払限度額、自己負担額、保険料についても、11月13日の発表では具体的な数字が示されていない。
また、既存の外航貨物海上保険に付随して利用するのか、どのような契約形態で提供されるのか、その詳細も確認が必要だ。
既存の貨物保険と補償が重なる場合の取扱いについても、実際の約款や引受条件に基づく確認が欠かせない。
これらは、現時点で特定の条件が設定されていると断定するものではなく、契約を検討する際に確認すべき事項である。
リスク情報と保険を結び付ける商品設計
保険会社はこれまでも、損害の発生後に経済的な補償を提供するだけでなく、事故や災害を防ぐための情報提供やリスクコンサルティングを行ってきた。
今回の新商品は、そうしたリスク管理サービスを保険の支払要件と結び付けた点で注目される。
リスク管理システムが関連する情報を提供し、荷主が輸送変更などの対応を判断する。
その対応に伴う追加費用について、保険契約で定める条件を満たせば保険金が支払われる。
この仕組みでは、リスク情報を把握することと、その情報に基づいて実際に行動することの両方が重要になる。
一方、システムからの情報提供だけで損害が防げるわけではない。
代替輸送手段が利用できない場合や、情報を受け取ってから対応するまでに時間を要する場合も考えられる。
また、今回の商品の導入によって、企業の損害発生率や輸送遅延がどの程度減少するかについて、3社は具体的な効果を公表していない。
そのため、保険商品の有効性を評価するには、今後の利用実績や実際のリスク回避事例などを確認する必要がある。
今後の焦点は、補償条件と利用実績の具体化
損保ジャパンは、今回の商品を幅広い市場へ展開するとともに、防災・減災に資する商品・サービスの開発を進める方針を示している。
SOMPOリスクマネジメントと日本通運も、リスク情報の高度化や危機管理体制の構築に向けた検討を続けるとしている。
ただし、対象とする具体的な業種、導入企業数、保険料水準、販売目標などについて、11月13日の共同発表では明らかにされていない。
今回の保険が持つ特徴は、従来の損害防止費用補償を否定するものではない。
むしろ、保険とリスク管理を組み合わせ、貨物に損害が生じる前の対応に伴う費用を補償する仕組みを設けたことにある。
国際物流では、リスクを把握できても、その回避に必要な費用をどう負担するかという課題が残る。
今回の商品は、その費用負担に保険で備えるという選択肢を提示した。
一方、実際の保険金支払いには契約条件があり、リスクアラートの受信だけで補償が確定するわけではない。
今後は、具体的な補償条件や商品を利用した企業の対応事例などが、どこまで明らかになるかが焦点となる。
保険による事故後の損失補填に加え、事故を回避するための行動を費用面から支える。今回の新商品は、損害保険と企業のリスクマネジメントの接点を広げる取り組みとして注目される。
主な参照資料
※本記事は2026年11月16日時点の公表資料に基づく。今回の新商品の対象となる危険、費用、保険金の支払要件、支払限度額、免責条件などは、個別の保険契約で確認する必要がある。既存の外航貨物海上保険との比較は公表資料に基づく一般的な説明であり、すべての契約に同一の条件が適用されるものではない。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。
記事の内容に誤りやお気づきの点があれば、記事のタイトルまたはURLを添えてお問い合わせからお知らせください(編集方針)。