3年分の保険料を契約時に確定 ソニー損保の3年契約、1年契約と何が違う?
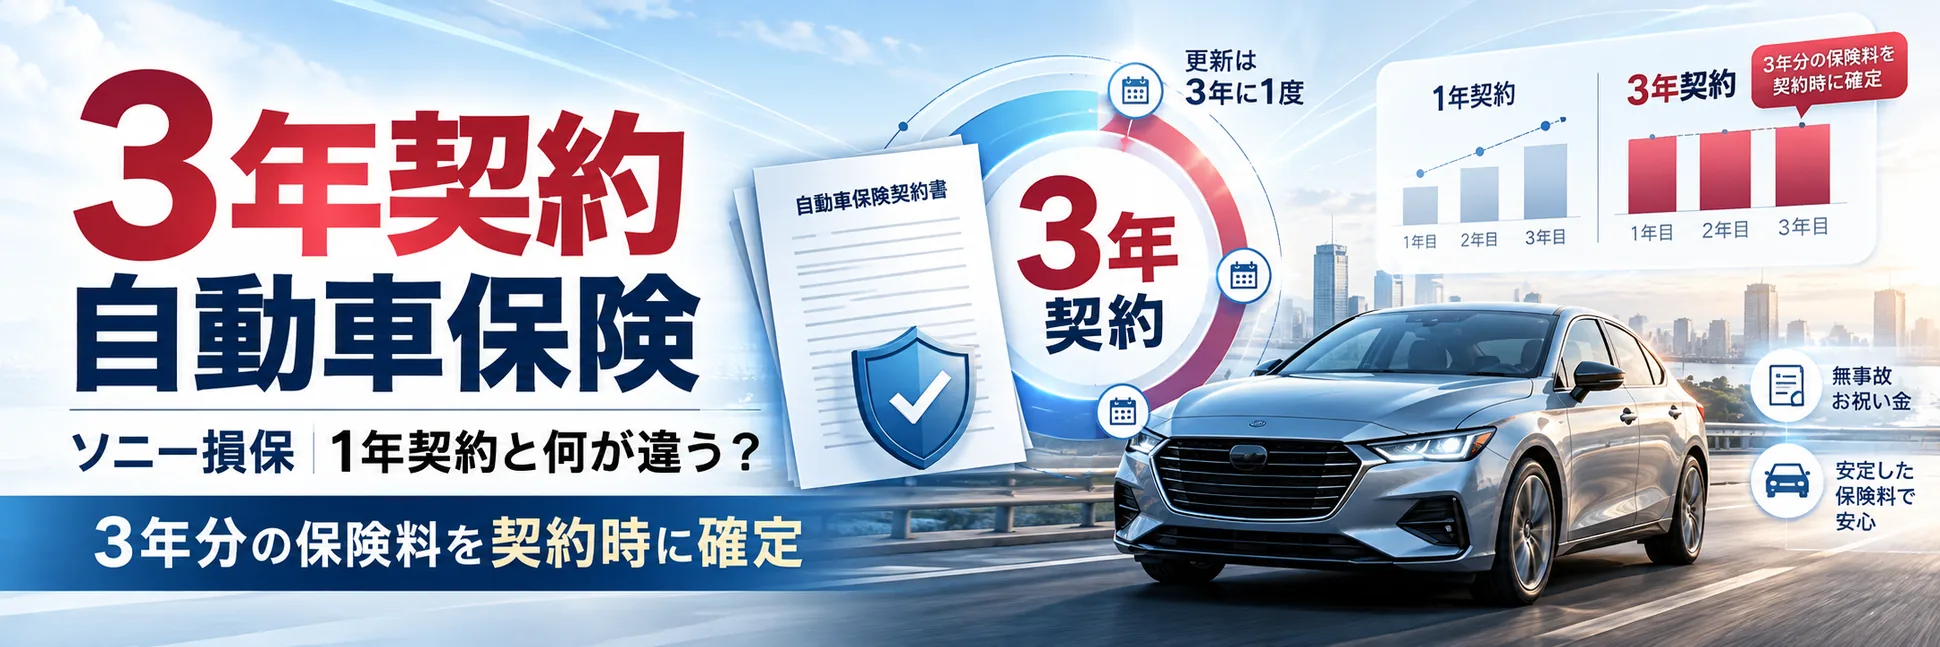
ソニー損保が2026年10月1日から「長期自動車保険(3年契約)」の販売を開始した。契約時に3年間の保険料を保険年度ごとに確定する一方、1年契約を3年間続けるより安いとは限らない。公式の保険料例をもとに、保険料、等級、更新、無事故お祝い金の違いを整理する。
目次
- 「3年間確定」は「毎年同じ保険料」ではない
- 契約内容を変えれば追加・返還保険料が生じる場合がある
- 公式例では3年契約11万5,970円、1年契約3年分は11万1,260円
- 1年契約の11万1,260円は「将来確定した保険料」ではない
- ソニー損保も「1年契約を3年間契約する場合より高くなることがある」と明記
- 73.4%が「次回更新時の保険料を見通せない」と回答
- 「数年間保険料が変わらない仕組み」に86.2%が価値を感じると回答
- 事故で保険を使っても、3年契約の途中では等級を変更しない
- 1年契約との主な違い
- 無事故お祝い金は「3年契約なら誰でも15%」ではない
- 更新手続きは3年に1度。ただし契約内容の確認は毎年
- 「3年分確定」は「3年分を一括払い」でもない
- 新規契約では3年間で最大3万2,000円の割引
- 3年契約を見るときは「確定」と「割安」を分ける
- ダイレクト型に「3年契約」という選択肢
ソニー損害保険は2026年10月1日、「ソニー損保の長期自動車保険(3年契約)」の販売を開始した。
特徴の一つは、契約時に3年間の保険料を保険年度ごとに確定することだ。
1年契約では1年ごとの契約時に保険料が決まる。これに対して3年契約では、第1保険年度、第2保険年度、第3保険年度の保険料が契約時に決まる。契約条件の訂正・変更がなければ、保険期間中に保険料水準の見直しが行われたり、事故で保険を使用したりしても、それによって契約中の保険料が変更される仕組みではない。ソニー損保
さらに、3年間を通じて3等級ダウン事故・1等級ダウン事故がなく、保険料をすべて払い込むなど所定の条件を満たして満期を迎えれば、「無事故お祝い金」の対象となる。更新手続きも1年ごとではなく、3年に1度となる。ソニー損保
ただし、ここでは三つのことを分けて考える必要がある。
「3年分の保険料が契約時に決まること」
「3年間、毎年同じ金額を支払うこと」
「1年契約より3年間の負担額が少なくなること」
は同じ意味ではない。
実際、ソニー損保が公表した保険料例には、無事故お祝い金を受け取った後の差引額でも、3年契約の方が一定の前提で計算した1年契約3年間の試算額を上回るケースが示されている。ソニー損保
3年契約では何が確定し、1年契約とは何が違うのか。公表資料から確認する。
「3年間確定」は「毎年同じ保険料」ではない
ソニー損保の参考資料では、3年契約の保険料について、契約時に「3年間の保険料(保険年度ごと)が確定」するとしている。ソニー損保
「保険年度」とは、3年間の保険期間を始期日から1年ごとに区切ったもので、第1、第2、第3保険年度に分かれる。
重要なのは、3年間に支払う各年度の保険料が契約時に決まるのであって、3年間ずっと同額を支払うという意味ではないことだ。
ソニー損保が示した保険料例では次のようになっている。ソニー損保
| 保険年度 | 3年契約の保険料 |
|---|---|
| 第1保険年度 | 47,420円 |
| 第2保険年度 | 44,440円 |
| 第3保険年度 | 44,570円 |
| 3年間合計 | 136,430円 |
| 無事故お祝い金 | ▲20,460円 |
| お祝い金受取後の差引額 | 115,970円 |
第1保険年度は47,420円、第2保険年度は44,440円、第3保険年度は44,570円で、各年度の金額は同じではない。
したがって、この商品を単に「3年間同じ保険料」と説明すると、各年の支払額まで同額であるように受け取られる可能性がある。
正確には、契約時に3つの保険年度それぞれの保険料が決まり、契約条件を変更しない限り、その金額が契約期間中の保険料水準の見直しや事故の有無によって変更されないという仕組みだ。ソニー損保
契約内容を変えれば追加・返還保険料が生じる場合がある
「契約時に3年間の保険料が確定する」という説明にも例外がある。
ソニー損保は、契約条件の訂正・変更が生じた場合には、その内容に応じて追加保険料の支払い、または保険料の返還が発生する場合があると明記している。ソニー損保
同社の商品ページでも、「補償や契約車両などを変更しない限り、契約期間中は保険料の変動はありません」と説明している。ソニー損保
つまり、
「一度契約すれば、その後どのような変更があっても3年間の支払額が一切変わらない」
という商品ではない。
契約時の条件を前提に、3年間の保険料を保険年度ごとにあらかじめ決める仕組みと捉える必要がある。
公式例では3年契約11万5,970円、1年契約3年分は11万1,260円
今回の商品を理解するうえで確認しておきたいのが、ソニー損保が参考資料で示している1年契約との比較例だ。
3年契約では3年間の保険料合計が13万6,430円。所定の条件を満たして無事故お祝い金2万460円を受け取った場合、その受取後の差引額は11万5,970円となる。
一方、同社が同じ資料で示している1年契約を3年間継続した場合の試算は、合計11万1,260円である。ソニー損保
| 3年契約 | 1年契約を3年間継続した試算 | |
|---|---|---|
| 1年目 | 47,420円 | 35,150円 |
| 2年目 | 44,440円 | 38,340円(目安) |
| 3年目 | 44,570円 | 37,770円(目安) |
| 3年間合計 | 136,430円 | 111,260円(目安) |
| 無事故お祝い金 | ▲20,460円 | ― |
| 差引後の比較額 | 115,970円 | 111,260円(目安) |
数字だけを比べれば、このケースでは無事故お祝い金を受け取った後でも、3年契約の方が4,710円多い。
ただし、この比較をそのまま「1年契約の方が4,710円安い」と一般化することはできない。
これは特定の契約条件で作られた保険料例だからだ。
今回の例は、保険始期2026年10月1日、20等級、事故あり係数適用期間0年、トヨタ・ヤリス、記名被保険者42歳、ゴールド免許、本人限定、30歳以上補償などの条件で算出されている。車両保険金額も各年で設定されている。ソニー損保
個々の契約者について同じ差額になることを示すものではない。
1年契約の11万1,260円は「将来確定した保険料」ではない
さらに重要なのが、1年契約側の試算条件だ。
ソニー損保は参考資料で、1年契約の保険料例について、保険期間中に等級ダウン事故がなく満期を迎え、2026年10月の保険料率で3年間契約を継続した場合としている。
また、実際の保険料については、料率改定などに伴って大きく変動する可能性があると注意書きを付けている。ソニー損保
つまり、
3年契約:115,970円
1年契約3年間:111,260円
という数字は、2026年10月時点で今後3年間の実際の支払額がこの金額になると確定している比較ではない。
3年契約側は契約時に各保険年度の保険料が確定する。一方、1年契約側の2年目、3年目は一定の前提を置いた「目安」だ。
今回の比較で分かるのは、3年間の保険料を契約時に決めることと、3年間の保険料総額が1年契約より必ず低くなることは別であるという点だ。
ソニー損保も「1年契約を3年間契約する場合より高くなることがある」と明記
ソニー損保はこの点を参考資料でも明記している。
3年契約には「3年契約特約」と「無事故お祝い金特約(3年契約のみ)」がセットされ、保険料の算出方法も1年契約とは一部異なる。
そのため、同社は1年契約を3年間契約する場合よりも3年契約の保険料が高くなることがあるとしている。比較は、1年契約を3年契約の保険始期日時点の保険料率・制度で等級を進行させた場合による。ソニー損保
したがって、「長期契約だから1年契約より割安」と一律に整理することはできない。
ソニー損保の商品ページでも、「3年契約と1年契約でどちらがお得なのか」という問いに対し、「一概にどちらがお得とはいえません」と説明している。ソニー損保
73.4%が「次回更新時の保険料を見通せない」と回答
商品発表と同じ2026年9月30日、ソニー損保は「インフレ下における家計負担と自動車保険に関する意識・実態調査 第2弾 保険選び編」も公表した。
調査対象は、自家用車を所有し、自動車保険の加入に関与している30~50代の男女1,034人。調査は2026年7月21~22日にインターネットで実施された。ソニー損保
次回更新時の自分の自動車保険料について見通しを立てられるか尋ねたところ、「まったく見通せない」が19.0%、「あまり見通せない」が54.4%で、合わせて73.4%だった。
また、仮に次回更新時に保険料が上がる場合について、「非常に不安を感じる」が43.0%、「やや不安を感じる」が45.4%で、計88.4%が家計負担への不安を感じると回答している。ソニー損保
これらは、ソニー損保が設定した条件に該当する30~50代1,034人を対象とするインターネット調査の結果であり、日本の自動車保険契約者全体を示す統計ではない。
「数年間保険料が変わらない仕組み」に86.2%が価値を感じると回答
同じ調査では、インフレや自動車保険の使用状況にかかわらず、「保険料が数年間変わらない(例えば3年間は保険料が変わらない)」という仕組みについても聞いている。
「将来の支出が管理しやすくなる」という点で家計の防衛策として価値を感じるかという質問に対し、「非常に価値がある」が26.0%、「やや価値がある」が60.2%で、計86.2%だった。ソニー損保
ただし、ここでも調査上の設問と実際の商品条件を分ける必要がある。
実際の3年契約では、契約時に保険料を決める一方、補償内容や契約車両など契約条件を変更すれば、追加・返還保険料が発生する場合がある。ソニー損保
したがって、調査の「数年間変わらない」という表現から、実際の商品について「何があっても3年間一切変わらない」と読み替えるのは適切ではない。
事故で保険を使っても、3年契約の途中では等級を変更しない
1年契約との違いの一つが、ノンフリート等級と事故あり係数適用期間の扱いだ。
ソニー損保の参考資料では、3年契約について、ノンフリート等級・事故あり係数適用期間は契約時に決定し、3年間不変としている。一方、1年契約では1年ごとの契約時に決定する。ソニー損保
3年契約では、契約期間中に事故で保険を使用した場合でも、その事故を理由として契約期間中にノンフリート等級が下がり、契約中の保険料に反映される仕組みではない。
ただし、事故の影響がなくなるわけではない。
ソニー損保は、次回の契約更新時に、3年間の保険期間中にあった事故件数をもとにノンフリート等級や事故あり係数適用期間などを決定するとしている。ソニー損保
したがって、「事故があっても等級に影響しない」ではなく、3年契約の途中では反映せず、次回更新時に反映するという違いになる。
1年契約との主な違い
ソニー損保の参考資料をもとに整理すると、主な違いは次のとおりだ。ソニー損保
| 項目 | 3年契約 | 1年契約 |
|---|---|---|
| 保険期間 | 3年 | 1年 |
| 契約手続き | 3年に1度 | 1年ごと |
| 保険料 | 契約時に3年間の保険料を保険年度ごとに確定 | 1年ごとの契約時に決定 |
| ノンフリート等級・事故あり係数適用期間 | 契約時に決定し3年間不変 | 1年ごとの契約時に決定 |
| 無事故お祝い金 | あり | なし |
| 基本となる補償内容・事故対応・ロードサービス | 1年契約と同じ | 3年契約と同じ |
今回の3年契約は、ソニー損保の自動車保険「総合自動車保険Type S」に「3年契約特約」と「無事故お祝い金特約(3年契約のみ)」をセットした商品だ。
参考資料では、両商品の主な違いは保険期間や無事故お祝い金の有無などで、補償内容、事故対応サービス、ロードサービスなどは同じとしている。ソニー損保
無事故お祝い金は「3年契約なら誰でも15%」ではない
3年契約には「無事故お祝い金」が設けられている。
支払条件について、ソニー損保の商品ページでは、
3年間を通じて3等級ダウン事故・1等級ダウン事故がないこと
と、
3年分の保険料をすべて支払っていること
の2点を示している。契約内容の変更や訂正に伴う追加保険料も払込みの対象に含まれる。ソニー損保
条件を満たして3年間の保険期間を満了した場合、無事故お祝い金の対象となる。
ニュースリリースでは、無事故お祝い金について、保険始期日時点の契約保険料の3年間合計額をもとに15%を返すと説明している。ただし、一部特約の保険料は算出対象に含まれず、端数処理などによって15%ちょうどにならない場合もある。ソニー損保
このため、
「3年契約なら支払った保険料の15%が必ず戻る」
と説明するのは正確ではない。
また、支払条件は「保険金を一度も請求していないこと」ではなく、3等級ダウン事故・1等級ダウン事故がないことだ。
事故の内容によっては、保険を使っても等級に影響しない「ノーカウント事故」もある。ソニー損保
更新手続きは3年に1度。ただし契約内容の確認は毎年
3年契約では、保険期間中の継続手続きは不要となる。
ソニー損保は、毎年の積算距離計の確認など、契約継続に伴う手間を軽減できるとしている。ソニー損保
一方、契約内容を3年間確認しなくてよいわけではない。
同社の商品ページでは、契約内容を定期的に確認してもらうため、契約内容確認の案内を毎年送るとしている。ソニー損保
また、車両や補償内容など契約条件に変更が生じれば、必要な変更手続きが発生する。
「更新手続きが3年に1度」と「3年間手続きが一切発生しない」は分けて理解する必要がある。
「3年分確定」は「3年分を一括払い」でもない
支払方法も1年契約とは異なる。
ソニー損保の参考資料では、3年契約は年払(3回払)または月払(35回払)から選択する。
1年契約は1回払または月払(11回払)となっている。ソニー損保
したがって、「契約時に3年分の保険料が確定する」という説明は、3年分の保険料を契約時に全額一括で支払うという意味ではない。
保険料額を決める時点と、実際に保険料を支払う時期は別である。
新規契約では3年間で最大3万2,000円の割引
3年契約には、1年契約と同様にインターネット割引や無事故割引などが設定されている。
新規申込みの場合、所定の条件を満たすと、インターネット割引が3年間で計24,000円、無事故割引が計7,500円、証券ペーパーレス割引が第1保険年度に500円で、合計32,000円となる。ソニー損保
ただし、これは「1年契約と比べて3万2,000円安い」という意味ではない。
ソニー損保の参考資料によれば、1年契約にもインターネット割引、無事故割引、証券ペーパーレス割引があり、適用額は契約年度などによって異なる。ソニー損保
32,000円は、3年契約について所定の条件を満たした場合に適用される割引額の合計である。
3年契約を見るときは「確定」と「割安」を分ける
今回公表された保険料例は、3年契約の商品性を理解するうえで分かりやすい。
特定の条件による試算では、
3年契約の無事故お祝い金受取後の差引額が11万5,970円
なのに対し、
1年契約を3年間続けた場合の試算額は11万1,260円
となっている。ソニー損保
しかし、後者の2年目、3年目は2026年10月の保険料率を使って計算した「目安」で、将来実際に支払うことが確定した保険料ではない。
一方、3年契約は、契約条件を変更しない限り、契約時に各保険年度の保険料が決まる。
この違いから確認できるのは、「将来の保険料をあらかじめ把握できること」と「支払総額が1年契約より少なくなること」は別の性質だということだ。
ソニー損保自身も商品ページで、3年契約と1年契約のどちらが得かは一概にいえないと説明し、「更新の手間の少なさ」を重視する場合は3年契約、「見直しのしやすさ」を重視する場合は1年契約という選び方を示している。ソニー損保
ダイレクト型に「3年契約」という選択肢
ソニー損保によると、インターネットで契約手続きができる長期契約の自動車保険を提供しているのは、2026年9月1日時点で、主にダイレクトで自動車保険を販売する保険会社の中では同社のみとしている。これはソニー損保による調査結果である。ソニー損保
同社は販売開始の目的として、「将来を見通せる安心」「継続(更新)手続の負担の軽減」「安全運転の後押し」を挙げている。ソニー損保
一方で、3年契約が1年契約より必ず安くなるとは説明していない。
今回の商品を見る際に分けて確認したいのは、契約時に各年度の保険料が決まること、契約期間中は事故による等級変更を反映しないこと、更新手続きが3年に1度になること、所定の条件を満たせば無事故お祝い金が支払われること、そして1年契約より必ず総額が低くなるわけではないことだ。
同社調査では、対象となった30~50代1,034人の73.4%が次回更新時の自動車保険料を「見通せない」と回答した。一方、今回の商品では、契約条件を変更しない限り、契約時点で3年間の保険料が保険年度ごとに決まる。ソニー損保
「3年間でいくら安くなるか」だけではなく、いつ、どこまで先の保険料が決まるのか。
そこが、1年契約と今回の3年契約を比較する際の大きな違いとなる。
主な参照資料
ソニー損害保険「3年続く大きな安心を、ネットでお得に『ソニー損保の長期自動車保険(3年契約)』販売開始」(2026年9月30日)ソニー損保
ソニー損害保険「参考資料 長期自動車保険の商品概要と保険料例」(2026年9月30日)ソニー損保
ソニー損保「ソニー損保の長期自動車保険(3年契約)」商品ページソニー損保
ソニー損害保険「インフレ下における家計負担と自動車保険に関する意識・実態調査 第2弾 保険選び編」(2026年9月30日)ソニー損保
※本記事は2026年10月2日時点でソニー損保が公表している資料をもとに整理しています。記載した保険料は特定の契約条件による保険料例です。1年契約の2年目・3年目は2026年10月時点の保険料率等を使った目安であり、将来の実際の保険料を示すものではありません。個別の保険料、補償内容、割引、無事故お祝い金の適用可否等は契約条件によって異なります。
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。