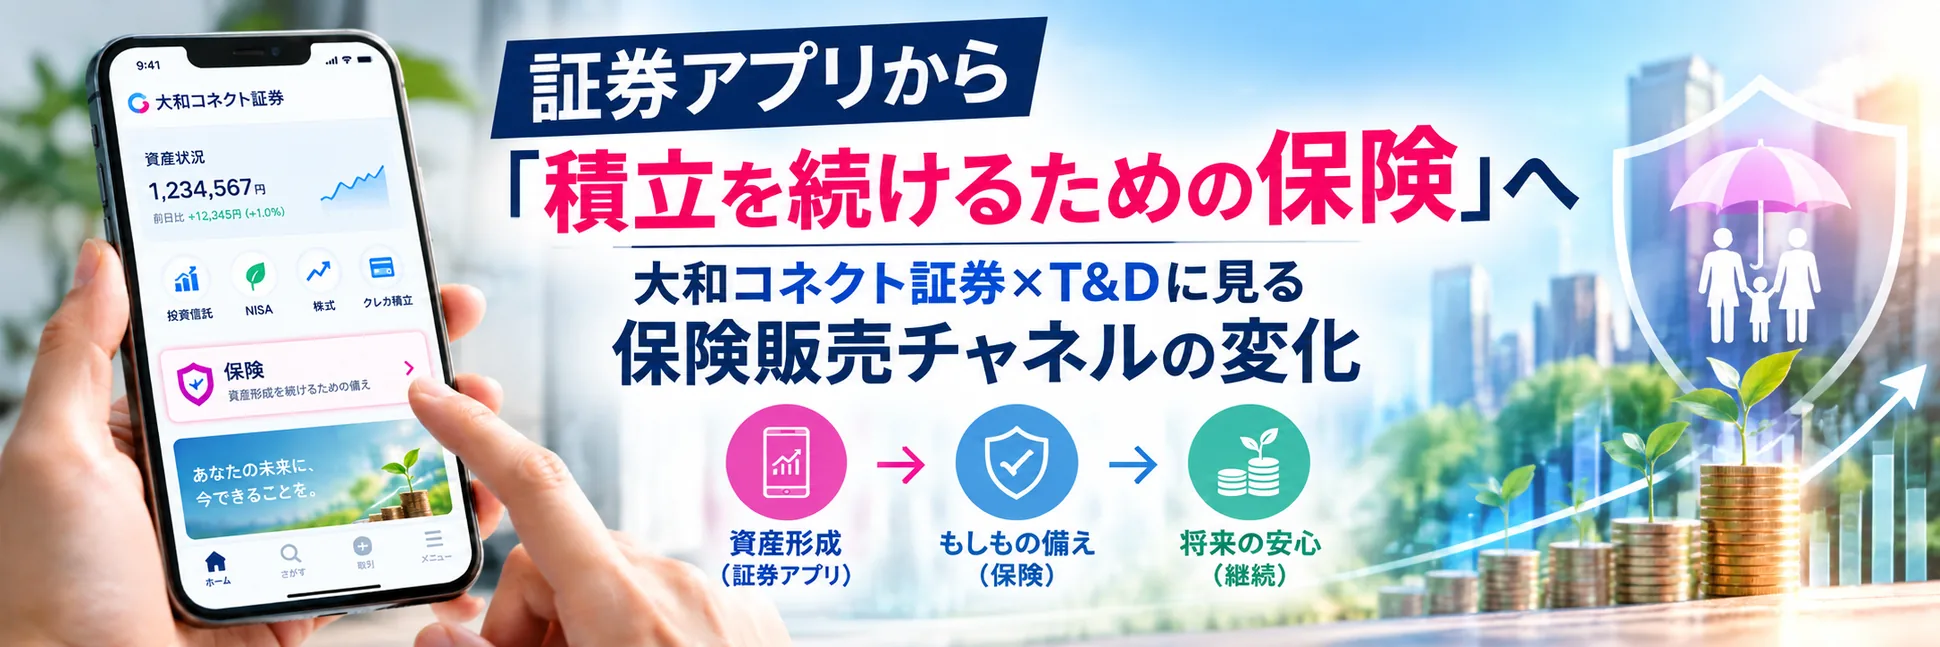
証券アプリから「積立を続けるための保険」へ 大和コネクト証券×T&Dに見る保険販売チャネルの変化
大和コネクト証券は2026年10月5日、T&Dフィナンシャル生命と共同開発した「コネクトのつみたて応援保険」の提供を開始した。病気やケガによる所定の障害・介護状態、がん・急性心筋梗塞・脳卒中の三大疾病による所定の状態などに備え、給付金等を受け取ることで、将来の積立投資に充てる予定…
目次
大和コネクト証券は2026年10月5日、T&Dフィナンシャル生命と共同開発した「コネクトのつみたて応援保険」の提供を開始した。
病気やケガによる所定の障害・介護状態、がん・急性心筋梗塞・脳卒中の三大疾病による所定の状態などに備え、給付金等を受け取ることで、将来の積立投資に充てる予定だった資金の確保を支援する保険だ。
特徴の一つが、その入口にある。
大和コネクト証券の口座保有者は、証券取引に使う「コネクトアプリ」から保険料をシミュレーションし、そのままスマートフォンで申込みを完結できる。
「保険に入りたい」と考えて保険会社や代理店を探すところから始まるのではない。
投資や資産形成をしている場所に、保険との接点が置かれている。
今回の商品を見るうえで興味深いのは、この点だ。
まず確認したい これは「積立そのものを保障する商品」ではない
名称やサービスの説明だけを見ると、「積立投資に保険が直接連動する商品」と受け取る可能性がある。
ここは正確に整理しておきたい。
「コネクトのつみたて応援保険」は、積立・貯蓄を目的とした商品ではない。また、投資商品の運用成果を保障するものでもない。
所定の保険金・給付金の支払事由に該当した場合に保険金等を受け取り、その資金を将来予定していた積立投資などに活用することで、資産形成計画の継続を支援するという設計だ。
給付金は顧客の銀行口座へ一括で支払われる。
その後、自動的に大和コネクト証券の投資信託などへ積み立てられるわけではない。
また、加入後に実際の積立投資額を変更しても、保険契約の内容が自動的に変更される仕組みでもない。積立額に合わせて保険金額を減額したい場合には、別途手続きが必要になる。
つまり、この商品が保障しているのは投資そのものではなく、病気や介護などによって当初予定していた資産形成を続けにくくなるリスクに備えることだ。
この違いは押さえておきたい。
どのような保険なのか
商品は、大和コネクト証券を団体保険契約者、T&Dフィナンシャル生命を引受保険会社とする団体保険として提供される。
対象は、大和コネクト証券に口座を持ち、保険開始日時点で満20歳から満80歳の人。
死亡保障を付けた「ベーシックプラン」と、死亡保障のない「シンプルプラン」の2種類が用意されている。
両プランとも、病気やケガによる所定の障害・介護状態や、三大疾病による所定の状態を保障する。
障害・介護給付金については、国民年金法に基づく障害等級2級以上に該当した場合や、公的介護保険制度で要介護2以上と認定された場合などが支払い対象となる。
三大疾病については、がんは所定の診断確定、急性心筋梗塞と脳卒中は所定の手術または20日以上の入院などが給付要件となっている。
保障期間は5年から30年。
健康状態に関する告知は必要だが、申込みのための医師の診察は不要としている。
なお、がん保障については、加入日から91日目以降が保障開始となるなど、支払条件には個別の定めがある。加入に際しては商品内容や支払要件を確認する必要がある。
「積立投資をしている人」だけが対象ではない
もう一つ誤解しやすいポイントがある。
商品コンセプトは「資産形成の継続支援」だが、実際に大和コネクト証券で積立投資をしていることは加入条件ではない。
「まいにち投信」「クレカ積立」「ひなツミ(ひな株つみたて)」を利用していなくても、大和コネクト証券の口座を保有していれば申込みが可能だ。
これらの積立サービスを新たに始める必要もない。
したがって、
「投資サービスに保険が機械的に付帯した」
と捉えるのも正確ではない。
一方、商品設計や顧客への見せ方は明確に「資産形成」という文脈に置かれている。
そこに今回の特徴がある。
証券アプリの中から保険へ
申込導線を見ると、その特徴はさらに分かりやすい。
利用者は「コネクトアプリ」の、
「さがす」
→「サービス」
→「保険」
→「月々の保険料をチェックする」
という流れから手続きを始める。
生年月日、性別、プラン、毎月の積立金額などを入力して保険料をシミュレーションし、メールアドレス認証、加入者情報、申込内容の確認、クレジットカード登録へ進む。
保険料のシミュレーションから申込みまで、スマートフォン上で完結する。
大和コネクト証券のアプリには、国内株式、投資信託、NISA、クレカ積立、ポイント投資など、すでに複数の資産形成サービスが並んでいる。
そこへ「保険」という選択肢が加わった。
注目したいのは、単純にネットで保険を販売できるようになったことではない。
インターネット完結型の保険商品自体は以前から存在する。
今回の違いは、顧客が日常的に資産形成を行うデジタル上の場所に、保険の入口が置かれたことにある。
「保険商品を探す」前に保険と出会う
従来、保険販売の入口としてイメージされやすかったのは、
保険会社の営業職員、保険代理店、来店型保険ショップ、金融機関の窓口、保険会社のウェブサイトなどだ。
これらの多くでは、程度の差はあっても「保険について相談する」「保障を検討する」という行動から顧客接点が始まる。
一方、今回のサービスでは顧客が最初から保険を探しているとは限らない。
投資信託を積み立てる。
NISAを利用する。
将来の教育資金や老後資金を準備する。
そうした資産形成の行動の中から、
「もし病気で収入が減ったら、この積立を続けられるだろうか」
というリスクを提示し、その解決手段として保険につなげている。
これは保険の商品カテゴリーからニーズを考える方法とは少し異なる。
「医療保険が必要か」
「死亡保障はいくら必要か」
から始めるのではなく、
「この資産形成計画を途中で止める要因は何か」
から保障ニーズを考えている。
T&Dフィナンシャル生命にとっても興味深い接点
T&Dフィナンシャル生命は、金融機関や来店型保険ショップなどの乗合代理店市場を通じた生命保険販売に特化してきた生命保険会社だ。
その同社が、大和コネクト証券と共同で、証券アプリを入口とする商品を提供した。
もちろん、この一例だけをもって、保険販売が金融機関や代理店からアプリへ移行すると判断することはできない。
今回の商品も大和コネクト証券を団体保険契約者とするものであり、既存の代理店販売と単純に同列比較できるものではない。
ここでいう「販売チャネルの変化」は、法的な代理店チャネルの分類というより、顧客が保険と出会い、検討し、申込みに進む接点の変化として見るのが適切だ。
その意味では今回の取り組みは、今後の保険ビジネスを考えるうえで興味深い。
金融サービスの「利用場面」が保険の入口になる
今回の仕組みをもう少し広く捉えると、保険販売の入口が「場所」から「行動」へ移っていく可能性が見えてくる。
住宅を購入するときには、住宅ローンと保障を考える。
旅行を予約するときには、旅行中のリスクに備える。
自動車を購入・利用するときには、自動車保険を考える。
そして資産形成を始めたときには、「その計画を中断させるリスク」への備えを考える。
保険単体を探してもらうのではなく、顧客がすでに行っている金融行動の中で保障ニーズを提示するという発想だ。
デジタルサービスでは、この導線を作りやすい。
顧客が資産形成について考えている瞬間に、
「万一、この積立を続けられなくなったら」
という問いを提示できるためだ。
商品説明から始めるのではなく、顧客が実現しようとしている目的から保険へつなげる。
この設計は、保険販売にとって無視できない変化になり得る。
一方で「簡単に買えること」と「適切な保障」は別
スマートフォンで申込みを完結できることは利便性につながる。
一方、手続きが簡単であることと、保障内容がその顧客に適していることは同じではない。
今回の商品にも、
保障対象となる障害・介護状態や疾病の条件、保障開始時期、健康状態の告知、保障期間、プラン変更、契約終了に関する条件などがある。
例えば、がんについては加入直後から保障されるわけではない。
また、大和コネクト証券の口座を休止・閉鎖した場合には、この保険サービスを継続できない。
さらに、保険期間途中や更新時にプランを変更することはできず、変更したい場合にはいったん解約して新たに加入する必要がある。その際には再告知が必要となり、健康状態によっては加入できない可能性もある。
デジタルチャネルだから説明すべき事項が少なくなるわけではない。
むしろ、対面で補足説明を受けなくても、顧客自身が保障内容や条件を理解できる情報設計が重要になる。
保険代理店にとって「アプリが競合になる」という話ではない
では、こうした仕組みが増えると、保険代理店の役割は小さくなるのだろうか。
今回の一事例だけから、そこまで言うことはできない。
デジタル完結に向いている保障と、相談を必要とする保障は異なる。
家族構成、収入、住宅ローン、教育資金、既契約、法人保障、相続など複数の事情を踏まえて保障全体を設計する場合には、人による相談の価値は残る。
むしろ代理店にとって考えるべきなのは、
「保険を売る場所が増える」ことより、「顧客が保険を考えるきっかけが変わる」ことではないか。
顧客が「保険について相談したい」と思ってから接点を持つだけではなく、
住宅購入、資産形成、法人設立、事業承継、採用、退職など、顧客の行動の中から潜在的なリスクを見つけ、保障の必要性を整理する。
そうした役割は、今後さらに重要になる可能性がある。
「商品」ではなく「目的」を起点にする
「コネクトのつみたて応援保険」の見せ方で特徴的なのは、「三大疾病保険」「介護保険」といった保険カテゴリーを前面に出していないことだ。
前面にあるのは、
「資産形成を続ける」
という目的である。
保障は、その目的を実現するための手段として配置されている。
保険業界では長く、
死亡保障、医療、がん、介護、年金――
という商品カテゴリーを起点に商品を説明することが多かった。
しかし顧客側から見れば、本来の目的は「保険に加入すること」ではない。
家族の生活を守る。
住宅ローンを返済する。
教育資金を準備する。
老後資金をつくる。
事業を継続する。
その途中にある経済的リスクへ備えるために保険を使う。
今回の商品は、その関係を「積立投資」という非常に分かりやすい行動に結び付けたものと見ることができる。
今後を見るうえで確認したい3つのポイント
今回の取り組みが保険販売にどこまで影響するかは、現時点では分からない。
今後確認したいのは、まず利用者が「資産形成の継続」という切り口をどこまで保障ニーズとして受け入れるかだ。
次に、証券アプリのような金融サービス上で保険を提示するモデルが、ほかの金融サービスや生活サービスへ広がるか。
そして、デジタルで完結する保障と、人による相談を組み合わせる保障がどのように棲み分けられていくかである。
大和コネクト証券とT&Dフィナンシャル生命の今回の取り組みだけで、保険販売チャネルの将来を断定することはできない。
ただ、一つの変化は明確だ。
保険との接点は、「保険を探す場所」だけに置かれる必要がなくなっている。
資産形成をするアプリ、自動車を利用するサービス、住宅を購入する場面など、顧客が何らかの目的のために行動している場所そのものが、保障を考える入口になり得る。
保険代理店にとっても、商品をどこで販売するかだけでなく、
「顧客が何を実現しようとしている場面で、保険の必要性に気付いてもらうか」
という視点が、これまで以上に重要になっていきそうだ。
一次資料
・大和コネクト証券「大和コネクト証券、資産形成の継続をサポートする新サービス『コネクトのつみたて応援保険』の提供を開始」(2026年10月5日)
・大和コネクト証券「コネクトのつみたて応援保険」サービスページ
・T&Dフィナンシャル生命保険「大和コネクト証券、資産形成の継続をサポートする新サービス『コネクトのつみたて応援保険』の提供を開始」(2026年10月5日)
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。