比較推奨はどこまでシステム化できる? 一括見積り・比較表・意向把握・証跡管理・AIの役割を整理
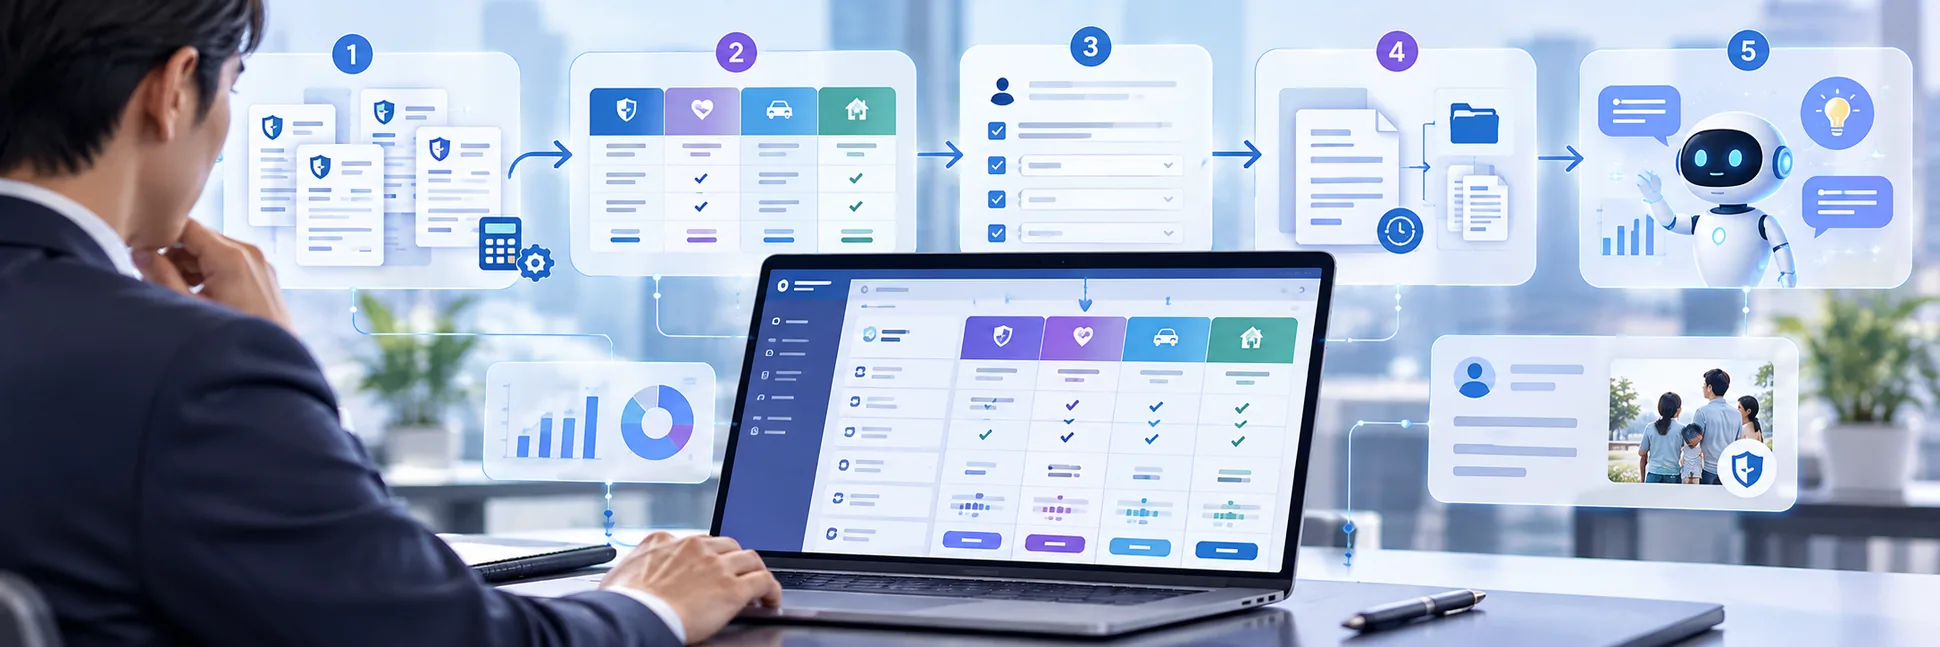
乗合代理店の比較推奨販売を巡り、システム開発が活発になっている。複数保険会社の見積りを一括で作成する。一覧形式の比較表を自動生成する。顧客の意向を入力し、その内容に沿った提案ポイントをAIが作る。面談内容を記録し、比較・推奨の証跡として保存する。
目次
乗合代理店の比較推奨販売を巡り、システム開発が活発になっている。
複数保険会社の見積りを一括で作成する。一覧形式の比較表を自動生成する。顧客の意向を入力し、その内容に沿った提案ポイントをAIが作る。面談内容を記録し、比較・推奨の証跡として保存する。
これまで別々の業務として行われてきた工程を、一つのシステム上でつなごうとする動きだ。
背景にあるのが、2028年3月1日から適用される比較推奨販売に関する新たなルールである。
金融庁は2026年8月28日、保険業法施行規則と「保険会社向けの総合的な監督指針」等の改正内容を公表した。いわゆる「ハ方式」に当たる規定が削除され、乗合代理店が特定の保険契約を選別して提示・推奨する場合、顧客の意向を踏まえ、合理的かつ一定の具体性を持つ基準や理由に基づいて行うことが、これまで以上に重要になる。
一方で、制度対応を「比較推奨システムを導入すれば終わり」と捉えるのは適切ではない。
金融庁はパブリックコメントへの回答で、比較ツールやITツール、外部システムの活用は募集管理態勢の高度化などに資する可能性を認める一方、システムの出力結果を示すだけでは、意向把握や比較推奨販売への対応を履行したことにはならないとの考えを明確にしている。
では、比較推奨販売のどこまでをシステム化できるのか。
一括見積り、比較表、意向把握、証跡管理、そして生成AI。それぞれの役割を整理する。
まず整理しておきたい「2028年3月」と現在の意向把握義務
比較推奨システムを考える前に、制度の時間軸を整理しておきたい。
2026年8月28日に公布された比較推奨販売に関する改正内閣府令は、2028年3月1日に施行され、改正後の監督指針も同日から適用される。
ただし、顧客の意向を把握・確認する義務そのものが2028年から始まるわけではない。
金融庁も今回の公表資料で、「意向把握義務」は今回の改正対象外であり、現時点でも適時・適切に対応する必要があると明記している。
したがって、2028年への準備とは、新しく意向把握を始めることではない。
すでに行っている意向把握を起点に、
何を比較対象としたのか
なぜそこまで絞り込んだのか
なぜその商品を提示・推奨したのか
顧客に何を説明したのか
その過程を後から確認できるか
という一連の募集プロセスを、より説明可能な形にしていくことが中心になる。
結論 「作業」はかなりシステム化できる。「判断」と「責任」は残る
比較推奨販売の工程を分解すると、システムとの相性にはかなり差がある。
| 募集工程 | システム化 | 主な役割 |
|---|---|---|
| 見積条件の入力・複数社見積り | ◎ | 入力・転記・試算の効率化 |
| 商品情報の整理・比較表作成 | ◎ | 条件をそろえた一覧化 |
| 顧客意向の記録 | ○ | 入力漏れ防止、記録、フロー制御 |
| 商品の絞り込み・推奨理由作成 | ○ | 候補抽出や理由案の作成を支援 |
| 顧客への説明・理解確認 | △ | 資料提示や記録は可能だが対話は残る |
| 証跡の保存・管理 | ◎ | 電子保存、検索、監査対応 |
| 募集の適切性の最終判断 | △ | システムは支援できるが代理店側の確認が必要 |
システム化しやすいのは、データの取得、整理、記録、抜け漏れ防止である。
難しいのは、「この顧客にとって何が重要なのか」「なぜこの商品を勧めるのか」という意味付けだ。
ここを混同しないことが、比較推奨システムを導入する際の出発点になる。
1.一括見積り 作業負担を大きく減らせる領域
システム化との相性が最もよいのが見積り作成だ。
特に自動車保険や火災保険では、複数の保険会社で見積りを取得する場合、同じ契約条件を各社の代理店システムへ繰り返し入力する必要がある。
一括見積りでは、顧客情報や車両・建物、補償条件などを一度入力し、複数社の見積りへ展開することで、この作業を効率化できる。
例えば、保険代理店向けAIサービス「boshuAssist」は、複数損保への一括見積りを行い、その結果から比較表を作成する機能を提供している。2026年9月時点では自動車・火災保険について複数社を対象としている。
こうした仕組みは、比較推奨販売の実務負担を下げるうえで大きな意味を持つ。
ただし、ここで誤解してはいけないことがある。
2028年3月以降、すべての案件で取扱保険会社全社の見積りを取得することが一律に求められるわけではない。
金融庁は、すべての案件について、すべての取扱保険会社の商品を網羅的に見積り・説明することを求めるものではなく、代理店の規模や業務特性、募集形態、取扱商品、顧客の意向などを踏まえた実効的な態勢整備が必要との考えを示している。
したがって、一括見積りシステムの価値は「全社見積りを義務として実施するため」ではない。
顧客の意向を踏まえて比較が必要となった際に、必要な候補を効率的かつ同じ条件で比較できる環境をつくることにある。
2.比較表 「並べる」だけなら自動化できるが、比較条件が重要
次にシステム化しやすいのが比較表だ。
各社の見積書から、
保険料
補償範囲
保険金額
免責金額
特約
付帯サービス
などを抽出し、横並びで表示することは技術的には可能になってきている。
各社で見積書の形式や用語が異なる中、同じ観点で整理された比較表は、募集人だけでなく顧客にとっても違いを把握しやすい。
一方、金融庁がITツールについて特に重視しているのが、比較の中身そのものの適切性だ。
比較ツールなどを利用する場合には、
掲載情報の正確性・最新性、比較の前提条件、保障・補償内容、保険料算定条件、対象商品、表示順、比較ロジックなどについて、顧客に誤解を与えないよう管理する必要がある。
さらに、手数料水準、販売目標、便宜供与などによって特定の商品へ恣意的に誘導する仕組みになっていないかも確認・検証する必要がある。
比較表が自動生成されることと、その比較が適切であることは同じではない。
例えば、A社とB社で保険料を比較していても、免責金額や補償範囲が異なれば単純比較はできない。
火災保険で各社の建物評価額が異なる状態のまま保険料だけを並べれば、その差が商品性によるものなのか、設定条件によるものなのか分かりにくい。
システム化によって重要になるのは、「早く比較すること」だけではなく、同じ土俵で比較できているかを管理することである。
3.意向把握 入力フォームにはできるが、顧客の意向そのものは自動生成できない
比較推奨システムには、顧客の意向を入力・保存する機能も増えている。
例えば、
「保険料を抑えたい」
「事故時の自己負担を少なくしたい」
「ロードサービスを重視する」
「水災補償が必要」
といった項目を記録し、その意向をもとに候補商品を抽出する仕組みだ。
システム上で必須項目を設定すれば、確認漏れを防ぐこともできる。
クラウド型保険代理店システム「hokan」では、当初意向と最終意向の記録、比較推奨、電子署名、上長確認などをシステム上で管理する機能が提供されている。
ただし、意向把握で最も重要なのはフォームを埋めることではない。
金融庁は、全保険商品・募集形態に共通する意向把握シートや最低限の質問項目を一律に定める考えを示していない。
顧客の意向は、商品、契約目的、顧客属性、募集形態などによって異なるためだ。
「保険料重視」にチェックが付いているから、自動的に最安の商品を出せばよいとも限らない。
どこまで補償を維持した上で保険料を抑えたいのか。
自己負担額を増やしてもよいのか。
特約やサービスについてどの程度重視するのか。
こうした内容は、顧客との対話を通じて具体化していく必要がある。
システムが支援できるのは、確認すべき事項を示し、把握した内容を整理・保存するところまでと考えた方がよい。
4.推奨理由 AIで「下書き」はできるが、最終判断を委ねない
ここで注目されているのが生成AIだ。
2026年9月に発表されたboshuAssistの比較推奨支援機能では、入力された顧客意向と商品情報をもとに、提案のポイントをAIが生成する。
住友生命、アイリックコーポレーション、Finatextが9月28日に共同開発を発表した乗合代理店向けデジタル支援ソリューションでも、AIによる顧客意向の整理、追加ヒアリング項目の提案、商品候補の抽出、選定理由の整理、証跡作成などを支援する構想が示されている。
AIとの相性がよいのは、
「情報を整理し、判断材料を提示すること」
だ。
例えば、
顧客が「保険料」と「事故時の自己負担」を重視している場合に、複数商品の違いを抽出する。
面談内容から顧客が重視していた事項を要約する。
比較結果と顧客意向の関係から、推奨理由の下書きを作る。
確認できていない事項があれば、追加質問の候補を提示する。
こうした使い方は十分考えられる。
一方、AIが生成した文章をそのまま推奨理由として顧客へ示すことには注意が必要だ。
金融庁は、システムを利用しても、顧客の意向を適切に把握し、それに沿って保険契約を選別・提示・推奨する必要があるとしている。
つまり、
AIがA社を推奨したのでA社を提案した
では説明にならない。
どの顧客意向に対し、どの商品特性がどう合致すると判断したのかを、募集人・代理店側が確認できなければならない。
商品改定がシステムに反映されていなかった場合や、比較ロジックに誤りがあった場合、AIが商品内容を誤って整理した場合も同様だ。
AIは「推奨判断をする主体」ではなく、募集人が判断するための補助線として使う方が現在の制度趣旨には整合的だろう。
5.証跡管理 システム化の効果が大きい
2028年対応で、システム化の効果が特に大きいのが証跡管理だ。
金融庁はパブリックコメントへの回答で、比較推奨販売について、後から適切性を確認・検証できる程度の記録を残すことが重要との考えを示している。
保存内容として例示されているのは、
顧客の主な意向
意向把握の方法
比較・選別の対象範囲
提示・推奨した保険契約
提示・推奨の基準や理由
顧客への説明内容の概要
などだ。
ただし、顧客とのすべての発言や、代理店側の判断過程を一言一句記録することまで一律に求められているわけではない。
また、保存形式についても紙に限定されない。
電子データ、システム入力記録、音声、録画などを利用することも可能との考えが示されている。
顧客の署名・押印付き書面が一律に必要というものでもない。
この点はシステム化と非常に相性がよい。
従来、
意向把握シートはPDF、見積書は各社システム、比較表はExcel、面談記録はCRM、顧客確認はメール――
というように分散していた記録を、一つの顧客・案件単位で紐付けられれば、事後確認は格段にしやすくなる。
「証跡を残す」だけではなく「検証できる」ことが重要
証跡管理でさらに重要なのは、保存すること自体が目的ではない点だ。
金融庁は、代理店の規模や業務特性、苦情・不祥事の状況、特定の保険会社への偏り、募集人・拠点ごとの傾向などを踏まえ、サンプリングや重点確認を含むリスクベースの方法で確認・検証することも考えられるとしている。
ここにもシステムを活用できる余地がある。
例えば、
特定保険会社への推奨率が極端に高い募集人を抽出する。
推奨理由が同じ文言ばかりになっている案件を検出する。
意向把握から申込みまで極端に短い案件を確認する。
比較対象がほとんど記録されていない拠点を把握する。
必要な証跡が欠けている案件を自動的に管理者へ通知する。
こうした仕組みがあれば、「記録を集める管理」から「募集品質を確認する管理」へ移行しやすくなる。
比較推奨DXで最終的に重要なのは、募集人の入力作業を減らすことだけではない。
代理店が自社の募集状況を見えるようにすることでもある。
「システムを入れれば法令対応完了」ではない
現在、比較推奨を支援するさまざまなサービスが登場している。
一括見積りと比較表作成を中心とするサービス。
意向把握から比較推奨、電子署名、上長承認までを業務フロー化するサービス。
面談を録音し、AIで意向把握記録や比較推奨記録を作成するサービス。
商品データベースと生成AIを組み合わせ、意向把握から候補商品の抽出、推奨理由、証跡までを一体化しようとするサービス。
方向性はそれぞれ異なる。
ここで代理店が注意したいのは、
「どのサービスが2028年対応なのか」だけで製品を選ばないことだ。
金融庁は特定の比較推奨システムや選別ロジックの導入を一律に求めていない。
また、特定のシステムを導入すれば、それによって法令・監督指針への対応が完了するという制度でもない。
必要なのは、まず自社がどのような募集を行うのかを決めることである。
その上でシステムを選ぶ必要がある。
導入前に確認したい7つのこと
比較推奨システムを選定するなら、機能数だけでなく次のような点を確認したい。
1.どの商品まで比較できるか
取扱保険会社のすべての商品が対象なのか。
特定種目・特定保険会社だけなのか。
対象外商品がある場合に、募集人がそれを把握できるようになっているか。
2.商品改定はいつ反映されるか
保険料率、補償内容、特約、付帯サービスは変更される。
「比較表を自動生成できる」ことより、元となる情報がいつの時点のものか確認できることの方が重要だ。
3.比較条件を確認できるか
保険期間、保険金額、免責、特約などが異なる商品を並べた場合、比較の意味が変わる。
システムが何を同一条件として比較しているのか確認できる必要がある。
4.絞り込みロジックを説明できるか
なぜその商品が候補に残り、なぜ別の商品が外れたのか。
ブラックボックスではなく、代理店側が確認できる設計になっているか。
5.AIの出力を人が修正・確認できるか
生成された推奨理由が、そのまま確定する仕組みではないか。
募集人が顧客との実際の会話に照らして修正・確定できることが重要になる。
6.何を証跡として残せるか
最終結果だけでなく、
当初意向、最終意向、比較対象、推奨商品、推奨理由、説明内容、修正履歴、承認履歴など、必要な内容を後から確認できるか。
7.管理者が横断的に確認できるか
案件単位で記録が残るだけではなく、
募集人別、拠点別、商品別、保険会社別に傾向を確認できるか。
管理・監査に使える仕組みになっているかも確認したい。
比較推奨システムの本当の価値は「人をなくすこと」ではない
比較推奨販売のシステム化というと、「募集人の仕事をAIに置き換える」というイメージを持つかもしれない。
しかし、現時点で求められている方向はむしろ逆だ。
一括見積りや比較表作成、転記、証跡作成といった作業をシステムに任せる。
その分、募集人は、
顧客が何を重視しているのか。
なぜその条件を希望するのか。
何を変えれば保険料が下がり、その代わりに何が変わるのか。
複数の選択肢のうち、どれなら顧客が納得して選べるのか。
という対話に時間を使う。
金融庁が比較ツールやITツールの活用を否定していないのも、そのためだ。
比較推奨販売の目的は、比較表を作ることでも、記録を残すことでもない。
顧客が自分の意向に沿って、納得して保険契約を選択できる状態をつくることにある。
システムは、そのための手段の一つである。
2028年3月に向けて代理店が考えるべきなのは、「どのシステムを入れるか」より先に、
自社では、意向把握から比較、推奨、説明、記録、管理者による検証までを、どのような一連の募集プロセスとして設計するのか。
その業務設計が先にあり、システムはそれを支える。
比較推奨DXの成否を分けるのは、そこになりそうだ。
一次資料・参考資料
・金融庁「令和7年保険業法改正に係る内閣府令及び『保険会社向けの総合的な監督指針』等の一部改正(案)に対するパブリックコメントの結果等の公表について」(2026年8月28日)
・金融庁「コメントの概要及びコメントに対する金融庁の考え方」
・日本損害保険協会「お客さま・社会からの信頼回復に関する損保協会の取組み」
・boshu株式会社「boshuAssist 比較推奨支援機能」
・株式会社Hokanグループ「hokan 意向把握・比較推奨機能」
・住友生命保険、アイリックコーポレーション、Finatext「乗合保険代理店向けデジタル支援ソリューション」
本記事はINSURANCE JOURNAL編集部による解説・分析です。制度・商品の詳細は公式発表をご確認ください。